Экономия бюджетных средств. Как посчитать и использовать остаток до конца года
Елена Абидуева,
ведущий консультант отдела государственной политики, правового и информационно-аналитического обеспечения министерства культуры и архивов Иркутской области
Экономия фонда оплаты труда возникает не только из-за вакантных должностей. Руководителю важно вовремя определить сумму экономии, чтобы понять, какие средства можно направить на выплаты сотрудникам до конца года. Покажем алгоритмы расчета, разберем на конкретных примерах и объясним, как использовать экономию по ФОТ и торгам.
В течение года учреждение может сэкономить деньги на выплату заработной платы, закупку или уплату налогов. Если учреждение сэкономило деньги, определите причины: установили нормы расходов материальных запасов, снизили цену контракта при торгах, не выросла фактическая численность сотрудников, уменьшили коммунальные расходы. Это поможет уточнить бюджетную смету, план ФХД и план-график.
Как посчитать экономию фонда оплаты труда
Экономия фонда оплаты труда возникает по четырем причинам:
- вакантные ставки по штатному расписанию;
- больничные листы;
- перевод сотрудника на неполный рабочий день;
- уменьшение взносов в связи с превышением налогооблагаемой базы.
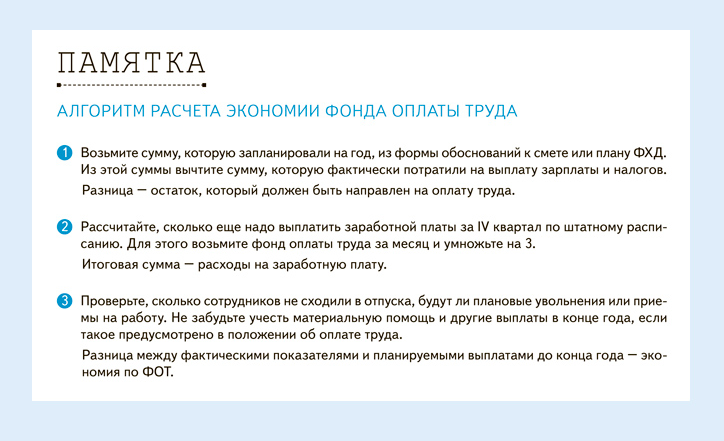
Например, сотрудник уволился, получил все положенные выплаты. При этом ставка до конца года остается вакантной. Значит, учреждение сэкономило расходы на заработную плату. Чтобы на практике рассчитать экономию фонда оплаты труда, используйте алгоритм из памятки.
Пример. Как рассчитать экономию фонда оплаты труда
Бухгалтер учреждения «Альфа» рассчитывает экономию ФОТ на IV квартал. При планировании расходов на год расчет фонда оплаты труда рассчитывали по штатной численности. В положении об оплате труда предусмотрена единовременная денежная выплата по итогам года. Планируемый годовой фонд оплаты труда составил 34 750 000 руб. Планируемый фонд оплаты труда за девять месяцев — 24 000 000 руб. За девять месяцев было выплачено заработной платы 21 250 000 руб. Планируемый остаток на IV квартал составил 10 750 000 руб., начисления — 3 246 500 руб.
Бухгалтер определил причины экономии: за девять месяцев фактическая численность сотрудников не увеличилась, то есть экономия возникла в результате вакантных должностей. Также за этот период два сотрудника взяли отпуска без сохранения заработной платы, поэтому уменьшилась начисленная сумма заработной платы. Таким образом, экономия — 2 750 000 руб. (24 000 000 руб. — 21 250 000 руб.).
Экономия ФОТ должна возникать из реальных причин − например, из-за вакансий, временной нетрудоспособности или иных обстоятельств, которые привели к уменьшению фактических расходов. Контрольные органы могут расценить ситуацию как неэффективное использование бюджетных средств, если учреждение искусственно создает экономию, а затем направляет ее на чрезмерные премии.
Как посчитать экономию по контрактам и налогам
Причины экономии по закупкам: провели закупку со снижением начальной цены контракта или закупка не состоялась. Чтобы посчитать экономию, используйте формулу:
Экономия = начальная (максимальная) цена контракта — цена конечная
Пример. Как рассчитать экономию по закупкам
Учреждение планирует работы по установке пандусов в связи с решением проверяющего органа. Начальная (максимальная) цена контракта по опубликованному извещению — 1 000 000 руб. После проведения электронного аукциона победитель закупки предложил цену 750 000 руб. Таким образом, учреждение сэкономило 250 000 руб. (1 000 000 руб. — 750 000 руб.).
При планировании бухгалтер рассчитывает расходы на уплату налогов: на имущество, транспортный или земельный. Причины, когда сумма налога к уплате уменьшится: списали имущество, утилизировали автомобиль, получили льготу по уплате налога. В таких случаях возникнет экономия средств.
Пример. Как рассчитать экономию по налогам
На начало года в учреждении на учете числился автомобиль Toyota Camry. При планировании бухгалтер рассчитал транспортный налог к уплате в сумме 15 800 руб. В августе автомобиль был списан в связи с ДТП. Бухгалтер пересчитал транспортный налог к уплате по фактическому количеству полных месяцев использования транспортного средства — 7920 руб. Экономия на уплату транспортного налога составила 1580 руб.
Как казенным, бюджетным и автономным учреждениям перераспределить экономию бюджетных средств
Казенное учреждение вправе перераспределить средства экономии на другие расходы (ст. 162 БК, п. 15 Общих требований, утвержденных приказом Минфина от 14.02.2018 № 26н). При этом менять бюджетную смету нужно не всегда, а только в двух случаях:
Бюджетные и автономные учреждения экономию распределяют по любому коду вида расходов. При этом учреждение отчитывается учредителю о том, в каком объеме выполнило задание. Если по итогам года учреждение не выполнит задание полностью, часть денег придется вернуть в бюджет.
Если госзадание выполните, экономию субсидии перераспределите. Потратить сэкономленные средства можно только на те цели, для которых создано учреждение. Например, на ремонт, покупку оборудования, выплаты сотрудникам (письма Минфина от 22.06.2018 № 02-02-05/43273, от 17.11.2017 № 02-09-06/76308, от 02.02.2017 № 02-05-10/5449).
Чтобы избежать нецелевого использования, проверяйте расходы в три этапа: при планировании, при исполнении и в ходе ревизии. В учреждении создайте систему внутреннего контроля.За нарушение принципа целевого использования бюджетных средств, в том числе субсидии на госзадание, учреждение, его руководителя или других ответственных сотрудников могут привлечь к административной, бюджетной или уголовной ответственности.
Как использовать экономию по заработной плате
Учреждение вправе направить экономию по заработной плате на выплаты сотрудникам, предусмотренные системой оплаты труда, действующей в учреждении, например, на премии. Чтобы правильно заплатить премию за счет средств экономии по заработной плате, нужно:
Куда направить экономию по субсидии на госзадание
Бюджетные и автономные учреждения вправе потратить экономию средств субсидий на госзадание только на цели выполнения работ и оказания услуг, уже включенных в задание. Например, на покупку оборудования, которое будет использовано для выполнения задания. Например, учреждение покупает ламинатор, чтобы подготовить раздаточный материал для участников фестиваля, включенного в госзадание.
Также сэкономленные средства можно направить на приглашение внешних аудиторов для проверки отчетности учреждения, например, сначала расходы на внутренний аудит планировались в составе затрат на оплату труда штатных работников учреждения, но потребовалось привлечение независимых специалистов, соответственно, экономия субсидии на госзадание может быть направлена на заключение ГПХ на услуги аудита (письма Минфина от 22.06.2018 № 02-02-05/43273, от 17.11.2017 № 02-09-06/76308).
Еще один вариант — потратить экономию на направление сотрудников в командировку, если она соответствует мероприятиям госзадания. Например, учреждение отправило сотрудника на семинар по работе с ИИ, чтобы потом в рамках госзадания провести семинар для населения по обучению методам безопасной работы с ИИ. Все изменения отразите в плане ФХД. Экономию от субсидии оформите служебной запиской.
Главное правило, которое нужно помнить, что самостоятельно менять коды видов финансового обеспечения (КФО) для целей расходования экономии по госзаданию нельзя, Все расходы должны осуществляться в рамках КФО 4 (субсидия на госздание). Если учредитель доводит средства на текущий или капитальный ремонт, средства на реализацию иных мероприятий с использованием КФО 5 (субсидия на иные цели), то самостоятельно учреждение экономию по госзаданию с КФО 4 на КФО 5 или КФО 2 (доходы учреждения от приносящей доход деятельности) направлять не может: это нарушает принцип целевого бюджетного финансирования. Все целевые изменения делаются строго через учредителя.
Как использовать экономию субсидии на иные цели
Целевую субсидию направляют только на те цели, которые установлены в соглашении о субсидии на иные цели. Соглашения заключаются в соответствии с нормативным актом учредителя, в котором определены возможные направления (иные, отличные от госзадания цели) расходования субсидий и требования к документации, подтверждающей необходимость таких расходов.
Если в учреждении образовался остаток целевой субсидии, ее надо вернуть. Но есть исключения — учредитель может разрешить оставить целевую субсидию при условии, что она будет использована на те же цели, на которые ее выделили (например, на ремонт учреждения, мероприятия по обеспечению доступности учреждения для лиц с ОВЗ, иные цели). Тратить экономию целевой субсидии на другие расходы нельзя.
Можно ли увеличить фонд оплаты труда за счет экономии по торгам
...
Бухгалтер учреждения «Альфа» рассчитывает экономию ФОТ на IV квартал. При планировании расходов на год расчет фонда оплаты труда рассчитывали по штатной численности. В положении об оплате труда предусмотрена единовременная денежная выплата по итогам года. Планируемый годовой фонд оплаты труда составил 34 750 000 руб. Планируемый фонд оплаты труда за девять месяцев — 24 000 000 руб. За девять месяцев было выплачено заработной платы 21 250 000 руб. Планируемый остаток на IV квартал составил 10 750 000 руб., начисления — 3 246 500 руб.
Бухгалтер определил причины экономии: за девять месяцев фактическая численность сотрудников не увеличилась, то есть экономия возникла в результате вакантных должностей. Также за этот период два сотрудника взяли отпуска без сохранения заработной платы, поэтому уменьшилась начисленная сумма заработной платы. Таким образом, экономия — 2 750 000 руб. (24 000 000 руб. — 21 250 000 руб.).
Экономия ФОТ должна возникать из реальных причин − например, из-за вакансий, временной нетрудоспособности или иных обстоятельств, которые привели к уменьшению фактических расходов. Контрольные органы могут расценить ситуацию как неэффективное использование бюджетных средств, если учреждение искусственно создает экономию, а затем направляет ее на чрезмерные премии.
Как посчитать экономию по контрактам и налогам
Причины экономии по закупкам: провели закупку со снижением начальной цены контракта или закупка не состоялась. Чтобы посчитать экономию, используйте формулу:
Экономия = начальная (максимальная) цена контракта — цена конечная
Пример. Как рассчитать экономию по закупкам
Учреждение планирует работы по установке пандусов в связи с решением проверяющего органа. Начальная (максимальная) цена контракта по опубликованному извещению — 1 000 000 руб. После проведения электронного аукциона победитель закупки предложил цену 750 000 руб. Таким образом, учреждение сэкономило 250 000 руб. (1 000 000 руб. — 750 000 руб.).
При планировании бухгалтер рассчитывает расходы на уплату налогов: на имущество, транспортный или земельный. Причины, когда сумма налога к уплате уменьшится: списали имущество, утилизировали автомобиль, получили льготу по уплате налога. В таких случаях возникнет экономия средств.
Пример. Как рассчитать экономию по налогам
На начало года в учреждении на учете числился автомобиль Toyota Camry. При планировании бухгалтер рассчитал транспортный налог к уплате в сумме 15 800 руб. В августе автомобиль был списан в связи с ДТП. Бухгалтер пересчитал транспортный налог к уплате по фактическому количеству полных месяцев использования транспортного средства — 7920 руб. Экономия на уплату транспортного налога составила 1580 руб.
Как казенным, бюджетным и автономным учреждениям перераспределить экономию бюджетных средств
Казенное учреждение вправе перераспределить средства экономии на другие расходы (ст. 162 БК, п. 15 Общих требований, утвержденных приказом Минфина от 14.02.2018 № 26н). При этом менять бюджетную смету нужно не всегда, а только в двух случаях:
- чтобы перераспределить экономию на другие коды КРБ;
- смета детализирована по дополнительным показателям, между которыми перераспределяете экономию.
Бюджетные и автономные учреждения экономию распределяют по любому коду вида расходов. При этом учреждение отчитывается учредителю о том, в каком объеме выполнило задание. Если по итогам года учреждение не выполнит задание полностью, часть денег придется вернуть в бюджет.
Если госзадание выполните, экономию субсидии перераспределите. Потратить сэкономленные средства можно только на те цели, для которых создано учреждение. Например, на ремонт, покупку оборудования, выплаты сотрудникам (письма Минфина от 22.06.2018 № 02-02-05/43273, от 17.11.2017 № 02-09-06/76308, от 02.02.2017 № 02-05-10/5449).
Чтобы избежать нецелевого использования, проверяйте расходы в три этапа: при планировании, при исполнении и в ходе ревизии. В учреждении создайте систему внутреннего контроля.За нарушение принципа целевого использования бюджетных средств, в том числе субсидии на госзадание, учреждение, его руководителя или других ответственных сотрудников могут привлечь к административной, бюджетной или уголовной ответственности.
Как использовать экономию по заработной плате
Учреждение вправе направить экономию по заработной плате на выплаты сотрудникам, предусмотренные системой оплаты труда, действующей в учреждении, например, на премии. Чтобы правильно заплатить премию за счет средств экономии по заработной плате, нужно:
- Бюджетные средства направляйте строго на выплаты, предусмотренные актами учредителя. Например, направьте экономию на социальные выплаты и премии, предусмотренные в коллективном договоре дополнительно к тем, которые в своем приказе, указе или законе обозначил учредитель, нельзя. Расходные обязательства определяются только нормативными актами учредителя. Локальные документы самого учреждения (в том числе коллективный договор) расходные обязательства не формируют. Дополнительные премии и выплаты признают нецелевым использованием средств.
- Составьте на имя руководителя служебную записку и укажите в ней сумму экономии, а также причины, по которым она образовалась.
- Проанализируйте выполнение «линейки по заработной плате», которую довел учредитель. Если показатель средней заработной платы по учреждению культуры к моменту начисления премии не выполнен, то размер направляемой на премию экономии должен обеспечивать достижение доведенных учредителем значений. В противном случае учредитель вправе применить к руководителю учреждения культуры дисциплинарное взыскание, вплоть до увольнения (пп. ч п. 9 типовой формы ТД с руководителем государственного (муниципального) учреждения, утв. постановлением Правительства РФ от 12 апреля 2013 г. № 329). Если показатель по заработной плате к моменту принятия решения о выплате премии уже достигнут, то учредитель может не санкционировать проведение платежа (при обслуживании централизованной бухгалтерией), чтобы не брать в следующем году повышенные обязательства по увеличению средней заработной платы. В последнем случае экономия ФОТ перераспределяется с согласия учредителя на другие статьи расходов, связанные с выполнением государственного задания, либо ее придется вернуть в бюджет.
- Наименование премиальной выплаты и размеры премий определите приказом в соответствии с Положением об оплате труда учреждения.
Куда направить экономию по субсидии на госзадание
Бюджетные и автономные учреждения вправе потратить экономию средств субсидий на госзадание только на цели выполнения работ и оказания услуг, уже включенных в задание. Например, на покупку оборудования, которое будет использовано для выполнения задания. Например, учреждение покупает ламинатор, чтобы подготовить раздаточный материал для участников фестиваля, включенного в госзадание.
Также сэкономленные средства можно направить на приглашение внешних аудиторов для проверки отчетности учреждения, например, сначала расходы на внутренний аудит планировались в составе затрат на оплату труда штатных работников учреждения, но потребовалось привлечение независимых специалистов, соответственно, экономия субсидии на госзадание может быть направлена на заключение ГПХ на услуги аудита (письма Минфина от 22.06.2018 № 02-02-05/43273, от 17.11.2017 № 02-09-06/76308).
Еще один вариант — потратить экономию на направление сотрудников в командировку, если она соответствует мероприятиям госзадания. Например, учреждение отправило сотрудника на семинар по работе с ИИ, чтобы потом в рамках госзадания провести семинар для населения по обучению методам безопасной работы с ИИ. Все изменения отразите в плане ФХД. Экономию от субсидии оформите служебной запиской.
Главное правило, которое нужно помнить, что самостоятельно менять коды видов финансового обеспечения (КФО) для целей расходования экономии по госзаданию нельзя, Все расходы должны осуществляться в рамках КФО 4 (субсидия на госздание). Если учредитель доводит средства на текущий или капитальный ремонт, средства на реализацию иных мероприятий с использованием КФО 5 (субсидия на иные цели), то самостоятельно учреждение экономию по госзаданию с КФО 4 на КФО 5 или КФО 2 (доходы учреждения от приносящей доход деятельности) направлять не может: это нарушает принцип целевого бюджетного финансирования. Все целевые изменения делаются строго через учредителя.
Как использовать экономию субсидии на иные цели
Целевую субсидию направляют только на те цели, которые установлены в соглашении о субсидии на иные цели. Соглашения заключаются в соответствии с нормативным актом учредителя, в котором определены возможные направления (иные, отличные от госзадания цели) расходования субсидий и требования к документации, подтверждающей необходимость таких расходов.
Если в учреждении образовался остаток целевой субсидии, ее надо вернуть. Но есть исключения — учредитель может разрешить оставить целевую субсидию при условии, что она будет использована на те же цели, на которые ее выделили (например, на ремонт учреждения, мероприятия по обеспечению доступности учреждения для лиц с ОВЗ, иные цели). Тратить экономию целевой субсидии на другие расходы нельзя.
Можно ли увеличить фонд оплаты труда за счет экономии по торгам
...
Информационный источник публикации Актион МЦФЭР
Источник изображения Magnific