Изменения в работе с 1 сентября: комплект решений для каждого участка бухгалтерии
В разработке комплекта решений приняла участие рабочая группа, в которую вошли методологи ФНС, а также признанные эксперты с успешным опытом внедрения новых правил и практикой разрешения спорных ситуаций:
Антон Птушкин,
главный менеджер по развитию направления «1С-ЭПД» ГК «Астрал»
Екатерина Григоренко,
советник государ-ственной гражданской службы РФ 2-го класса
Иван Шкловец,
действительный государ-ственный советник РФ 2-го класса, эксперт трудового законода-тельства
Вадим Зарипов,
руководитель практики нормо-творчества и регуляторных инициатив компании МЭФ Legal
Сергей Тараканов,
заместитель начальника отдела Контрольного управления ФНС России
Александр Вараксин,
банковский эксперт
Изменения с 1 сентября 2026 года требуют от бухгалтера полной перестройки рабочих процессов при расчетах с бюджетом, контрагентами и сотрудниками. Изменения сложные — это не просто заменить во внутренних актах ссылки на актуальные нормы. Взять хотя бы переход на электронный документооборот по перевозкам или новые правила по зачетам и возвратам на ЕНС.
Проблема в том, что официально чиновники не спешат разъяснять сентябрьские изменения, а их уже нужно применять. Редакция Системы Главбух выяснила у разработчиков поправок все спорные моменты и согласовала инструкции с примерами и образцами для безопасной работы по новым правилам.
Дата копирования: 02.09.2026
Мнение
Новый штраф в 100 тыс. руб. за один код в зарплатной платежке — это самое безобидное изменение с 1 сентябряОлеся Вильская
главный редактор Системы Главбух
Предлагаем вам новый вариант работы с сентябрьскими изменениями, чтобы снизить риски доначислений налогов и штрафов от Соцфонда, трудовой инспекции и приставов. Многие поправки не однозначны и их мало внедрить в работу, нужно заранее продумать защиту от претензий, если что-то пойдет не по плану. Наша рекомендация поможет вам:
- за 3 минуты составить персональный справочник изменений под ваш налоговый режим и отраслевые особенности. Вам не нужно изучать многостраничные законы, чтобы выловить поправки, которые касаются именно вашу компанию (ИП);
- перейти на новые правила по ключевым изменениям. Вы получите полный разбор поправок с комплектом документов, чтобы перейти на новые правила. Наши эксперты совместно с чиновниками и практиками изучили все изменения между строк. Вы исключите и новые штрафы в 100 тыс. руб. за каждую ошибку в зарплатных платежках – это как раз просто, с другими поправками сложнее;
- спланировать налоговую нагрузку по итогам третьего квартала. Наш расчетчик даст подсказки, за счет чего можно уменьшить платежи в бюджет. Это реально до конца сентября, потом будет поздно.
Впервые прямо в рекомендации вы сможете подключиться к прямой трансляции вебинара по ЭТрН и путевым листам – самому кардинальному изменению сентября. Уже сейчас в специальном чате можете задать свои вопросы, чтобы лектор рассмотрел именно вашу ситуацию и подсказал решение.
В сервисе ниже можно составить персональный справочник изменений под ваш налоговый режим и отраслевые особенности. Выберите 1 сентября 2026 года, чтобы не пропустить даже мелкие сентябрьские поправки.
Ответьте на несколько вопросов про ваш налоговый режим, платите ли НДС и специфике бизнеса. Сервис выдаст персональный список изменений для вашей компании (ИП). К каждому изменению получите короткую инструкцию, как его применять на практике. На изменениях, которые опасно пропустить, увидите штамп «Важно». Полный разбор ключевых изменений — в следующем разделе.
КОМПЛЕКТ РЕШЕНИЙ ПО УЧАСТКАМ УЧЕТА
Сентябрьские изменения затронули основные участки работы бухгалтерии. На схеме ниже – ключевые из них.
Работа с контрагентами
С 1 сентября 2026 года по-новому нужно выстраивать работу с контрагентами. Главные изменения – обязательный переход на электронные перевозочные документы (ЭПД) и старт обязательных расчетов в цифровых рублях. В отдельном разделе узнаете новые требования к НДС-оговоркам в договорах. Формально они вступают в силу только с 1 октября, но стоит уже в сентябре проверить договоры с контрагентами, чтобы из-за новых правил не пришлось платить НДС за свой счет.
⚠️Переход на ЭПД
Все участники коммерческих перевозок с 1 сентября 2026 года перевозок должны перейти на электронные перевозочные документы (Закон от 07.06.2025 № 140). Это касается, не только перевозчиков, но и других участников перевозки — грузоотправителя, грузополучателя и экспедитора, если его привлекли к перевозке.
За нарушение формата ЭПД до 1 марта 2027 года не будет штрафов от ГИБДД и Ространснадзора (п. 6 поручений Президента от 19.07.2026 № Пр-1784). Но остаются налоговые риски.
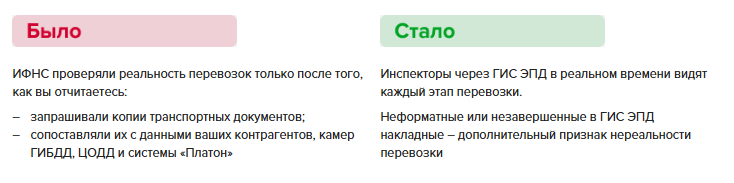
Переход на ЭПД не меняет правила перевозок, которые должны были соблюдаться и на бумаге. Никаких поправок в эти правила пока не вносили, но на практике их часто нарушали. Помимо технологических особенностей, это одна из основных причин, которая усложняет переход на ЭПД начала сентября. Поэтому цепочка в оформлении ЭПД может разорваться, даже если с вашей стороны вы готовы к работе по новым правилам. И эта проблема может оказаться массовой. Именно поэтому мы организовали прямую трансляцию по ЭТрН и путевым листам, чтобы вы сохранили расходы и НДС-вычеты по сентябрьским перевозкам, если что-то пойдет не по плану.
ВПЕРВЫЕ В СИСТЕМЕ! Прямая трансляция по ЭТрН — не пропустите
Вы сможете прямо в рекомендации подключиться к вебинару по ЭТрН и путевым листам. Антон Птушкин — участник рабочих групп Минтранса по электронным перевозочным документам, разберет все проблемы с ЭПД с начала сентября. Вы получите решения, как исключить риски сейчас и донастроить документооборот по перевозкам, чтобы избежать проблем в будущем. Дата: 29 сентября. Тема:
Как решать первые проблемы с ЭТрН и путевыми
Чтобы зарегистрироваться на вебинар, нажимайте "Получить консультацию" в конце статьи.
Например, раньше бумажные накладные нередко подписывали задним числом или вовсе не оформляли, чтобы грузополучатель не знал, откуда и какими путями ему везут груз. С ЭПД так не получится – детали перевозки видят все участники, а подписать их задним числом технически невозможно.
По сентябрьским перевозкам вы еще можете подстраховаться и одновременно заполнять ЭТрН и бумажную накладную. Так у вас будет хотя и неформатный, но подтверждающий перевозку документ. Главное, чтобы в нем не было критичных нестыковок. Проблем не избежать, если на проверке выяснится, что машина грузоподъемностью до 3,5 тонны перевозит значительно больше, водитель одновременно оказался в разных регионах и т. п.
Рекомендуем не затягивать с переходом на ЭПД без дублирования транспортных документов на бумаге. Сейчас это может быть вынужденной мерой, но по факту у вас первичка не соответствует законодательству. А это одно из условий признания расходов в налоговом учете (п. 1 ст. 252 НК).
Вам нужно критически посмотреть на все бизнес-процессы в перевозках – по каким сценариям они проходят, какие ваши роли (отправитель, перевозчик, грузополучатель, экспедитор). Важно, чтобы у всех участников перевозки было единое представление о порядке оформления – нужна ли ЭТрН, кто ее создает и подписывает. Практика показывает, что ЭТрН часто обрывается на грузополучателе. Например, когда он не оплачивает доставку и просто не знает, что между поставщиком и перевозчиком заключен договор коммерческой перевозки и ему нужно также подключаться к обмену ЭТрН.
Цифровой рубль
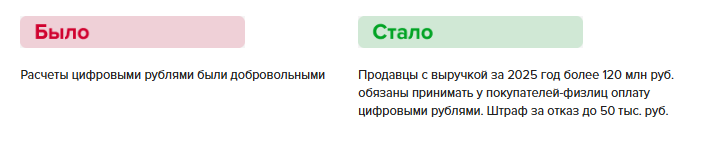
С 1 сентября 2026 года у компаний и ИП новая обязанность — принимать цифровые рубли. Пилотный проект, когда это можно было делать добровольно, закончился.
Требование касается клиентов значимых банков с выручкой за 2025 год свыше 120 млн руб., которые продают товары или услуги физлицам для личных нужд (п. 7 ст. 4 Закона от 23.07.2025 № 248-ФЗ). Исключения – продавцы в местностях без мобильной связи или интернета, а также отдельные торговые точки с годовой выручкой менее 5 млн руб. Штраф за отказ принимать в оплату цифровые рубли — от 15 до 30 тыс. руб. для должностных лиц и ИП, от 30 до 50 тыс. руб. для юрлиц (ч. 3.1 ст. 14.8 КоАП).
НДС в договорах
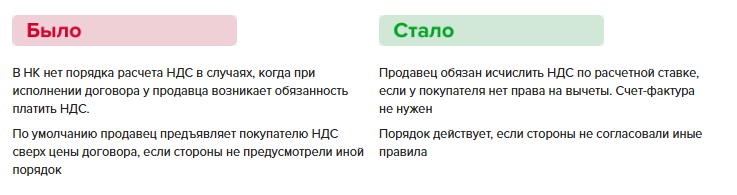
С 1 октября 2026 года вводят правила расчета НДС по длящимся договорам, если в период его действия у продавца появится обязанность платить НДС из-за изменения законодательства (новый п. 3.2 ст. 166 НК в ред. Закона от 04.08.2026 № 293-ФЗ).
Речь идет о ситуациях, когда из-за изменений законодательства у продавца в период действия договора возникает обязанность платить НДС. В таких ситуациях теперь не всегда можно покупателю увеличить цену на НДС. Ситуация актуальна для льготников и всех, кто с ними работает. Есть риск, что при утверждении бюджета на следующий год льготы сократят.
Расчеты с бюджетом
С 1 сентября 2026 года разрешили подавать досрочные уведомление для ЕНП по НДФЛ и взносам, ограничили зачеты и возвраты положительного сальдо ЕНС, а также скорректировали порядок предоставления отсрочек и рассрочек. Ошибки в новых правилах могут привести к потере денег, путанице в расчетах.
Досрочные уведомления
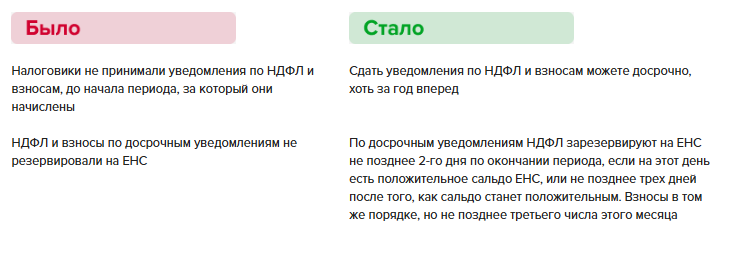
С 1 сентября 2026 года вы вправе подавать уведомления по НДФЛ и взносам заранее – на будущие месяцы до конца года (п. 9 ст. 58 НК в ред. Закона от 28.11.2025 № 425-ФЗ). Речь идет о налогах и взносах за сотрудников.
Положительное сальдо ЕНС по досрочному уведомлению резервируется раньше обычного срока:
- не позднее двух дней после окончания периода по НДФЛ и не позднее 3-го числа следующего месяца по взносам.
- в течение трех дней, как сальдо станет положительным, если средств на ЕНС недостаточно.
Мнение
Вносить сразу всю сумму по досрочному уведомлению на ЕНС не нужноЕкатерина Григоренко
советник государственной гражданской службы РФ 2-го класса
Вы можете пополнять ЕНС частями, по мере приближения установленных сроков уплаты. Главное, чтобы к установленному сроку на ЕНС была достаточная сумма.
Списание происходит поэтапно за каждый период и месяц, а не сразу всей суммой. Налоговые инспекторы зачитывают средства в счет предстоящей обязанности не позднее двух рабочих дней после окончания периода по НДФЛ и не позднее 3-го числа следующего месяца по взносам.
При применении УСН учитывайте, что в расходах взносы за сотрудников по-прежнему можно учесть только при фактической оплате. Это нам подтвердили в ФНС.
Мнение
Не спешите на УСН учитывать взносы по досрочному уведомлениюЮрий Подпорин
ведущий эксперт отдела налогообложения малого бизнеса и сельского хозяйства Департамента налоговой политики Минфина России
Взносы на УСН можно отнести на расходы или поставить в вычет при условии, что компания их уплатила, а налоговые инспекторы зарезервировали или списали с ЕНС (подп. 7 п. 1 ст. 346.16, п. 3 ст. 346.21 НК).
Например, в сентябре организация сдала уведомление по взносам сразу за август, октябрь и ноябрь. В таком случае поставить в вычет или расходы по УСН за 9 месяцев можно только взносы за август, так как налоговики зарезервировали их 3 сентября. Взносы за октябрь и ноябрь зарезервируют соответственно 3 ноября и 3 декабря – их можно будет учесть только по итогам года.
Зачеты и возвраты на ЕНС
С 1 сентября 2026 года перечислить деньги на чужой ЕНС не получится, если у контрагента нет налоговых обязательств (п. 1 ст. 79 НК в ред. Закона от 28.11.2025 № 425-ФЗ, информация ФНС от 18.08.2026).
Если обязанности по уплате нет, деньги вернутся на счет отправителю. Плательщик деньги не потеряет. Но если таким способом вы планировали исполнить свои обязательства перед контрагентом по договору, оплата не пройдет. Ваше обязательство перед контрагентом останется неисполненным. Это грозит ...
Информационный источник публикации Актион МЦФЭР
Источник изображения Magnific