НК серьезно переписали. План действий, чтобы подготовиться к изменениям-2027. Согласовано с Минфином и ФНС
Что меняется в сдаче отчетности по прибыли
Какие новые взносы пропишут в НК
Новая шкала по НДФЛ для дивидендов
Наш закрытый канал в МАКС только для клиентов журнала. Наведите камеру телефона на QR-код или пройдите по ссылке
Берите в работу план действий, чтобы подготовиться к поправкам в Налоговый кодекс — 2027, каждый шаг мы согласовали с Минфином и ФНС. Обещанные законодателями точечные правки на деле обернулись масштабными изменениями. Из самого значительного — страховые взносы на травматизм перенесут в НК, а вам нужно подготовиться к передаче данных по компании из СФР в ФНС. Бонус — таблица со всеми основными изменениями в НК с 2027 года/
Приготовьтесь к тому, что с 2027 года вам придется перечислять взносы на травматизм в ФНС. Их нужно будет платить в составе ЕНП и сдавать по ним уведомления об исчисленных суммах. Контроль за взносами передадут от СФР в ФНС. Правительство уже внесло проект поправок в НК на рассмотрение в Госдуму (проект № 617-9 на sozd.duma.gov.ru).
Уплачивать взносы на травматизм потребуется в общие сроки, установленные НК. То есть не позднее 28-го числа следующего месяца (п. 3 ст. 431 НК). Отчитываться по взносам также будете в ФНС, а не в фонд, как сейчас. Из документов к законопроекту следует, что новый бланк РСВ планируют разработать в течение пяти месяцев после публикации закона.
Как сейчас. Взносы на страхование от несчастных случаев и профессиональных заболеваний администрирует Соцфонд. Сведения о них вы отражаете в разделе 2 формы ЕФС-1 (приказ СФР от 17.11.2025 № 1462). Суммы за текущий месяц перечисляете не позднее 15-го числа следующего.
Проведите совместную сверку расчетов по взносам с СФР. Для этого подайте в фонд заявление в произвольной форме. Результаты сверки фонд оформит актом. Оптимальный вариант, если на 1 января у вас не останется задолженности или переплаты по взносам. При необходимости — перечислите недостающие суммы. Тогда переход на новый порядок пройдет проще. В ближайшее время мы опубликуем подробную инструкцию, как провести сверку с фондом. Фонд перестанет отбирать скидку по травматизму из-за мелочей.
ВАЖНО! Отчисления взносов увеличатся
С 1 января надо платить больше страховых взносов. Минфин опубликовал проект постановления Правительства с новым размером предельной базы (regulation.gov.ru/projects/171700).
На 2027 год предельная база по взносам на обязательное пенсионное, социальное и медицинское страхование составит 3 311 000 руб. Это на 332 000 руб. больше, чем в 2026 году.
Перестройте работу с обособленными подразделениями
Коротко: больше не нужно будет сдавать «прибыльные» декларации по месту нахождения обособок
Вместо множества локальных отчетов по обособленным подразделениям будет один, который вы станете подавать только по адресу головного офиса (п. 1 ст. 289 НК в ред. Федерального закона от 28.11.2025 № 425-ФЗ).
Налоговая служба уже утвердила форму новой декларации и порядок ее заполнения (приказ ФНС от 27.08.2026 № ЕД‑1-3/628).
Как сейчас. Вы представляете декларацию как по местонахождению головного офиса, так и по адресу каждого ОП. В последний раз по этим правилам нужно будет отчитаться за 2026 год.
Порядок уплаты региональной части налога на прибыль через обособленное подразделение останется неизменным. Компании, у которых есть обособки в другом регионе, по-прежнему будут обязаны распределять налоговую базу между головной организацией и подразделениями (п. 2 ст. 288 НК).
Если у компании есть несколько ОП, расположенных в одном субъекте РФ, то перечислять региональную часть налога на прибыль, как и сейчас, вы вправе будете только через одно из них, если выберете централизованную уплату налога. Вы по-прежнему сможете выбрать в качестве ответственного то подразделение, которое для вас наиболее удобно, например головной офис организации (п. 2 ст. 288 НК).
Порядок сдачи отчетности меняется, а порядок уплаты налога на прибыль остается прежним
Дмитрий Семенов, заместитель начальника отдела организации камерального контроля Управления камерального контроля ФНС России: «С 2027 года меняется только форма отчетности, а не сам порядок уплаты налога. Вместо множества деклараций по каждому ОП головная организация будет сдавать одну единую декларацию по месту своего нахождения. В этой декларации показатели деятельности всех ОП, включая те, что находятся в одном субъекте РФ, будут отражены на отдельных листах. Механизм централизованной уплаты налога в бюджет субъекта РФ через ответственное ОП продолжает действовать. Региональную часть налога по-прежнему нужно перечислять через выбранное вами ответственное подразделение. То есть ответственное ОП будет платить налог, но декларацию по нему сдавать больше не нужно»
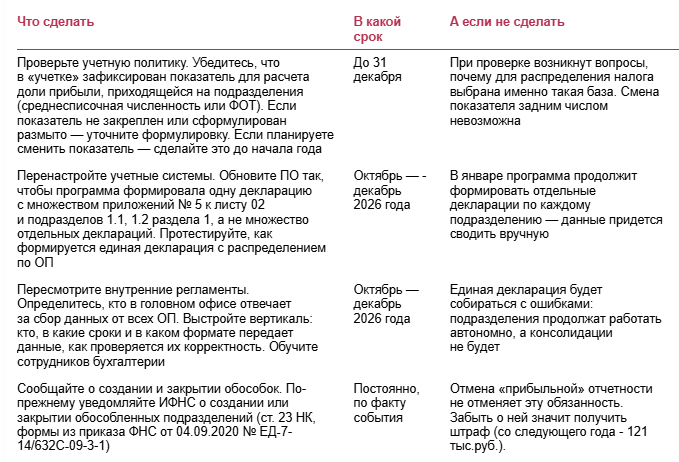
Перенастройте учетные системы и пересмотрите внутренние регламенты (см. табл. 1). Выберите, по какой формуле будете считать региональный налог на прибыль. Его распределяют пропорционально сумме: доля стоимости ОС подразделения + доля численности работников либо ФОТ подразделения.
Какие новые взносы пропишут в НК
Новая шкала по НДФЛ для дивидендов
Мила Барышникова,
эксперт журнала «Российский налоговый курьер»
Наш закрытый канал в МАКС только для клиентов журнала. Наведите камеру телефона на QR-код или пройдите по ссылке
Берите в работу план действий, чтобы подготовиться к поправкам в Налоговый кодекс — 2027, каждый шаг мы согласовали с Минфином и ФНС. Обещанные законодателями точечные правки на деле обернулись масштабными изменениями. Из самого значительного — страховые взносы на травматизм перенесут в НК, а вам нужно подготовиться к передаче данных по компании из СФР в ФНС. Бонус — таблица со всеми основными изменениями в НК с 2027 года/
Приготовьтесь к тому, что с 2027 года вам придется перечислять взносы на травматизм в ФНС. Их нужно будет платить в составе ЕНП и сдавать по ним уведомления об исчисленных суммах. Контроль за взносами передадут от СФР в ФНС. Правительство уже внесло проект поправок в НК на рассмотрение в Госдуму (проект № 617-9 на sozd.duma.gov.ru).
Уплачивать взносы на травматизм потребуется в общие сроки, установленные НК. То есть не позднее 28-го числа следующего месяца (п. 3 ст. 431 НК). Отчитываться по взносам также будете в ФНС, а не в фонд, как сейчас. Из документов к законопроекту следует, что новый бланк РСВ планируют разработать в течение пяти месяцев после публикации закона.
Как сейчас. Взносы на страхование от несчастных случаев и профессиональных заболеваний администрирует Соцфонд. Сведения о них вы отражаете в разделе 2 формы ЕФС-1 (приказ СФР от 17.11.2025 № 1462). Суммы за текущий месяц перечисляете не позднее 15-го числа следующего.
Проведите совместную сверку расчетов по взносам с СФР. Для этого подайте в фонд заявление в произвольной форме. Результаты сверки фонд оформит актом. Оптимальный вариант, если на 1 января у вас не останется задолженности или переплаты по взносам. При необходимости — перечислите недостающие суммы. Тогда переход на новый порядок пройдет проще. В ближайшее время мы опубликуем подробную инструкцию, как провести сверку с фондом. Фонд перестанет отбирать скидку по травматизму из-за мелочей.
ВАЖНО! Отчисления взносов увеличатся
С 1 января надо платить больше страховых взносов. Минфин опубликовал проект постановления Правительства с новым размером предельной базы (regulation.gov.ru/projects/171700).
На 2027 год предельная база по взносам на обязательное пенсионное, социальное и медицинское страхование составит 3 311 000 руб. Это на 332 000 руб. больше, чем в 2026 году.
Перестройте работу с обособленными подразделениями
Коротко: больше не нужно будет сдавать «прибыльные» декларации по месту нахождения обособок
Вместо множества локальных отчетов по обособленным подразделениям будет один, который вы станете подавать только по адресу головного офиса (п. 1 ст. 289 НК в ред. Федерального закона от 28.11.2025 № 425-ФЗ).
Налоговая служба уже утвердила форму новой декларации и порядок ее заполнения (приказ ФНС от 27.08.2026 № ЕД‑1-3/628).
Как сейчас. Вы представляете декларацию как по местонахождению головного офиса, так и по адресу каждого ОП. В последний раз по этим правилам нужно будет отчитаться за 2026 год.
Порядок уплаты региональной части налога на прибыль через обособленное подразделение останется неизменным. Компании, у которых есть обособки в другом регионе, по-прежнему будут обязаны распределять налоговую базу между головной организацией и подразделениями (п. 2 ст. 288 НК).
Если у компании есть несколько ОП, расположенных в одном субъекте РФ, то перечислять региональную часть налога на прибыль, как и сейчас, вы вправе будете только через одно из них, если выберете централизованную уплату налога. Вы по-прежнему сможете выбрать в качестве ответственного то подразделение, которое для вас наиболее удобно, например головной офис организации (п. 2 ст. 288 НК).
Порядок сдачи отчетности меняется, а порядок уплаты налога на прибыль остается прежним
Дмитрий Семенов, заместитель начальника отдела организации камерального контроля Управления камерального контроля ФНС России: «С 2027 года меняется только форма отчетности, а не сам порядок уплаты налога. Вместо множества деклараций по каждому ОП головная организация будет сдавать одну единую декларацию по месту своего нахождения. В этой декларации показатели деятельности всех ОП, включая те, что находятся в одном субъекте РФ, будут отражены на отдельных листах. Механизм централизованной уплаты налога в бюджет субъекта РФ через ответственное ОП продолжает действовать. Региональную часть налога по-прежнему нужно перечислять через выбранное вами ответственное подразделение. То есть ответственное ОП будет платить налог, но декларацию по нему сдавать больше не нужно»
Перенастройте учетные системы и пересмотрите внутренние регламенты (см. табл. 1). Выберите, по какой формуле будете считать региональный налог на прибыль. Его распределяют пропорционально сумме: доля стоимости ОС подразделения + доля численности работников либо ФОТ подразделения.
Поэтому определитесь, какой именно показатель будете использовать — среднесписочную численность сотрудников или фонд оплаты труда. Закрепите этот порядок в налоговой учетной политике.
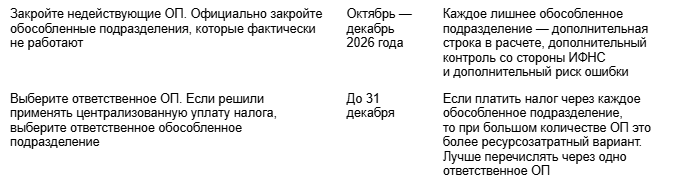
Решите, будете ли платить налог централизованно, либо каждая обособка станет перечислять налог за себя. При необходимости назначьте ответственное ОП для централизованной уплаты. Если выбрали новое ответственное ОП, проинформируйте инспекцию.
Нужно уведомить ИФНС, если назначаете новое ответственное ОП
Дмитрий Семенов, заместитель начальника отдела организации камерального контроля Управления камерального контроля ФНС России: «Все зависит от того, меняете ли вы что-то в своей текущей схеме. Если вы ничего не меняете, то подавать новое уведомление не нужно. Ваш действующий порядок с ответственным ОП, который вы уже заявили, продолжит действовать на прежних условиях. Меняется лишь форма отчетности для всей компании, а не правила уплаты. Если вы выбираете новое ответственное ОП, то в этом случае уведомить инспекцию нужно. Порядок и сроки уведомления, предусмотренные НК (абз. 7 п. 2 ст. 288 НК), сохраняются. Проинформировать ИФНС по месту нахождения ваших ОП в субъекте РФ необходимо в течение 10 рабочих дней после окончания отчетного периода, в котором произошло соответствующее событие. Например, создание нового ОП или закрытие старого ответственного подразделения»
Обсудите с директором выплату дивидендов в этом году
Коротко: НДФЛ с дивидендов в 2027 году будете удерживать по ставкам 13-22 процента
Ставка НДФЛ на дивиденды со следующего года вырастет. Чтобы не увеличивать сумму налога, дивиденды лучше перечислить сейчас. Пассивные доходы включат в зарплатную налоговую базу по НДФЛ с общей шкалой ставок (см. табл. 2).
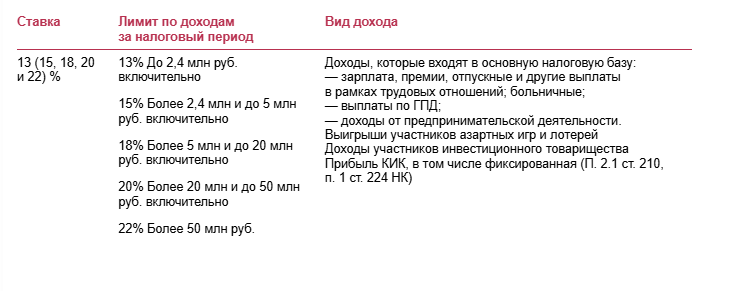
Минфин внес в Правительство пакет бюджетных законопроектов на 2027 год, который в том числе меняет порядок налогообложения таких доходов (сообщение Минфина от 24.09.2026 на minfin.gov.ru). К пассивным доходам будут применять общую прогрессивную шкалу ставок от 13 до 22 процентов.
В основную налоговую базу по НДФЛ со ставками 13–22 процента войдут: дивиденды и доходы от другого долевого участия; проценты по вкладам; доходы по операциям с ценными бумагами и цифровыми правами; продажа имущества и долей; доходы по договорам страхования и дарения. Ожидается, что поправки в НК примут до конца этого года и они начнут работать уже с 1 января 2027 года.
Как сейчас. Сейчас при расчете НДФЛ с дивидендов используют прогрессивную шкалу 13—15 процентов (п. 1.1 ст. 224 НК).
Повышенную ставку в 15 процентов применяют к дивидендам сверх 2,4 млн руб. Другие повышенные ставки в 18, 20 и 22 процента к пассивным доходам сейчас не применяются.
СКОРО! Опубликованы новые КБК по НДФЛ
Минфин планирует ввести новые КБК для уплаты НДФЛ с дивидендов резидентов, поскольку с 2027 года такие доходы будут облагать по ставкам 13 – 22% (сейчас 13-15%). Проект с кодами ведомство опубликовало на regulation.gov.ru. Кроме того, меняют КБК для уплаты налога на прибыль, НДФЛ в виде фиксированных авансовых платежей с доходов, полученных иностранцами, акцизов на вина и алкогольную продукцию, НДПИ. А с 1 декабря вводят новый КБК для технологического сбора (приказ Минфина от 10.06.2026 № 74н)
Постарайтесь выплатить дивиденды участникам или учредителям до конца этого года. Тогда они будут облагаться НДФЛ по старой ставке. При этом важно правильно оформить решение о выплате. Если оно датировано декабрем, а деньги фактически уходят в январе, старая ставка применяться не будет. Поэтому нужно, чтобы средства были выплачены именно до конца 2026 года.
Проверьте, есть ли у вас не востребованные участниками дивиденды либо дивиденды, от которых учредители отказались. Речь идет о дивидендах по итогам 2025 года либо более ранних лет. Объясните собственникам бизнеса ситуацию. Уточните, готовы ли они получить дивиденды сейчас. Также можете выплатить промежуточные дивиденды по итогам финансовых результатов за отчетные периоды 2026 года.
АО могут платить дивиденды по итогам квартала, полугодия, девяти месяцев и за год (ст. 42 Федерального закона от 26.12.1995 № 208-ФЗ); ООО вправе распределять прибыль между участниками общества раз в квартал или полугодие (п. 1 ст. 28 Федерального закона от 08.02.1998 № 14-ФЗ).
Дивиденды признаются доходом того периода, когда они фактически выплачены
Владислав Лабутов, начальник отдела управления налогообложения доходов физических лиц и администрирования страховых взносов ФНС России: «Если дивиденды будут выплачены в 2027 году, то они будут облагаться НДФЛ по той ставке, которая действует на момент выплаты. То есть если поправки, предложенные Минфином, будут приняты, дивиденды нужно будет облагать НДФЛ по прогрессивной шкале, которая применяется к основной налоговой базе. Вне зависимости от того, за какой период начислены выплаты, они признаются доходом того периода, когда фактически выплачены. И к ним применяются правила налогообложения именно периода выплаты. Если, конечно, иное не будет прямо прописано в изменениях НК»
Проведите сверку имущества с налоговой
Коротко: инспекторы будут сами считать налоги, поэтому не проводите сверку с ИФНС формально
С 2027 года вы перестанете сами считать имущественные налоги. Это будут делать налоговики. Речь идет о налоге на имущество с кадастровой стоимости, транспортном и земельном налогах. По налогу на имущество со среднегодовой стоимости сохранится действующий порядок — его вы будете считать самостоятельно. Декларация и уведомления по этому налогу останутся.
Из инспекции вам будут приходить сообщения об исчисленных суммах налогов. Именно на их основании инспекторы будут проводить начисления на ЕНС. Вам останется только перечислить рассчитанные инспекторами суммы. Сдавать уведомления по кадастровому налогу на имущество, транспортному и земельному налогам компаниям больше не придется (Федеральный закон от 28.11.2025 № 425-ФЗ).
Изменения вступят в силу с 1 апреля 2027 года и действуют с отчетных периодов 2027 года. Больше информации, а также новые сроки уплаты имущественных налогов — в статье «Отчитываться в налоговую будете реже: уже в следующем году минус 1,8 млн отчетов и тотальная смена логики. Готовьтесь к полной перезагрузке учета».
Как сейчас. Пока компании сами считают налоги и сдают уведомления по кадастровому налогу на имущество, транспортному и земельному налогам. Поэтому сверку имущества воспринимают больше как некую формальность либо не проводят ее вовсе. Но скоро ситуация изменится. От того, насколько тщательно вы сверите данные, зависит, верно ли инспекторы посчитают налог.
Проведите инвентаризацию своего имущества и сверку с ИФНС. Считать суммы налогов будут налоговики, а основой послужат данные, которые поступят от Росреестра, ГИБДД и органов власти на местах. Значит, критически важно, чтобы в системе ФНС были отражены действительно принадлежащие вам активы и не попало ничего «лишнего». А кадастровая стоимость недвижимости — не была искажена. Иначе размер налогов определят с ошибкой. Исправление подобного промаха потребует куда более серьезных трудозатрат — нужно будет подать уточненные сведения и дождаться, пока сделают перерасчет.
Просмотрите все свои объекты недвижимости, транспортные средства и участки земли в «Личном кабинете налогоплательщика». Закажите выписку из ЕГРН. Сверьте величину кадастровой стоимости недвижимости с теми данными, которые значатся в Росреестре. Обнаружив несоответствия или погрешности, направьте скорректированную информацию.
СРОЧНО! Судьбу НПД, АУСН и ПСН хотят решить до конца года
В ближайшее время станет известно, как скорректируют спецрежимы. Может появиться новый переходный режим, который позволяет увеличивать налоговую нагрузку постепенно. Об этом рассказал замруководителя ФНС Дмитрий Сатин на форуме ТПП 21 октября. Эксперимент с АУСН заканчивается в 2027 году, с НПД – в 2028-м. Ждать окончания экспериментов не стоит, решения на будущее нужно искать уже сейчас, считает Дмитрий Сатин.
"Интеграция этого спецрежима [НПД] в упрощенную систему налогообложения. Развитие, и что вообще будет происходить дальше с патентной системой налогообложения. Вот все эти вопросы – на них нам необходимо будет найти ответы в кратчайшее время, в этом году, возможно, до наступления нового года, в начале следующего года," - сказал Дмитрий Сатин.
Напомним, ранее Общероссийская общественная организация «Деловая Россия» направила в профильные ведомства пакет предложений по трансформации экономики. Поправки предлагают частично отменить спецрежимы. Но есть и выгодные для бизнеса предложения.
Отмена УСН и патента. Поправками предлагают отказаться от объекта «доходы» в рамках УСН и АвтоУСН, а также отменить патент. В «Деловой России» считают, что спецрежимы искажают конкурентную среду, позволяя дробить бизнес и создавать неравные условия. Какие признаки дробления сейчас ищут налоговики, узнаете в статье
Снижение порога по НДС. Также предлагается выровнять пороги применения НДС для спецрежимов. Сейчас для классической УСН порог составляет 20 млн руб., для АвтоУСН — 60 млн руб. Снижение планки для последней до уровня УСН, по мнению экспертов, лишит режим смысла, так как бизнес только начал к нему адаптироваться. Что поправить по НДС прямо сейчас, смотрите в обзоре>>>
Отмена пониженных ставок по УСН. Обсуждается отмена права регионов устанавливать пониженные ставки УСН. Сейчас субъекты могут снижать ставку до 1 процента на «доходах» и до 5 процентов на «доходах минус расходы», но с 2026 года эта возможность ограничена перечнем отраслей, утвержденным правительством. Оставят ли налоговые каникулы в регионах, пояснил Минфин>>>
Новые налоги на пассивные доходы. В блоке предложений по налоговой настройке фигурирует введение социальных взносов для физлиц, получающих основную часть дохода в виде процентов и дивидендов. Предполагается, что это будут фиксированные платежи по аналогии с ИП, но доходы от акций публичных компаний планируется вывести из-под этой меры, чтобы не навредить капитализации фондового рынка.
Еще одна инициатива — введение налога на наследство и дарение при налоговой базе от 50 млн руб. Ставки предлагается дифференцировать по степени родства, с пониженными тарифами для детей и исключениями для действующего бизнеса. Кому уже сейчас придется доплатить налоги, читайте в статье>>>
Льготы для социально ответственных работодателей. Отдельный блок посвящен поддержке компаний, заботящихся о сотрудниках с детьми. Предлагается расширить перечень учитываемых расходов: включить в них выплаты в период беременности, доплаты к пособию по уходу за ребенком до 1,5 лет, частичную оплату дошкольного образования, летнего отдыха и ДМС для детей работников. Также речь идет о расходах на жилищные программы, включая субсидирование ипотеки и компенсацию аренды. Сейчас подобная льгота уже действует для единовременной выплаты при рождении ребенка в размере 1 млн руб. — она освобождена от НДФЛ и взносов. Какую отчетность отменят, смотрите в подборке>>>
Проверьте цены по сделкам с поставщиками из ЕАЭС
Коротко: убедитесь, что цены по импортным сделкам с поставщикам из ЕАЭС соответствуют рыночным
Убедитесь, что цены на товары от контрагентов из государств — членов ЕАЭС соответствуют рыночному уровню. Контроль за такими товарами ужесточат.
Налоговики в целях расчета НДС будут проверять рыночность цен при импорте товаров из стран ЕАЭС. Под контроль подпадут товары, которые подлежат обязательной маркировке и прослеживаемости.
Для расчета НДС инспекторы будут брать рыночные значения цен по сопоставимым сделкам. Если ваша фактическая контрактная цена окажется ниже минимальной рыночной, НДС начислят с минимальной рыночной цены.
Для проверки ваших цен инспекторы вправе будут истребовать первичку, счета-фактуры, контракты и другие бумаги, связанные с ввозом товаров. Запросить их инспекторы смогут за рамками каких-либо проверок. В НК собираются добавить новую статью 54.2, которая будет регулировать этот механизм (проект № 1191451-8 на sozd.duma.gov.ru).
Как сейчас. Пока налоговики наделены правом проверять цены лишь в ходе специальных ревизий ценообразования по контролируемым сделкам (п. 1 и 2 ст. 105.17 НК, письмо ФНС от 10.09.2021 № ШЮ‑4‑13/12891). Поэтому сейчас инспекторы не имеют прямых полномочий по корректировке цен товаров, которые ввозят с территории государств — членов ЕАЭС. Ведь такие сделки, как ...
Информационный источник публикации Актион МЦФЭР