Новый штраф на бухгалтеров от ФССП. Как удерживать и перечислять долги с работников, чтобы избежать персональных санкций
Из этой статьи вы узнаете:
ФССП уже начала штрафовать бухгалтеров за ошибки в зарплатных платежках. Специально для журнала «Зарплата» Иван Шкловец подготовил примеры безопасного расчета сумм взысканий с работников, судебные приставы подсказали, как правильно удерживать и перечислять долги работников, а банкиры — как заполнять платежки. Читайте, какие коды в платежке не дадут банку списать с сотрудника больше положенного, почему перечислять удержания нужно после каждой выплаты, а считать — в порядке строгой очереди.
Правило 1. Удержания считайте с учетом очередности и лимитов. Примеры расчета от Ивана Шкловца, действительного государственного советника РФ 2-го класса
- как считать суммы удержаний, если на сотрудника пришло несколько исполнительных листов. Примеры расчета от Ивана Шкловца;
- с каких сумм удерживать и как перечислять долги. Официальные рекомендации от ФССП;
- как заполнять в платежках поля 20 и 24. Образцы и правила от банкиров.
Наталия Яманова,
руководитель экспертного направления журнала «Зарплата»
ФССП уже начала штрафовать бухгалтеров за ошибки в зарплатных платежках. Специально для журнала «Зарплата» Иван Шкловец подготовил примеры безопасного расчета сумм взысканий с работников, судебные приставы подсказали, как правильно удерживать и перечислять долги работников, а банкиры — как заполнять платежки. Читайте, какие коды в платежке не дадут банку списать с сотрудника больше положенного, почему перечислять удержания нужно после каждой выплаты, а считать — в порядке строгой очереди.
Правило 1. Удержания считайте с учетом очередности и лимитов. Примеры расчета от Ивана Шкловца, действительного государственного советника РФ 2-го класса
Если на одного сотрудника приходит несколько исполнительных листов, удерживайте долги в порядке очередности, которая установлена в статье 111 Федерального закона от 02.10.2007 № 229-ФЗ.
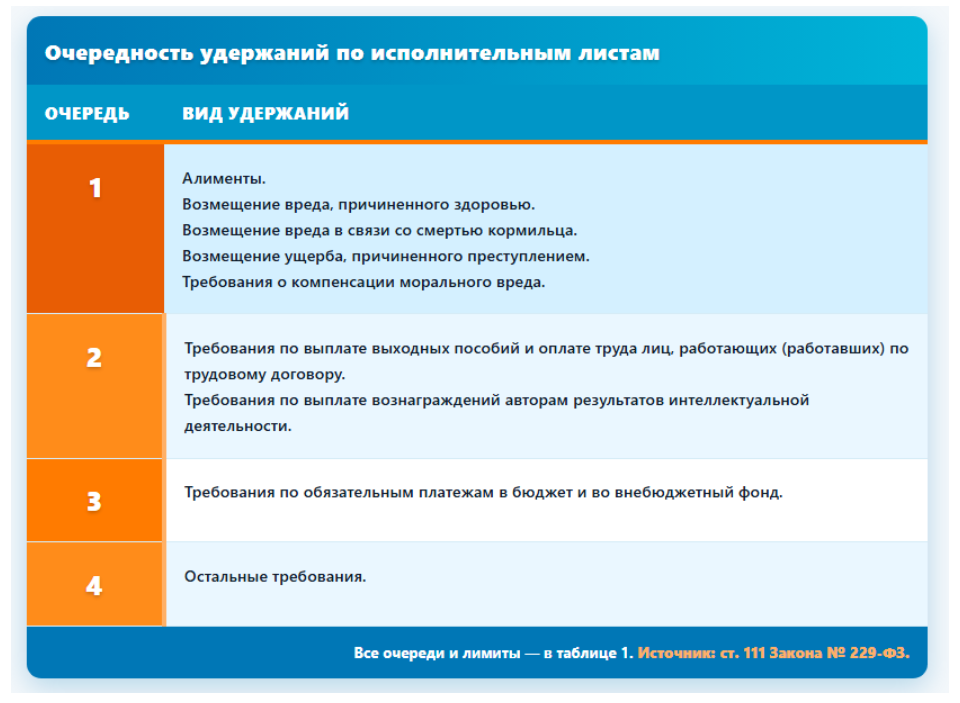
Действуйте так. Сначала полностью погасите все требования первой очереди, потом второй и т. д. И только если в рамках одной очереди долгов больше, чем позволяет лимит, сумму распределите между взыскателями этой очереди пропорционально размеру их требований. Общие правила, лимиты и основания — в таблице 1.
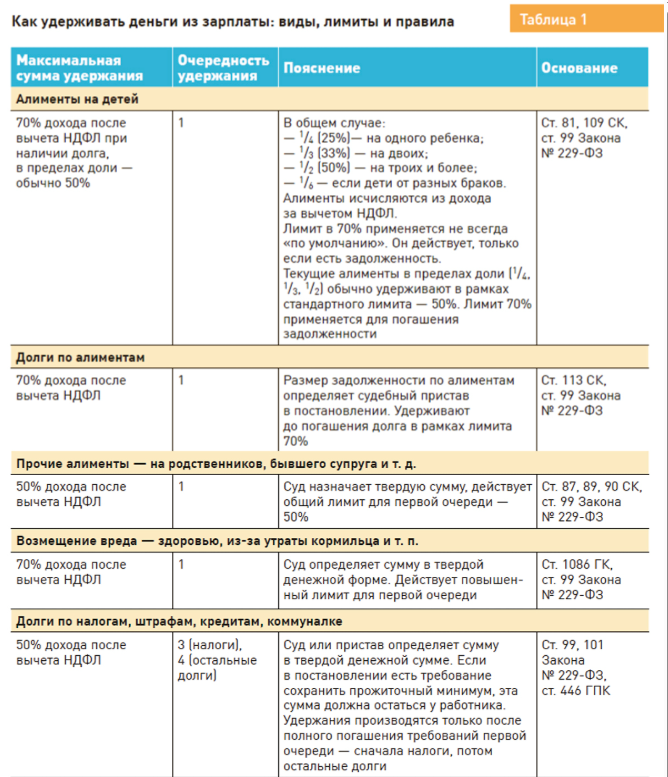
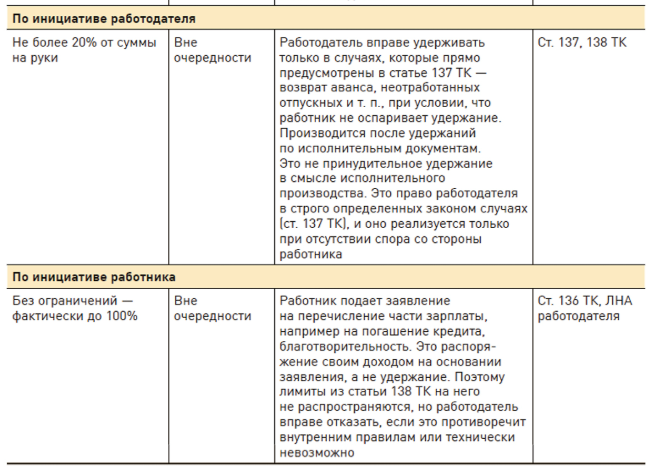
Алименты удерживайте в первую очередь в полной сумме. Если удержанной суммы внутри одной очереди не хватает на покрытие всех ее требований, деньги распределите между взыскателями этой очереди пропорционально сумме долга по каждому исполнительному листу (ч. 3 ст. 111 Закона № 229-ФЗ).
Если алименты составляют 1/3, или 33,33 процента, на остальные долги не из первой очереди останется 16,67 процента. Если алименты — 50 процентов и более, больше ничего удерживать в счет долгов последующих очередей не получится, пока сотрудник полностью не закроет приоритетный долг (пример 1 ниже).
Пример 1. Алименты + долг за коммуналку + долги по кредитам
По исполнительному листу компания удерживает с работника алименты на двоих несовершеннолетних детей в размере 1/3 дохода.
1 сентября на работника пришли еще четыре исполнительных листа: долг за коммуналку — 220 тыс. руб. и долги по трем кредитам — 120 тыс. руб., 468 тыс. руб. и 230 тыс. руб.
Работник имеет право на вычеты на первого и второго ребенка в сумме 4200 руб. (1400 + 2800). 10 октября компания выдает сотрудникам зарплату за сентябрь. Предположим, что сумма за вторую половину месяца составляет 110 тыс. руб.
В каком порядке и в каких суммах производить удержания?
Решение
Бухгалтер рассчитал сумму НДФЛ — 13 754 руб. [(110 000 руб. − 4200 руб.) × 13%]. Доход работника-должника после вычета НДФЛ, с которого можно производить удержания, составил 96 246 руб. (110 000 – 13 754).
Сначала бухгалтер рассчитал алименты — 32 082 руб. (96 246 руб. × 1/3). Определил максимальный размер удержаний с работника по всем долгам — 48 123 руб. (96 246 руб. × 50%). Свободный остаток для долгов последующих очередей — 16 041 руб. (48 123 – 32 082).
Долг за коммуналку и по трем кредитам относится к четвертой очереди взыскания. Согласно части 3 статьи 111 Закона № 229-ФЗ, если удержанной суммы не хватает на покрытие всех требований одной очереди, деньги распределяют пропорционально сумме долга по каждому исполнительному документу.
Общая сумма долга по исполнительным листам четвертой очереди — 1 038 000 руб. (220 000 + 120 000 + 468 000 + 230 000). Бухгалтер рассчитал пропорцию и сумму для каждого взыскания:
— долг за коммуналку — 3399,83 руб. (220 000 : 1 038 000 × 16 041);
— долг по кредиту 1 — 1854,45 руб. (120 000 : 1 038 000 × 16 041);
— долг по кредиту 2 — 7232,36 руб. (468 000 : 1 038 000 × 16 041);
— долг по кредиту 3 — 3554,36 руб. (230 000 : 1 038 000 × 16 041).
На руки сотрудник получит оставшиеся 48 123 руб. (96 246 – 48 123).
Для алиментов на несовершеннолетних детей, возмещения вреда здоровью, вреда в связи со смертью кормильца и ущерба от преступления лимит удержаний повышается до 70 процентов (ч. 3 ст. 99 Закона № 229-ФЗ). Но эти дополнительные 20 процентов сверх стандартных 50 можно направить только на долги первой очереди. Для кредитов, ЖКХ и прочих долгов последующих очередей лимит остается 50 процентов (пример 2 ниже).
Пример 2. Алименты + долг по алиментам + долг по кредиту
С сотрудника удерживают текущие алименты на несовершеннолетнего ребенка в размере 25 процентов и долг по алиментам — 180 тыс. руб. В октябре на него поступил исполнительный лист на долг по кредиту в размере 90 тыс. руб.
Работник имеет право на вычеты в сумме 1400 руб. 10 октября компания выдает сотруднику зарплату за вторую половину сентября — 80 тыс. руб.
В каком порядке и в каких суммах проводить удержания?
Решение
Бухгалтер рассчитал НДФЛ с учетом вычета — 10 218 руб. [(80 000 руб. − 1400 руб.) × 13%]. Доход работника-должника после вычета НДФЛ, с которого можно производить удержания, равен 69 782 руб. (80 000 − 10 218).
Бухгалтер определил очередность долгов и максимальные лимиты для каждого удержания. Текущие алименты и долг по ним относятся к первой очереди взыскания (ч. 1 ст. 111 Закона № 229-ФЗ). Для этих требований лимит удержаний — 70 процентов дохода (ч. 3 ст. 99 Закона № 229-ФЗ, ст. 138 ТК). Максимальная сумма, которую можно удержать на алименты и долг по алиментам в октябре, равна 48 847,40 руб. (69 782 руб. × 70%), из которых:
— текущие алименты — 17 445,50 руб. (69 782 руб. × 25%);
— долг по алиментам — 31 401,90 руб. (48 847,40 – 17 445,50).
На его погашение можно направить остаток в пределах 70 процентов, так как общий прошлый долг по алиментам 180 000 руб. больше этой суммы.
Долг по кредиту относится к четвертой очереди взыскания. Для него действует стандартный лимит удержаний — не более 50 процентов дохода (ч. 2 ст. 99 Закона № 229-ФЗ). Максимальный лимит для долга по кредиту — 34 891,00 руб. (69 782 руб. × 50%). Удержаний в счет погашения кредита из этой выплаты не будет. Возможность появится после того, как сотрудник полностью закроет долг по алиментам.
Правило 2. Удерживайте с каждой выплаты, а перечисляйте в течение трех дней. Официальные рекомендации от ФССП
С каких выплат удерживать. Алименты и другие долги работника удерживайте с каждой выплаты дохода — с аванса за первую половину месяца, с окончательного расчета за месяц, с премий, отпускных и т. д. (ст. 136 ТК, п. 3 ст. 98 Закона № 229-ФЗ). Любая часть зарплаты — это доход работника.
По алиментам есть особое правило. Семейный кодекс обязывает удерживать алименты ежемесячно (ст. 109 СК). Но Закон № 229-ФЗ прямо требует удерживать деньги при каждой выплате дохода.
Если удерживать алименты не с каждой выплаты, их плательщик будет получать зарплату неравномерно. Аванс будет принципиально больше зарплаты за вторую половину месяца. К тому же при однократном удержании не исключена ситуация, когда зарплаты за вторую половину месяца не хватит для взыскания всей суммы долга. Если работодатель будет удерживать алименты при выплате зарплаты и за первую, и за вторую половину месяца, он сможет сгладить разницу между авансом и зарплатой за вторую половину месяца, а также избежать неполного удержания.
В какой срок перечислять. Перечисляйте удержанные суммы не позднее трех рабочих дней со дня выплаты денег сотруднику (п. 3 ст. 98 Закона № 229-ФЗ). Вы не можете просто удержать деньги из выплаты за первую половину месяца, а перечислить ее вместе с суммой, которую удержите с итоговой выплаты. Не только удерживать, но и переводить деньги нужно после каждого взыскания, иначе бухгалтеру грозит штраф.
Скриншот. Официальный ответ приставов «Зарплате»
В ФССП также считают, что оснований не перечислять удержанные суммы у бухгалтера нет. Мы спросили приставов, можно ли удерживать алименты при каждой выплате дохода, а перечислять только один раз в месяц при выплате расчета по зарплате за месяц. Смотрите официальный ответ приставов нашему журналу — на полях.
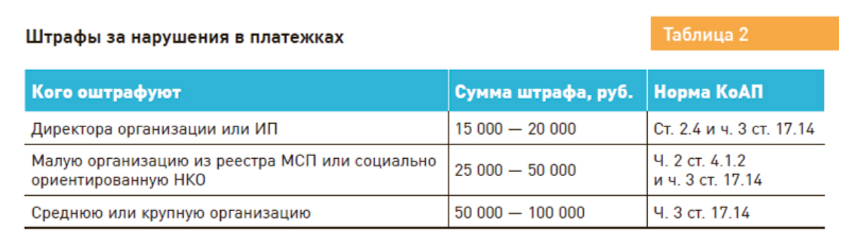
Штрафы за просрочку. За нарушение сроков перечисления удержаний компанию оштрафуют на сумму до 100 тыс. руб., а ее директора или бухгалтера — до 20 тыс. руб. (ч. 3 ст. 17.14 КоАП). В нескольких регионах приставы уже наказали главбухов за то, что те не удерживали алименты по исполнительным листам, которые поступили в организацию. Вот два примера.
1. Бухгалтера мебельного производства оштрафовали за то, что она не удерживала алименты из зарплаты сотрудника. Проверка бухгалтерии показала, что ответственная сотрудница, несмотря на постановление, не удерживала и не перечисляла алименты. Результат — штраф 15 тыс. руб. (ч. 3 ст. 17.14 КоАП). Еще один пример в том же регионе — бухгалтер коммунального предприятия не удерживала штраф. Ее также наказали на 17 тыс. руб.
2. Проверка выявила систематические нарушения удержаний и перечисления алиментных платежей. Руководитель компании, который также исполнял обязанности бухгалтера, не исполнял требования пристава и не перечислял алименты. Результат — штраф 15 тыс. руб.
Дополнительные риски. Получатель может потребовать проценты за задержку по статье 395 ГК с компании-работодателя, а не с самого работника.
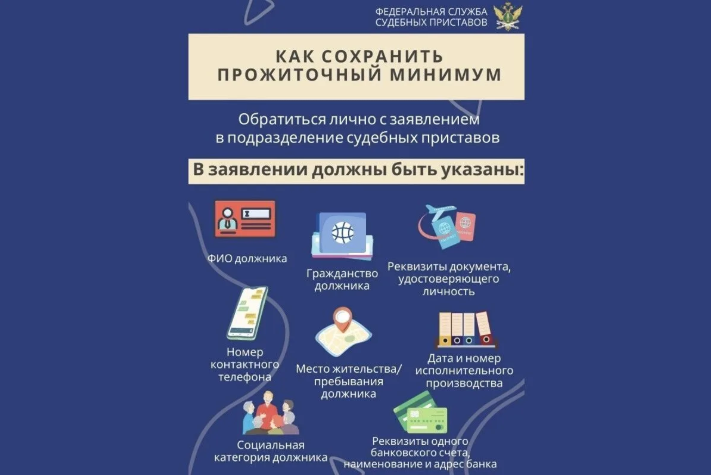
Сохраняйте прожиточный минимум по заявлению сотрудника
По долгам 4-й очереди, к примеру по кредитам, ЖКХ, за сотрудником по его заявлению может оставаться прожиточный минимум трудоспособного населения в целом по РФ или в регионе, если он там выше. Но к алиментам на несовершеннолетних детей это правило не применяется.
Если 50 процентов от зарплаты сотрудника меньше прожиточного минимума, алименты все равно удерживают в полном объеме, а вот удержания по кредитам и ЖКХ придется уменьшить или временно прекратить, если от судебного пристава пришло постановление о сохранении минимума. Например, в примере 1 у сотрудника на руках остается 48 123 руб., что гарантированно выше прожиточного минимума. Поэтому, если есть постановление пристава о сохранении прожиточного минимума, это требование выполняется — минимум работнику сохранен. Что делать должнику, чтобы минимум сохранили, смотрите в памятке от ФССП.
Правило 3. Указывайте в платежке специальный код и удержанную сумму. Образцы и правила от банкиров
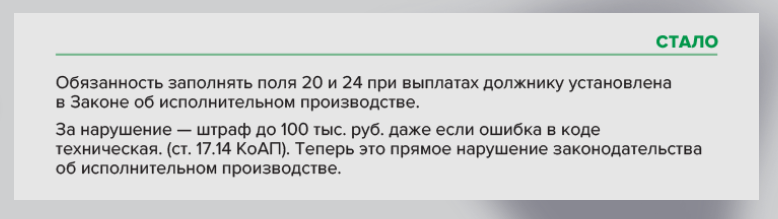
С 1 сентября 2026 года компаниям грозят административные штрафы, если в платежках на доходы неверно укажут код вида дохода в поле 20 и взысканную сумму в поле 24 при выплатах сотруднику-должнику. С сентября действует новая редакция части 5.1 статьи 70 Федерального закона от 02.10.2007 № 229-ФЗ. За нарушения грозит штраф до 100 тыс. руб. (таблица 2).
С 1 сентября 2026 года компаниям грозят административные штрафы, если в платежках на доходы неверно укажут код вида дохода в поле 20 и взысканную сумму в поле 24 при выплатах сотруднику-должнику. С сентября действует новая редакция части 5.1 статьи 70 Федерального закона от 02.10.2007 № 229-ФЗ. За нарушения грозит штраф до 100 тыс. руб. (таблица 2).
Центробанк и раньше настаивал, что за нарушения с зарплатными кодами необходимо штрафовать (письмо ЦБ от 03.11.2020 № 45-1-2-ОЭ/18395). Однако с сентября с этим поспорить уже не удастся, так как действует прямая норма закона. Ошибка в реквизитах — это проблема не банка, а того, кто заполняет платежку. Проверять добросовестность плательщика банк не обязан. Ниже – интерактив, который поможет быстро сориентироваться в изменениях.
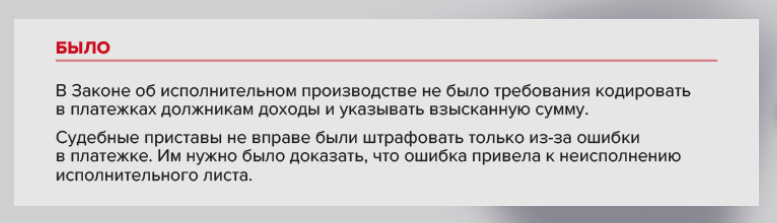
Кого оштрафуют за ошибки в платежках
Чек-лист. Что проверить перед отправкой платежки
Зарплатные платежки в компании заполняет бухгалтер. Если допустить в платежке неправильную кодировку, банк может списать долги с выплат, с которых ничего удерживать нельзя. За это грозит штраф в размере от 15 тыс. до 20 тыс. руб. (ч. 3 ст. 17.14 КоАП). Оштрафуют именно бухгалтера. Об этом сообщают судебные приставы на своих сайтах. Вот два примера.
Не показали сумму, которую удержали по исполнительному листу. У сотрудницы на основании постановления судебного пристава бухгалтер удерживала 50 процентов зарплаты. При этом она не отражала это в платежке. Оставшиеся на счете работницы суммы банк списал в пользу другого взыскателя, который обратился в банк с судебным решением, минуя службу судебных приставов. Таким образом, вся зарплата ушла в счет уплаты долгов, а это недопустимо. Работница пожаловалась приставам, и те проверили организацию. В результате бухгалтера оштрафовали на 15 тыс. руб.
Алименты перечислили без кода 2. Главбух перечислила алименты бывшей жене сотрудника, но в платежке не указала код вида дохода. Оказалось, что супруга задолжала за кредит. Банк, не видя кода в платежке, списал сумму полученных алиментов в счет долга. Женщина лишилась денег и пожаловалась в ФССП. Приставы согласились, что банк не вправе был из алиментов вычитать долги. Но в ошибке виноват главбух, поскольку не указал нужный код. В итоге оштрафовали главбуха.
О том, как заполнить платежку, чтобы не получить штраф, нам рассказала Марина Загоруйко, руководитель службы внутреннего контроля коммерческого банка.
Как заполнять поле 20 «Наз. пл.»
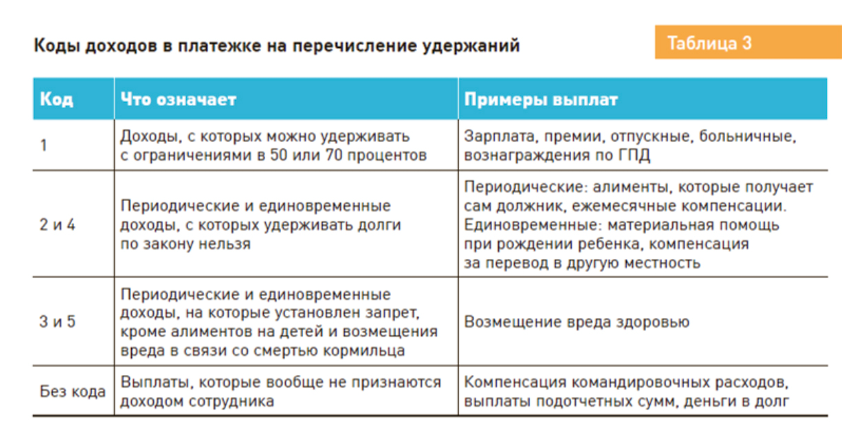
В поле 20 указывайте код дохода. Он показывает банку и приставам, можно ли списывать деньги с этой выплаты. Какой код ставить в разных случаях, смотрите в таблице 3 и в нашем сервисе. Впишите название выплаты, например, «зарплата» или «суточные», и сервис покажет код для платежки либо сообщит вам, что код указывать не нужно.
Поле 20 заполняйте только при переводе денег физлицу. Если вы перечисляете удержанные деньги напрямую на депозитный счет службы судебных приставов (ФССП), поле 20 оставьте пустым.
Что писать в поле 24 «Назначение платежа»
Если из выплаты работнику удержали деньги по исполнительному документу, укажите взысканную сумму в начале поля в формате: //ВЗС//15 000-00//, где:
Если удержания в текущем месяце не производили, например долг закрыт или лимит исчерпан алиментами, маркер «//ВЗС//» в поле 24 не пишите совсем. Проставлять нулевые суммы в формате «//ВЗС//0-00//» нельзя.
Платежка на должника. Если переводите деньги непосредственно работнику-должнику, например отпускные, в поле 20 укажите код дохода, а в поле 24 впишите удержанную сумму. Образец платежки на отпускные — ниже.
...
Что писать в поле 24 «Назначение платежа»
Если из выплаты работнику удержали деньги по исполнительному документу, укажите взысканную сумму в начале поля в формате: //ВЗС//15 000-00//, где:
- //ВЗС// — маркер взысканной суммы;
- 15 000-00 — сумма цифрами, рубли отделяются от копеек тире;
- // — закрывающий маркер.
Если удержания в текущем месяце не производили, например долг закрыт или лимит исчерпан алиментами, маркер «//ВЗС//» в поле 24 не пишите совсем. Проставлять нулевые суммы в формате «//ВЗС//0-00//» нельзя.
Образцы зарплатных платежек для разных ситуаций вы можете скачать в конце статьи
Платежка на должника. Если переводите деньги непосредственно работнику-должнику, например отпускные, в поле 20 укажите код дохода, а в поле 24 впишите удержанную сумму. Образец платежки на отпускные — ниже.
...
Информационный источник публикации Актион МЦФЭР