Отчитываться в налоговую будете реже: уже в следующем году минус 1,8 млн отчетов и тотальная смена логики. Готовьтесь к полной перезагрузке учета
За кого отчет по НДС налоговики заполнят сами
Кому можно будет сдавать 6-НДФЛ раз в год
Мила Барышникова,
эксперт журнала «Российский налоговый курьер»
Смотрите, что изменится в налоговой отчетности уже совсем скоро. Расчетов и деклараций будет меньше, а сами бланки станут проще. Декларацию по прибыли не будете сдавать по месту учета обособок уже со следующего года, а уведомления по имущественным налогам отменят. ФНС анонсировала в 2027 году минус 1 млн деклараций по налогу на прибыль и минус 800 тыс. отчетов по налогу на имущество. Берите в работу алгоритмы, как подготовиться к поправкам.
Прибыль: одна декларация вместо «веера» по обособкам
Отчетность за девять месяцев 2026 года в карточках. Читайте, какие изменения нужно учесть уже сейчас
С 1 января 2027 года организации больше не будут отчитываться по прибыли по месту нахождения каждой обособки. Из НК убрали такое требование (п. 1 ст. 289 НК, Федеральный закон от 28.11.2025 № 425-ФЗ). Вместо этого нужно сдавать единую декларацию по месту головного офиса.
Региональные управления ФНС рекомендуют компаниям заранее ознакомиться с обновленными требованиями и учесть изменения при планировании работы на 2027 год (сообщения УФНС по Рязанской области от 02.09.2026 и УФНС по г. Москве от 19.05.2026). При этом по-прежнему придется распределять налог по региональным бюджетам — это правило никуда не исчезает. Пункт 5 статьи 289 НК остается в неизменном виде.
ФНС уже представила проект новой декларации и порядка ее заполнения на regulation.gov.ru (ID проекта 167496). Правки внесут в действующую сейчас форму (утв. приказом ФНС от 02.10.2024 № ЕД‑7-3/830).
Читать разбор новой декларации по прибыли
Из обновленного приказа убрали все формулировки про сдачу отчета по месту регистрации каждой отдельной обособки. В частности, поправили подразделы 1.1 «Налог в федеральный бюджет и бюджеты субъектов Российской Федерации» и 1.2 «Ежемесячные авансовые платежи» раздела 1 «Сумма налога, подлежащая уплате». Из перечня кодов убрали коды 220 и 223. Сейчас код 220 означает сдачу отчетности по месту нахождения обособки, а код 223 — по месту нахождения организации при сдаче декларации по закрытому обособленному подразделению. С 2027 года эти коды не применяются.
До 2030 года планируют отменить также сдачу 6-НДФЛ и РСВ обособленными подразделениями. Все сведения по «обособкам» будут включать в свои отчеты головные организации
Компании, у которых есть обособленные подразделения в другом регионе, все равно будут распределять базу для расчета региональной части налога на прибыль между головной организацией и подразделениями (п. 2 ст. 288 НК). Порядок расчета доли прибыли, приходящейся на обособки, вы должны отразить в учетной политике.
Путаница в сроках. В проекте сказано, что применять обновленную форму нужно уже за 2026 год (п. 2 проекта приказа). Обязанность компаний отчитываться по месту каждой обособки убрали из НК с 1 января 2027 года (п. 1 ст. 289 НК в ред. Федерального закона от 28.11.2025 № 425-ФЗ). Значит, логично, что поправки распространяются уже на декларацию за 2026 год — ее вы сдаете после 1 января.
Однако, как мы выяснили, компаниям дадут больше времени подготовиться. В ФНС нас заверили, что проект поправят и срок его вступления в силу перенесут. Поэтому отчет за 2026 год вы будете сдавать еще на старом бланке (см. комментарий эксперта). Новую форму начнете применять только к отчетным периодам 2027 года.
За 2026 год будет действовать прежняя форма декларации по налогу на прибыль
Дмитрий Семенов, заместитель начальника отдела организации камерального контроля Управления камерального контроля ФНС России: «В проекте приказа ФНС, который вносит поправки в действующую декларацию, указано, что за 2026 год применять нужно новую форму. Но проект приказа дорабатывается, поэтому формулировки в нем будут меняться. Обновленную форму декларации надо будет применять начиная с отчетных периодов 2027 года. За 2026 год организации отчитаются по прибыли еще по старой форме»
Проверьте свою учетную политику. Поскольку расчет налога остался прежним, в «учетке» должно быть отражено, какой показатель вы выбрали для расчета доли прибыли, приходящейся на подразделения. Это может быть среднесписочная численность сотрудников или фонд оплаты труда.
Перенастройте учетные системы к концу года. Бухгалтерские программы должны формировать одну декларацию с множеством приложений № 5 к листу 02, множество подразделов 1.1, 1.2 раздела 1, а не множество отдельных деклараций. Ближе к концу года обновите ПО, протестируйте, как формируется единая декларация по прибыли с распределением по ОП.
Пересмотрите внутренние регламенты. Пока каждое ОП может самостоятельно готовить и сдавать свою часть. Но скоро головная организация должна консолидировать все показатели. Определите, кто в головном офисе отвечает за сбор данных от всех ОП. Обучите сотрудников бухгалтерии.
По-прежнему сообщайте о создании и закрытии ОП. Отмена «прибыльной» отчетности по обособкам не отменяет обязанность уведомлять инспекции о создании или закрытии ОП (ст. 23 НК, формы из приказа ФНС от 04.09.2020 № ЕД‑7-14/632С‑09-3-1).
Мониторьте изменения. Следите за публикацией итогового приказа ФНС и официальной регистрацией новой формы декларации.
Закройте недействующие ОП. Если есть обособленные подразделения, которые фактически не работают, есть смысл их закрыть — это упростит отчетность.
Имущественные налоги ФНС посчитает сама, уведомления отменяются
Правила сдачи отчетности в Росстат неожиданно изменили
Отчитываться в «статистику» теперь нужно по-новому. Изменения действуют с 15 сентября (постановление Правительства от 07.09.2026 № 1133). Подписывать отчеты нужно только УКЭП. Сдает отчеты лично директор либо назначает ответственных лиц. Поэтому проверьте, чтобы был приказ о назначении ответственных и организуйте, чтобы такие сотрудники получили УКЭП. Уведомления о необходимости сдать статотчетность, квитанции о ее получении и сообщения об ошибках Росстат будет направлять в личные кабинеты государственных информсистем, в том числе на госуслуги. Поэтому чаще проверяйте личный кабинет на госуслугах. Сдавать статистические формы обязали также самозанятых. Раньше у них не было такой обязанности
С отчетных периодов 2027 года меняют правила уплаты имущественных налогов организаций. Уведомлять инспекторов об исчисленных суммах компаниям впредь не придется. Перечислять налог на имущество с кадастровой недвижимости, транспортный и земельный налоги и авансовые платежи по ним организации будут на основании сообщений из налоговой. Также сдвигают сроки уплаты имущественных налогов (письмо ФНС от 18.03.2026 № БС‑36-21/2057).
Компании с 2027 года перестанут сами считать имущественные налоги. За них это будут делать налоговики. Исключение — налог на имущество, который считают исходя из среднегодовой стоимости. У инспекторов нет таких данных. Соответственно, декларация и уведомления в налоговую по этому налогу останутся.
В компанию придет сообщение из инспекции с суммой транспортного, земельного, кадастрового налога на имущество или авансового платежа по ним - своеобразный счет на оплату (см комментарий). Форма по КНД 1160308 утверждена приказом ФНС от 26.12.2025 № ЕД‑7-21/1278, действует с 01.04.2027. В сообщении инспекторы отразят сведения для расчета налога или авансового платежа. Например, объект налогообложения, налоговую базу, ставку, сумму налога либо авансового платежа, срок уплаты и т. д. Сообщение направят в электронном виде по ТКС или через личный кабинет налогоплательщика либо по почте заказным письмом (п. 9 и 10 письма ФНС от 18.03.2026 № БС‑36-21/2057).
Организация может не согласиться с суммой из сообщения ИФНС. Например, потому, что инспекторы не учли положенные ей льготы. Тогда можно подать соответствующие пояснения. Их форма по КНД 1150129 утверждена приказом ФНС от 12.01.2026 № ЕД‑1-21/2, действует с 01.01.2027. К пояснению нужно приложить подтверждающие документы. Срок подачи пояснений и документов НК не установлен. Инспекторы рассмотрят их в течение месяца. Этот срок могут увеличить на один месяц, чтобы получить дополнительные сведения. Если инспекторы пересчитают сумму налога или аванса, компании направят новое сообщение (п. 7 письма ФНС от 18.03.2026 № БС‑36-21/2057).
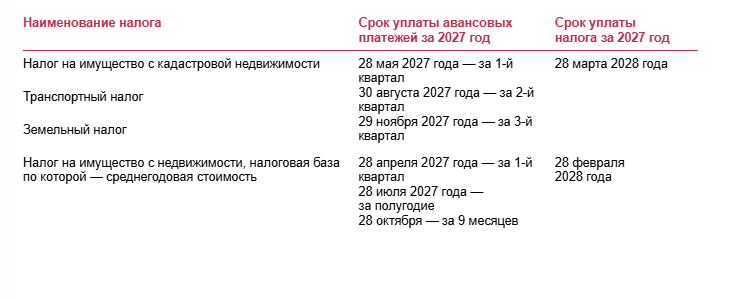
Авансы за 1-й квартал 2027 года потребуется перечислить уже в новые сроки — не позднее 28‑го числа второго месяца, следующего за истекшим отчетным периодом, то есть не позднее 28 мая (п. 1 письма ФНС от 18.03.2026 № БС‑36-21/2057). Когда перечислять платежи по имущественным налогам в 2027 году — смотрите в таблице 1. Исключение — авансы по налогу на имущество исходя из среднегодовой стоимости, по ним сроки не меняются.
Проведите сверку имущества с ИФНС до конца 2026 года. Инспекторы и ранее рекомендовали это делать, но теперь она имеет особое значение. Налоговики будут считать налоги на основании данных, полученных от Росреестра, ГИБДД, органов исполнительной власти субъектов РФ. Если в базе ФНС нет какого-то объекта или указана неверная кадастровая стоимость, налог посчитают неправильно. Исправить ошибку потом сложнее — придется подавать уточненные сведения и ждать перерасчета.
Проверьте все объекты недвижимости, транспортные средства и земельные участки в личном кабинете налогоплательщика. Закажите выписку из ЕГРН. Приведите в запросе новые коды. Сверьте кадастровую стоимость с данными Росреестра. Если выявите ошибки и расхождения, подайте уточняющие сведения. Настройте бухгалтерские программы на прием сообщений из ИФНС.
Имущественные налоги ФНС посчитает сама, декларации по обособленным подразделениям уберут
Даниил Егоров,
руководитель ФНС: «С 2027 года у нас еще два существенных изменения. Это налог на имущество юридических лиц. Мы переходим на полный расчет налога самостоятельно. Это примерно 800 тысяч организаций, которые больше не будут нам сдавать декларации по налогу на имущество и уведомления, мы им будем не только в годовом, но и в квартальном режиме предоставлять счет на оплату, который также будет легко проверить. Также с 2027 года убираем декларации по обособленным подразделениям юридических лиц. Это еще минус миллион деклараций в год»
Источник: информация от 28.04.2026 на nalog.gov.ru
6-НДФЛ станет годовым, но не для всех
Количество отчетов по форме 6-НДФЛ для малых и средних компаний хотят сократить. Такие планы обозначены в Национальной модели целевых условий ведения бизнеса (утв. распоряжением Правительства от 29.11.2025 № 3523‑р).
Что планируется. Компании со статусом малых и средних предприятий и иные категории налоговых агентов будут сдавать 6-НДФЛ только по итогам года. Ежеквартальных отчетов за 1-й квартал, полугодие и 9 месяцев не будет. Пока не ясно, какие иные категории попадут под это правило. Их определят отдельно. Новшество намечено уже на 2027 год. Но о разработке новой формы отчета ничего не слышно, поэтому, вероятнее всего, поправку отложат. К 2029 году чиновники должны проанализировать, можно ли распространить новый порядок и на крупный бизнес.
Уже сейчас вы можете сократить количество уведомлений по НДФЛ и взносам в налоговую. Компании с 1 сентября 2026 года могут подавать досрочные уведомления с плановыми суммами к уплате. Поэтому вместо того, чтобы отчитываться каждый месяц, организации могут направить в ИФНС уже в сентябре одно уведомление до конца года.
Все изменения по уведомлениям разобрали в статье. Рассказали, кому подойдет новый порядок, а кому стоит оставить все по-старому. Пройдите короткий тест, чтобы выбрать оптимальный вариант. Если больше ответов "да", досрочные уведомления вам не подходят.
СРОЧНО!
Какие налоги повышают
Вырастет НДФЛ с дивидендов и вкладов, больше товаров будут облагаться по ставке НДС 22 процента. Повышение налогов запланировал Минфин, он внес в Правительство бюджетные законопроекты на 2027 год.
НДФЛ. В основную налоговую базу по НДФЛ со ставками 13-22 процента включат так называемые пассивные доходы:
- дивиденды и доходы от другого долевого участия;
- проценты по вкладам;
- доходы по операциям с ценными бумагами и цифровыми правами;
- продажа имущества и долей;
- доходы по договорам страхования и дарения.
Сейчас подобные доходы облагаются по шкале 13/15 процентов. Минфин отметил, что поправки не коснутся необлагаемого минимума по вкладам — 1 млн руб., а также доходов участников СВО. По подсчетам чиновников, ставки НДФЛ вырастут для 4 млн человек.
НДС. Интернет-покупки за рубежом начнут облагаться НДС по стандартной ставке 22 процента. Платить налог будут электронные торговые площадки как агенты. Сейчас товары электронной трансграничной торговли не облагаются НДС при продаже в России. Еще весной Минфин планировал повышать НДС на интернет-покупки постепенно начиная с 7 процентов в 2027 году (информация на minfin.gov.ru от 24.04.2026). Но в итоге остановился на более жестком варианте. Посылки из-за рубежа стоимостью до 200 евро обложат таможенным сбором. Он составит 100 руб. за отправление. Сбор будет взиматься с почтовых отправлений для личного потребления.
Предзаполненные декларации по НДС — налоговая заполнит их за вас
Контрагентов придется проверять тщательнее: в РФ создадут реестр подставных лиц
Компании будут получать из налоговой предзаполненные декларации по НДС. Бухгалтерам останется лишь проверить расчет налога и подписать отчет. Минфин должен утвердить перечень тех, на кого распространяется новый порядок, новые требования к электронным счетам-фактурам и план-график перехода (подп. 2.7 и 2.8 приложения № 3 к распоряжению Правительства от 29.11.2025 № 3523‑р). Внедрение нового порядка запланировано на декабрь 2030 года.
Как это будет работать. Налоговики станут сами заполнять декларацию по НДС на основе сведений об операциях, содержащихся в электронных счетах-фактурах. Налогоплательщику в личном кабинете придет уже готовый черновик. Останется проверить, при необходимости внести недостающие сведения, подписать и отправить.
Предзаполненные декларации будут доступны не всем, а лишь тем, сведения об операциях которых имеются у ИФНС. Отдельно утвердят перечень категорий плательщиков, кому доступен новый порядок.
Чтобы у инспекторов были данные по вашим операциям, компании прежде должны перейти на электронные счета-фактуры. Тогда сведения из счетов-фактур будут автоматически переноситься в декларацию. Инспекторам останется лишь рассчитать сумму налога. Сейчас обязанность ...
Информационный источник публикации Актион МЦФЭР
Источник изображения Magnific