Как работать с самозанятым в 2027 году: новые ограничения и правила
С 1 октября особое внимание ФНС привлекут компании, которые работают с одним и тем же самозанятым более 60 часов в месяц полгода подряд. В рекомендации разобрали, каких условий стоит избегать компании в договорах с самозанятыми и как выстраивать работу с ними, чтобы не получить доначисления и штрафы. Материал поможет выбрать надежного контрагента, учесть все изменения и заключить соглашение на выгодных для компании условиях.
Изменения в работе с самозанятыми
В 2026 году вступили в силу изменения, которые касаются работы с самозанятыми. Бизнесу необходимо учитывать поправки, чтобы избежать возможных рисков и штрафов. В этом разделе рассмотрим ключевые нововведения, на которые стоит обратить внимание, если компания работает с самозанятыми, и разберем, как они влияют на бизнес.
Установили ограничения по работе через цифровые платформы. С 1 октября 2026 года действуют ограничения для самозанятых, которые работают через агрегаторы и маркетплейсы. Одному исполнителю запрещено работать от 60 часов в месяц и более в течение 6 месяцев подряд на одного заказчика. Платформа обязана отслеживать лимиты и в случае превышения приостановить выдачу и прием заказов для пары нарушителей. Других заказчиков это не коснется.
Если хотя бы в одном месяце самозанятый отработаете меньше 60 часов, отсчет шестимесячного периода обнулится. В расчет не попадают заказы, где нет почасового учета, и прямые договоры с заказчиками без участия платформ (постановление Правительства от 19.06.2026 № 760).
Ограничения касаются отраслей, где чаще всего происходит подмена трудовых отношений: образование, строительство, консультирование, спорт, отдых, развлечения, производство и доставка еды, операции с недвижимостью.
За нарушения самозанятых штрафовать не будут. Все риски не заказчике. Ему придется доначислить НДФЛ и страховые взносы, а также уплате административный штраф, если отношения с самозанятым переквалифицируют в трудовые.
Ужесточили критерии для проверки ГИТ. Трудовая инспекция может прийти, если компания работает минимум с 35 самозанятыми, и при этом каждый из них:
Раньше доля такого дохода составляла 90 процентов. Изменения вступили в силу 10 января 2026 года (приказ Минтруда от 08.12.2025 № 685н).
Расширили перечень сведений, которые налоговая передает для проверки. ФНС передают информацию в комиссии по противодействию нелегальной занятости (приказ Минтруда от 02.02.2024 № 40н). Они занимаются проверкой компаний и выявляют нарушения, в том числе в работе с самозанятыми. Если комиссии выявят нарушения, они направляют сведения в ГИТ, ИФНС или прокуратуру, которые могут прийти уже со своими проверками (подп. «в» п. 12 постановления Правительства от 03.05.2024 № 571). Если по итогам проверки нарушения подтвердят, компанию могут не только оштрафовать, но и доначислить НДФЛ и страховые взносы.
В перечень информации внесли изменения приказом Минтруда от 08.12.2025 № 685н. Теперь налоговая передает информацию за 12 месяцев о тех компаниях, которые:
До поправок налоговая передавала информацию за 12 месяцев, если компания работала с 10 самозанятыми и платила каждому минимум 20 тыс. рублей в месяц.
Также налоговая начнет передавать сведения за отчетный квартал об организациях, которые:
Ввели оплачиваемый больничный для самозанятых. С 1 января 2026 года действует эксперимент по оплате больничного для самозанятых (федеральные законы от 15.12.2025 № 455-ФЗ, № 456-ФЗ). Самозанятые вправе добровольно платить взносы и получать пособие по временной нетрудоспособности. Для участия нужно подать заявление через приложение «Мой налог», Госуслуги или в отделении СФР до 30 сентября 2027 года.
После регистрации самозанятый выбирает максимальную страховую сумму, которую он может получить за месяц, – 35 или 50 тыс. рублей. Суммы растут пропорционально МРОТ. Самозанятый получает право на выплаты по больничному после того, как уплатит взносы за шесть месяцев. Чтобы рассчитать выплаты, которую получит самозанятый, нужно отталкиваться от среднего ежемесячного заработка, который определяет закон.
Ежемесячный средний заработок составляет:
Средний ежемесячный заработок делят на число календарных дней месяца, в который заболел самозанятый. Так получается средний дневной заработок, который нужно умножить на число дней болезни. Итоговая сумма равняется размеру страховой выплаты.
Например, самозанятый выбрал страховую сумму в размере 35 тыс. рублей. Взносы он платил 6 месяцев. Значит, его ежемесячный средний заработок составляет 70 процентов от 35 тыс. рублей, то есть 24,5 тыс. рублей. Он заболел на 7 дней в середине августа. Получается, что за один день он должен получить 790 руб., то есть 24,5 тыс. рублей разделить на 31 день. Итоговая сумма, которую он получит, равняется 5 532 рубля. Общее уравнение выглядит так:
35 000 х 0,7 (70%) / 31 (количество дней в месяце) х 7 (количество дней больничного) = 5 532,26
Взнос, который должен платить самозанятый каждый месяц, считают по тарифу 3,84 процента от страховой суммы. То есть при сумме в 50 тыс. рублей самозанятый платит 1 920 рублей в месяц, а при сумму в 35 тыс. рублей – 1 344 рубля. Платить можно каждый месяц или сразу за несколько месяцев вперед – но не больше чем за год.
Во время болезни можно не платить взносы за месяц, в который самозанятый болел. При этом период непрерывной уплаты продлят на это время. Например, самозанятый платил 11 месяцев с января по ноябрь. Если бы он заплатил за декабрь, то период непрерывной оплаты составил бы 12 месяцев. Но в декабре заболел и не вносил деньги. Значит, отметку в 12 месяцев он преодолеет только когда заплатит взнос в январе.
Страховую сумму можно изменить после года непрерывной уплаты. В этом случае право на новый размер больничных возникнет также через 6 месяцев. Участие прекращается, если самозанятый перестал платить взносы, написал заявление о выходе, снялся с учета как самозанятый или умер.
Время участия в эксперименте засчитывают в страховой стаж. Это повлияет на размер будущих больничных и других пособий, если самозанятый позже устроится на работу по найму. Эксперимент продлится до 31 декабря 2028 года.
Как выбрать контрагента
Работать с самозанятыми вправе любые организации и ИП. Перед началом сотрудничества стоит убедиться, что контрагент действительно самозанятый. Для этого нужно запросить у него справку о постановке на учет из приложения «Мой налог» или воспользоваться сервисом ФНС (письмо ФНС от 28.12.2018 № ЕД-4-20/25962@). После рекомендуем проверить соблюдает ли контрагент ограничения для самозанятых, за нарушение которых ФНС может аннулировать его статус и доначислить компании НДФЛ со страховыми взносами.
Соблюдает ограничения по типу деятельности: самозанятые не вправе заниматься лицензируемой деятельностью и перепродажей товаров. Исключение: продажи своего имущества, а также добычей и реализацией подакцизных товаров и полезных ископаемых. Полный список запрещенной для самозанятых деятельности – в пункте 2 статьи 4 Федерального закона № 422-ФЗ от 27.11.2018 (далее – Закон №422-ФЗ).
Не работал с компанией по трудовому договору в течение последних двух лет:
Самозанятые вправе совмещать работу по трудовому договору и ГПД. Однако компании не могут нанимать по ГПД самозанятых, с которыми у них уже есть трудовые отношения, или тех, кто у них трудился за последние два года. Доходы от такого сотрудничества облагаются НДФЛ (п. 1 ст. 6 подп. 8 п. 2 Закона от 27.11.2018 № 422-ФЗ, письмо Минфина от 01.02.2019 № 03-11-11/5884).
Один из частых примеров совмещения работ для самозанятого: учитель физкультуры может работать по трудовому договору в школе, и одновременно подрабатывать тренером в фитнес-клубе по ГПД. Доходы от частных тренировок в клубе учитель будет декларировать и оплачивать самостоятельно в рамках налога на профессиональный доход. А с заработной платы школа оплатит НДФЛ и страховые взносы. Госслужащие вправе быть самозанятыми только для того, чтобы сдавать в аренду жилые помещения (п. 4 ч. 2 ст. 6 Закона № 422-ФЗ).
Зарабатывает в пределах установленных лимитов: годовой доход самозанятого не должен превышать 2,4 миллиона рублей. За превышение лимита ФНС лишит его статуса самозанятого, что приведет к доначислениям для компании, которая с ним работает (п. 8 ч. 2 ст. 4 Закона №422-ФЗ).
Доход самозанятого нужно считать с начала календарного года. Ограничений по доходу в месяц нет, главное не превышать годовой лимит.
Не нанимает работников: самозанятым запрещено нанимать работников по трудовому договору. За это налоговая может аннулировать статус и доначислить компании НДФЛ со страховыми взносами. Однако закон не запрещает самозанятым пользоваться услугами физических лиц, других самозанятых или ИП на основании гражданско-правовых договоров, например, договоров на оказание услуг или подряда. В таком случае отношения компании с самозанятым будут законными, риск доначислений снизится.
Как избежать претензий ФНС
Компании, работающие с самозанятыми, должны учитывать ограничения, которые устанавливает закон. В этом разделе – ключевые критерии, по которым стоит проверить отношения с самозанятым. Если есть риск нарушить одно из ограничений, рекомендуем отказаться от ГПД с самозанятым. Обнаружить риски поможет чек-лист Системы Юрист.
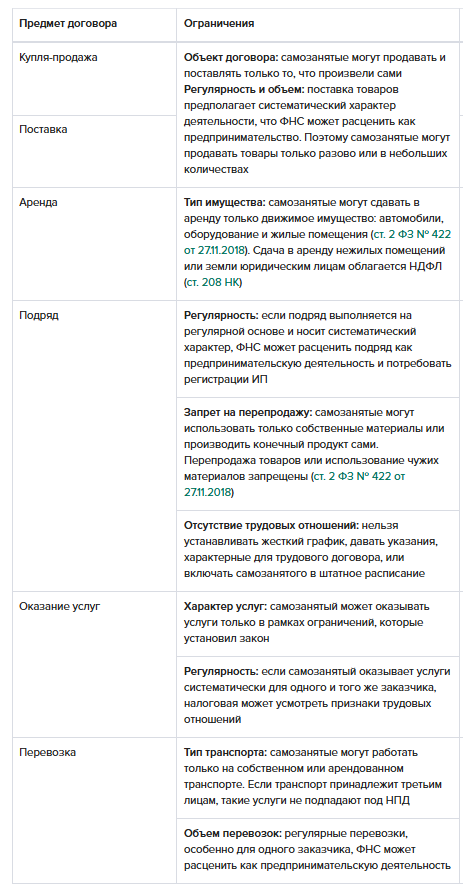
Предмет договора должен соответствовать требованиям к работе самозанятого. Специальных требований к предмету договора с самозанятым нет. Однако выбирать предмет для договора с самозанятым нужно с учетом законных ограничений, их разобрали в таблице. После анализа ограничений сможете перейти по ссылке и скачать образец нужного договора с комментариями.
Таблица 1. Ограничения для компаний в договорах с самозанятым
Дарья Озол
шеф-редактор Системы Юрист
Изменения в работе с самозанятыми
В 2026 году вступили в силу изменения, которые касаются работы с самозанятыми. Бизнесу необходимо учитывать поправки, чтобы избежать возможных рисков и штрафов. В этом разделе рассмотрим ключевые нововведения, на которые стоит обратить внимание, если компания работает с самозанятыми, и разберем, как они влияют на бизнес.
Установили ограничения по работе через цифровые платформы. С 1 октября 2026 года действуют ограничения для самозанятых, которые работают через агрегаторы и маркетплейсы. Одному исполнителю запрещено работать от 60 часов в месяц и более в течение 6 месяцев подряд на одного заказчика. Платформа обязана отслеживать лимиты и в случае превышения приостановить выдачу и прием заказов для пары нарушителей. Других заказчиков это не коснется.
Если хотя бы в одном месяце самозанятый отработаете меньше 60 часов, отсчет шестимесячного периода обнулится. В расчет не попадают заказы, где нет почасового учета, и прямые договоры с заказчиками без участия платформ (постановление Правительства от 19.06.2026 № 760).
Ограничения касаются отраслей, где чаще всего происходит подмена трудовых отношений: образование, строительство, консультирование, спорт, отдых, развлечения, производство и доставка еды, операции с недвижимостью.
За нарушения самозанятых штрафовать не будут. Все риски не заказчике. Ему придется доначислить НДФЛ и страховые взносы, а также уплате административный штраф, если отношения с самозанятым переквалифицируют в трудовые.
Ужесточили критерии для проверки ГИТ. Трудовая инспекция может прийти, если компания работает минимум с 35 самозанятыми, и при этом каждый из них:
- зарабатывает у этой компании больше 35 тыс. руб. в месяц.
- работает с компанией дольше 3 месяцев подряд;
- получает от этой компании почти весь свой доход, то больше 75 процентов от общего заработка.
Раньше доля такого дохода составляла 90 процентов. Изменения вступили в силу 10 января 2026 года (приказ Минтруда от 08.12.2025 № 685н).
Расширили перечень сведений, которые налоговая передает для проверки. ФНС передают информацию в комиссии по противодействию нелегальной занятости (приказ Минтруда от 02.02.2024 № 40н). Они занимаются проверкой компаний и выявляют нарушения, в том числе в работе с самозанятыми. Если комиссии выявят нарушения, они направляют сведения в ГИТ, ИФНС или прокуратуру, которые могут прийти уже со своими проверками (подп. «в» п. 12 постановления Правительства от 03.05.2024 № 571). Если по итогам проверки нарушения подтвердят, компанию могут не только оштрафовать, но и доначислить НДФЛ и страховые взносы.
В перечень информации внесли изменения приказом Минтруда от 08.12.2025 № 685н. Теперь налоговая передает информацию за 12 месяцев о тех компаниях, которые:
- работают минимум с 35 самозанятыми;
- платят каждому из них не менее 35 тыс. рублей в среднем за месяц;
- работает с ними более 3 месяцев.
До поправок налоговая передавала информацию за 12 месяцев, если компания работала с 10 самозанятыми и платила каждому минимум 20 тыс. рублей в месяц.
Также налоговая начнет передавать сведения за отчетный квартал об организациях, которые:
- работают минимум с 10 самозанятыми;
- платят каждому из них не менее 25 тыс. рублей в среднем за месяц;
- в предыдущем квартале состояли с этими самозанятыми в трудовых отношениях.
Ввели оплачиваемый больничный для самозанятых. С 1 января 2026 года действует эксперимент по оплате больничного для самозанятых (федеральные законы от 15.12.2025 № 455-ФЗ, № 456-ФЗ). Самозанятые вправе добровольно платить взносы и получать пособие по временной нетрудоспособности. Для участия нужно подать заявление через приложение «Мой налог», Госуслуги или в отделении СФР до 30 сентября 2027 года.
После регистрации самозанятый выбирает максимальную страховую сумму, которую он может получить за месяц, – 35 или 50 тыс. рублей. Суммы растут пропорционально МРОТ. Самозанятый получает право на выплаты по больничному после того, как уплатит взносы за шесть месяцев. Чтобы рассчитать выплаты, которую получит самозанятый, нужно отталкиваться от среднего ежемесячного заработка, который определяет закон.
Ежемесячный средний заработок составляет:
- 70 процентов от максимальной страховой суммы – если самозанятый платил взносы непрерывно от 6 до 11 месяцев подряд;
- 100 процентов от максимальной страховой суммы – если самозанятый платил взносы непрерывно 12 месяцев подряд и дольше.
Средний ежемесячный заработок делят на число календарных дней месяца, в который заболел самозанятый. Так получается средний дневной заработок, который нужно умножить на число дней болезни. Итоговая сумма равняется размеру страховой выплаты.
Например, самозанятый выбрал страховую сумму в размере 35 тыс. рублей. Взносы он платил 6 месяцев. Значит, его ежемесячный средний заработок составляет 70 процентов от 35 тыс. рублей, то есть 24,5 тыс. рублей. Он заболел на 7 дней в середине августа. Получается, что за один день он должен получить 790 руб., то есть 24,5 тыс. рублей разделить на 31 день. Итоговая сумма, которую он получит, равняется 5 532 рубля. Общее уравнение выглядит так:
35 000 х 0,7 (70%) / 31 (количество дней в месяце) х 7 (количество дней больничного) = 5 532,26
Взнос, который должен платить самозанятый каждый месяц, считают по тарифу 3,84 процента от страховой суммы. То есть при сумме в 50 тыс. рублей самозанятый платит 1 920 рублей в месяц, а при сумму в 35 тыс. рублей – 1 344 рубля. Платить можно каждый месяц или сразу за несколько месяцев вперед – но не больше чем за год.
Во время болезни можно не платить взносы за месяц, в который самозанятый болел. При этом период непрерывной уплаты продлят на это время. Например, самозанятый платил 11 месяцев с января по ноябрь. Если бы он заплатил за декабрь, то период непрерывной оплаты составил бы 12 месяцев. Но в декабре заболел и не вносил деньги. Значит, отметку в 12 месяцев он преодолеет только когда заплатит взнос в январе.
Страховую сумму можно изменить после года непрерывной уплаты. В этом случае право на новый размер больничных возникнет также через 6 месяцев. Участие прекращается, если самозанятый перестал платить взносы, написал заявление о выходе, снялся с учета как самозанятый или умер.
Время участия в эксперименте засчитывают в страховой стаж. Это повлияет на размер будущих больничных и других пособий, если самозанятый позже устроится на работу по найму. Эксперимент продлится до 31 декабря 2028 года.
Как выбрать контрагента
Работать с самозанятыми вправе любые организации и ИП. Перед началом сотрудничества стоит убедиться, что контрагент действительно самозанятый. Для этого нужно запросить у него справку о постановке на учет из приложения «Мой налог» или воспользоваться сервисом ФНС (письмо ФНС от 28.12.2018 № ЕД-4-20/25962@). После рекомендуем проверить соблюдает ли контрагент ограничения для самозанятых, за нарушение которых ФНС может аннулировать его статус и доначислить компании НДФЛ со страховыми взносами.
Соблюдает ограничения по типу деятельности: самозанятые не вправе заниматься лицензируемой деятельностью и перепродажей товаров. Исключение: продажи своего имущества, а также добычей и реализацией подакцизных товаров и полезных ископаемых. Полный список запрещенной для самозанятых деятельности – в пункте 2 статьи 4 Федерального закона № 422-ФЗ от 27.11.2018 (далее – Закон №422-ФЗ).
Не работал с компанией по трудовому договору в течение последних двух лет:
Самозанятые вправе совмещать работу по трудовому договору и ГПД. Однако компании не могут нанимать по ГПД самозанятых, с которыми у них уже есть трудовые отношения, или тех, кто у них трудился за последние два года. Доходы от такого сотрудничества облагаются НДФЛ (п. 1 ст. 6 подп. 8 п. 2 Закона от 27.11.2018 № 422-ФЗ, письмо Минфина от 01.02.2019 № 03-11-11/5884).
Один из частых примеров совмещения работ для самозанятого: учитель физкультуры может работать по трудовому договору в школе, и одновременно подрабатывать тренером в фитнес-клубе по ГПД. Доходы от частных тренировок в клубе учитель будет декларировать и оплачивать самостоятельно в рамках налога на профессиональный доход. А с заработной платы школа оплатит НДФЛ и страховые взносы. Госслужащие вправе быть самозанятыми только для того, чтобы сдавать в аренду жилые помещения (п. 4 ч. 2 ст. 6 Закона № 422-ФЗ).
Зарабатывает в пределах установленных лимитов: годовой доход самозанятого не должен превышать 2,4 миллиона рублей. За превышение лимита ФНС лишит его статуса самозанятого, что приведет к доначислениям для компании, которая с ним работает (п. 8 ч. 2 ст. 4 Закона №422-ФЗ).
Доход самозанятого нужно считать с начала календарного года. Ограничений по доходу в месяц нет, главное не превышать годовой лимит.
Не нанимает работников: самозанятым запрещено нанимать работников по трудовому договору. За это налоговая может аннулировать статус и доначислить компании НДФЛ со страховыми взносами. Однако закон не запрещает самозанятым пользоваться услугами физических лиц, других самозанятых или ИП на основании гражданско-правовых договоров, например, договоров на оказание услуг или подряда. В таком случае отношения компании с самозанятым будут законными, риск доначислений снизится.
Как избежать претензий ФНС
Компании, работающие с самозанятыми, должны учитывать ограничения, которые устанавливает закон. В этом разделе – ключевые критерии, по которым стоит проверить отношения с самозанятым. Если есть риск нарушить одно из ограничений, рекомендуем отказаться от ГПД с самозанятым. Обнаружить риски поможет чек-лист Системы Юрист.
Предмет договора должен соответствовать требованиям к работе самозанятого. Специальных требований к предмету договора с самозанятым нет. Однако выбирать предмет для договора с самозанятым нужно с учетом законных ограничений, их разобрали в таблице. После анализа ограничений сможете перейти по ссылке и скачать образец нужного договора с комментариями.
Таблица 1. Ограничения для компаний в договорах с самозанятым
Чтобы обезопасить компанию от визита ФНС и штрафов, изучите статью ниже. Эксперты проанализировали, по каким причинам налоговая приходит с проверками и как эти причины предупредить.
Объем контрагентов-самозанятых должен быть меньше 35 человек в год или 10 человек за 3 месяца. В законе нет ограничений по количеству самозанятых, с которыми может работать организация. Но ГИТ или ФНС заподозрят трудовые отношения в двух случаях. Первый – все контрагенты-самозанятые. Второй – за год наняли больше 35 самозанятых, при этом среднемесячный доход каждого больше 35 тыс. руб., а средняя продолжительность договора с физлицом больше трех месяцев за последний год.
Тогда работодателю придется заплатить штраф за подмену отношений до 100 тыс. руб., НДФЛ, все страховые взносы, а также пени и штрафы за их несвоевременную уплату. О том, в каком случае суд займет сторону работодателя в спорах о самозанятых, а в каком – налоговой, читайте в обзоре практики за 2024-2025 годы.
Чтобы избежать проблем с проверяющими, рекомендуем заключать договор с самозанятыми на конкретные услуги или работы, которые нужно сдать в конкретный срок.
Нельзя заключать трудовой договор с самозанятым. Договор с самозанятым нельзя заключать, если отношения напоминают трудовые. Если контролирующие органы посчитают, что отношения с самозанятым фактически являются трудовыми, а не гражданско-правовыми, компанию могут обязать уплатить НДФЛ и ...
Информационный источник публикации Актион МЦФЭР
Источник изображения Magnific