



Как рассчитать стоимость чистых активов
В рекомендации – в каких случаях и на какую дату рассчитывать стоимость чистых активов, порядок расчета, как увеличить чистые активы. Стоимость чистых активов позволяет организации определить ее текущее финансовое состояние, то есть понять, чего у нее больше: имущества и требований или долгов и обязательств. Порядок оценки чистых активов утвержден приказом Минфина от 28.08.2014 № 84н.
Дата расчета
Наиболее распространенными случаями, при наступлении которых организация должна определять стоимость чистых активов, являются составление отчетности или отношения с учредителями. От этого зависит дата расчета.
На отчетную дату. Чистые активы считайте на отчетную дату при составлении годовой бухгалтерской отчетности. Компания должна контролировать соотношение чистых активов и величины уставного капитала. Стоимость чистых активов не должна быть меньше минимального размера уставного капитала общества (п. 3 ст. 20 Закона от 08.02.1998 № 14-ФЗ, п. 4, 6 ст. 35 Закона от 26.12.1995 № 208-ФЗ).
Кроме этого, если по итогам третьего года подряд стоимость чистых активов АО или ООО будет меньше уставного капитала, то организация должна либо уменьшить уставный капитал, либо ликвидировать общество (п. 6 ст. 35 Закона от 26.12.1995 № 208-ФЗ, п. 4 ст. 30 Закона от 08.02.1998 № 14-ФЗ).
На дату принятия решения об увеличении уставного капитала. Сумма, на которую увеличивается уставный капитал за счет имущества общества, не должна превышать разницу между стоимостью чистых активов и суммой уставного капитала и резервного фонда организации (п. 2 ст. 18 Закона от 08.02.1998 № 14-ФЗ, п. 5 ст. 28 Закона от 26.12.1995 № 208-ФЗ).
На дату выхода участника из ООО. Действительная доля участника рассчитывается с учетом чистых активов. Соответственно, на дату выхода участника из ООО нужно рассчитать чистые активы.
На дату принятия решения о выплате дивидендов. Если чистые активы меньше уставного капитала и резервного фонда или станут меньше их размера в результате выплаты дивидендов, организация не вправе выплачивать дивиденды (п. 1 ст. 29 Закона от 08.02.1998 № 14-ФЗ, п. 1 ст. 43 Закона от 26.12.1995 № 208-ФЗ).
На дату совершения сделки с акциями, не обращающимися на рынке ценных бумаг. Стоимость чистых активов понадобится, если в учетной политике компания прописала, что определяет расчетную цену акций самостоятельно. Например, исходя из стоимости чистых активов по правилам пункта 6 Порядка (утв. приказом ФСФР от 09.11.2010 № 10-66/пз-н).
На дату запроса от потенциального участника общества. Определение чистых активов необходимо для оценки деловой репутации предприятия, которое приобретают как имущественный комплекс. При наличии таких данных потенциальный владелец примет более взвешенное решение.
Порядок расчета
Порядок оценки (расчет стоимости) чистых активов утвержден приказом Минфина от 28.08.2014 № 84н. Он распространяется на АО, ООО, государственные и муниципальные унитарные предприятия, производственные кооперативы, жилищные накопительные кооперативы, хозяйственные партнерства, организаторов азартных игр (п. 1 и 2 Порядка, утв. приказом Минфина от 28.08.2014 № 84н).
Чистые активы определяйте по данным Бухгалтерского баланса. Для расчета стоимости чистых активов используйте формулу:
Олег Хороший
государственный советник РФ 2-го класса
Сергей Разгулин
действительный государственный советник РФ 3-го класса
Дата расчета
Наиболее распространенными случаями, при наступлении которых организация должна определять стоимость чистых активов, являются составление отчетности или отношения с учредителями. От этого зависит дата расчета.
На отчетную дату. Чистые активы считайте на отчетную дату при составлении годовой бухгалтерской отчетности. Компания должна контролировать соотношение чистых активов и величины уставного капитала. Стоимость чистых активов не должна быть меньше минимального размера уставного капитала общества (п. 3 ст. 20 Закона от 08.02.1998 № 14-ФЗ, п. 4, 6 ст. 35 Закона от 26.12.1995 № 208-ФЗ).
Кроме этого, если по итогам третьего года подряд стоимость чистых активов АО или ООО будет меньше уставного капитала, то организация должна либо уменьшить уставный капитал, либо ликвидировать общество (п. 6 ст. 35 Закона от 26.12.1995 № 208-ФЗ, п. 4 ст. 30 Закона от 08.02.1998 № 14-ФЗ).
На дату принятия решения об увеличении уставного капитала. Сумма, на которую увеличивается уставный капитал за счет имущества общества, не должна превышать разницу между стоимостью чистых активов и суммой уставного капитала и резервного фонда организации (п. 2 ст. 18 Закона от 08.02.1998 № 14-ФЗ, п. 5 ст. 28 Закона от 26.12.1995 № 208-ФЗ).
На дату выхода участника из ООО. Действительная доля участника рассчитывается с учетом чистых активов. Соответственно, на дату выхода участника из ООО нужно рассчитать чистые активы.
На дату принятия решения о выплате дивидендов. Если чистые активы меньше уставного капитала и резервного фонда или станут меньше их размера в результате выплаты дивидендов, организация не вправе выплачивать дивиденды (п. 1 ст. 29 Закона от 08.02.1998 № 14-ФЗ, п. 1 ст. 43 Закона от 26.12.1995 № 208-ФЗ).
На дату совершения сделки с акциями, не обращающимися на рынке ценных бумаг. Стоимость чистых активов понадобится, если в учетной политике компания прописала, что определяет расчетную цену акций самостоятельно. Например, исходя из стоимости чистых активов по правилам пункта 6 Порядка (утв. приказом ФСФР от 09.11.2010 № 10-66/пз-н).
На дату запроса от потенциального участника общества. Определение чистых активов необходимо для оценки деловой репутации предприятия, которое приобретают как имущественный комплекс. При наличии таких данных потенциальный владелец примет более взвешенное решение.
Порядок расчета
Порядок оценки (расчет стоимости) чистых активов утвержден приказом Минфина от 28.08.2014 № 84н. Он распространяется на АО, ООО, государственные и муниципальные унитарные предприятия, производственные кооперативы, жилищные накопительные кооперативы, хозяйственные партнерства, организаторов азартных игр (п. 1 и 2 Порядка, утв. приказом Минфина от 28.08.2014 № 84н).
Чистые активы определяйте по данным Бухгалтерского баланса. Для расчета стоимости чистых активов используйте формулу:
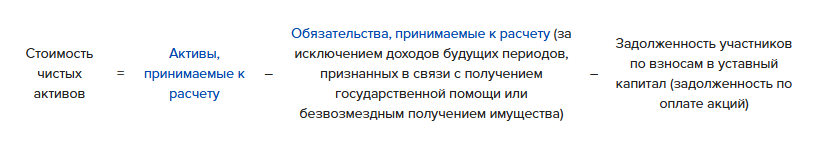
В состав активов, принимаемых к расчету, включите:
– внеоборотные активы, отражаемые в разделе I Бухгалтерского баланса;
– оборотные активы, отражаемые в разделе II Бухгалтерского баланса.
В состав обязательств, принимаемых к расчету, включите долгосрочные и краткосрочные обязательства. Это следует из пунктов 4–6 Порядка, утвержденного приказом Минфина от 28.08.2014 № 84н. Эти обязательства отражены в разделах IV и V Бухгалтерского баланса, а именно:
– внеоборотные активы, отражаемые в разделе I Бухгалтерского баланса;
– оборотные активы, отражаемые в разделе II Бухгалтерского баланса.
В состав обязательств, принимаемых к расчету, включите долгосрочные и краткосрочные обязательства. Это следует из пунктов 4–6 Порядка, утвержденного приказом Минфина от 28.08.2014 № 84н. Эти обязательства отражены в разделах IV и V Бухгалтерского баланса, а именно:
- долгосрочные обязательства по займам и кредитам и прочие долгосрочные обязательства (включая величину отложенных налоговых обязательств);
- краткосрочные обязательства по займам и кредитам;
- кредиторскую задолженность;
- задолженность участникам (учредителям) по выплате доходов;
- резервы предстоящих расходов;
- прочие краткосрочные обязательства.
Увеличение чистых активов
Увеличить чистые активы общества можно несколькими способами. Чаще всего учредители вносят вклад в имущество, прощают долги или дружественные компании передают имущество безвозмездно. Также можно сделать переоценку основных средств или НМА, если есть уверенность в том, что они не подешевели. Это увеличит добавочный капитал общества.
Вклад учредителя (акционера, участника) в имущество хозяйственного общества. Чаще всего такой вклад вносят деньгами. Он не увеличивает ни размер уставного капитала, ни номинальную стоимость долей участников или стоимость акций. В ООО вклад можно внести, если это предусмотрено уставом общества и есть решение общего собрания участников. В АО вклад вносят по договору или по решению собрания акционеров (п. 1 и 4 ст. 27 Закона от 08.02.1998 № 14-ФЗ, ст. 32.2 Закона от 26.12.1995 № 208-ФЗ). Стоимость вкладов в имущество не признается доходом по налогу на прибыль (п. 3.7 п. 1 ст. 251 НК).
Переоценка основных средств и нематериальных активов. Этот способ удобен, поскольку дооценка не увеличивает ни налог на прибыль, ни налог при УСН. Результаты переоценки влияют только на бухучет. Но стоит учесть, что выросшая стоимость недвижимости может увеличить налог на имущество, если он рассчитывается исходя из балансовой стоимости ОС. При расчете налога исходя из кадастровой стоимости переоценка не влияет на налог на имущество.
Передача имущества между основным и дочерним обществами. Безвозмездная передача между такими обществами допустима, даже если сумма превышает 3000 руб. В этом случае не действует запрет из подпункта 4 пункта 1 статьи 575 ГК. Разъяснения об этом – в постановлении Президиума ВАС от 04.12.2012 № 8989/12. В документах, которые сопровождают передачу имущества, укажите деловую цель – увеличение чистых активов.
Расчет в 1С:Бухгалтерия
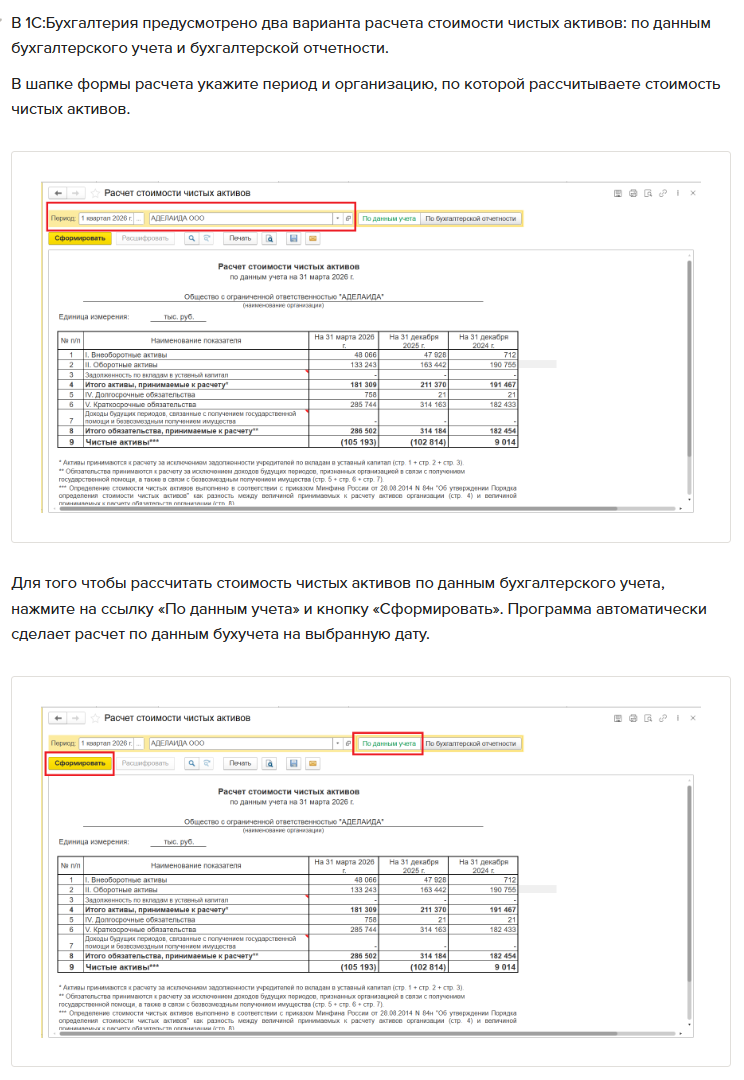
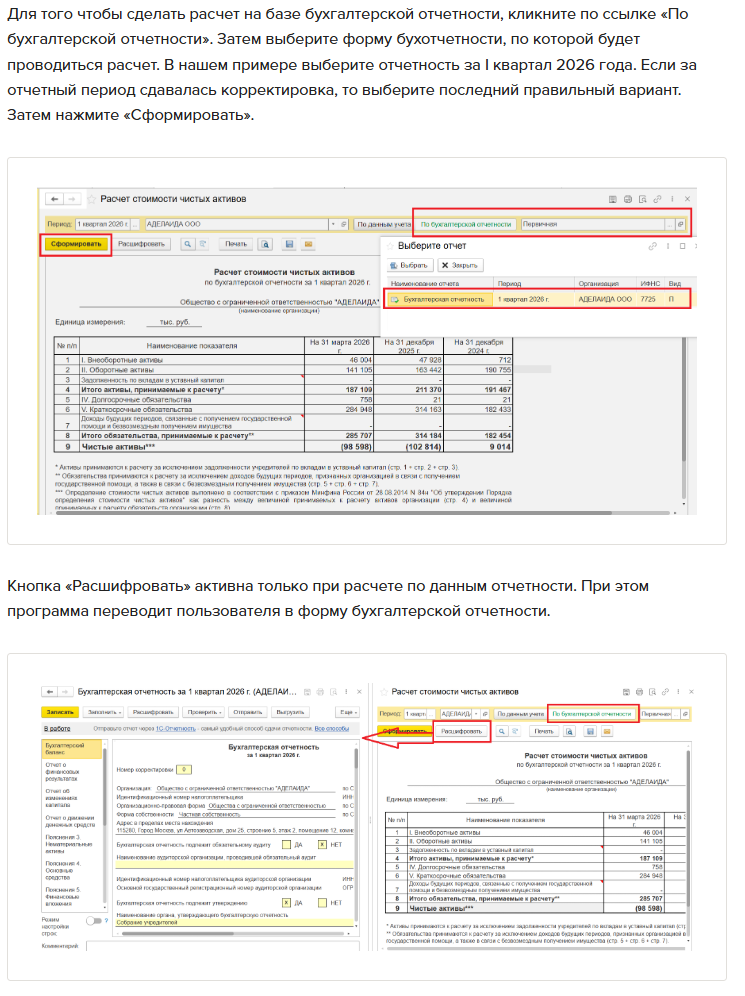
Воспользуйтесь алгоритмом, как рассчитать в 1С:Бухгалтерия стоимость чистых активов. В программе предусмотрено два варианта расчета: на базе бухгалтерской отчетности или по данным бухгалтерского учета.
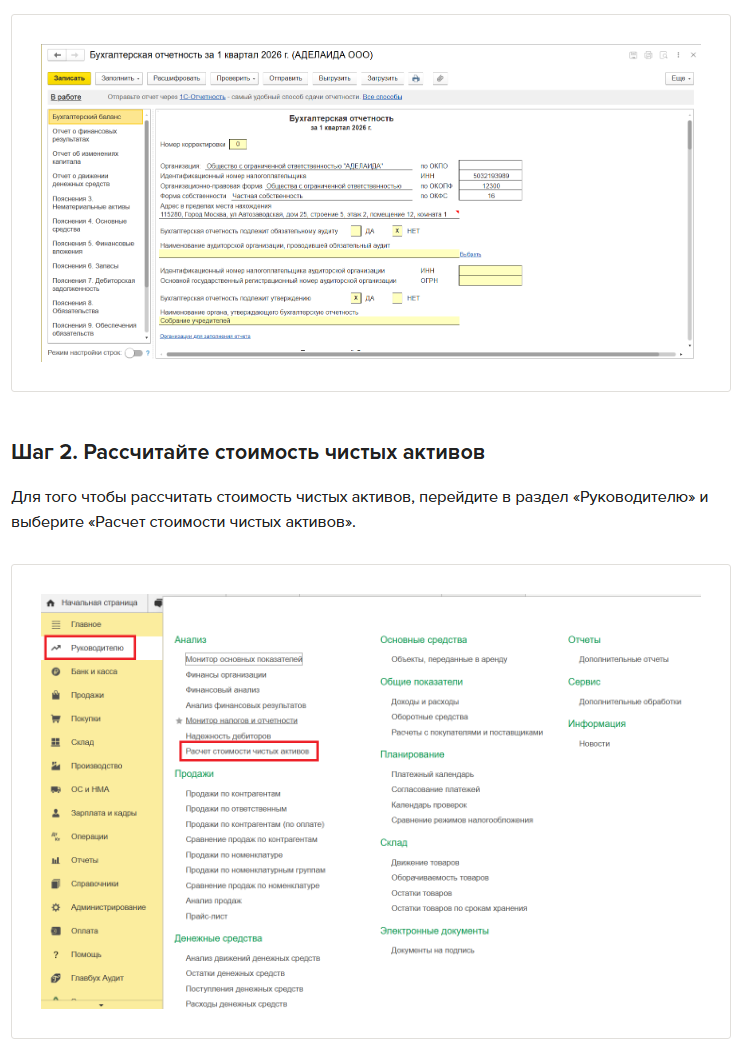
Рассмотрим расчет стоимости активов за I квартал 2026 года на примере отчетности и данных бухучета ООО «Аделаида».
Шаг 1. Подготовьтесь к расчету
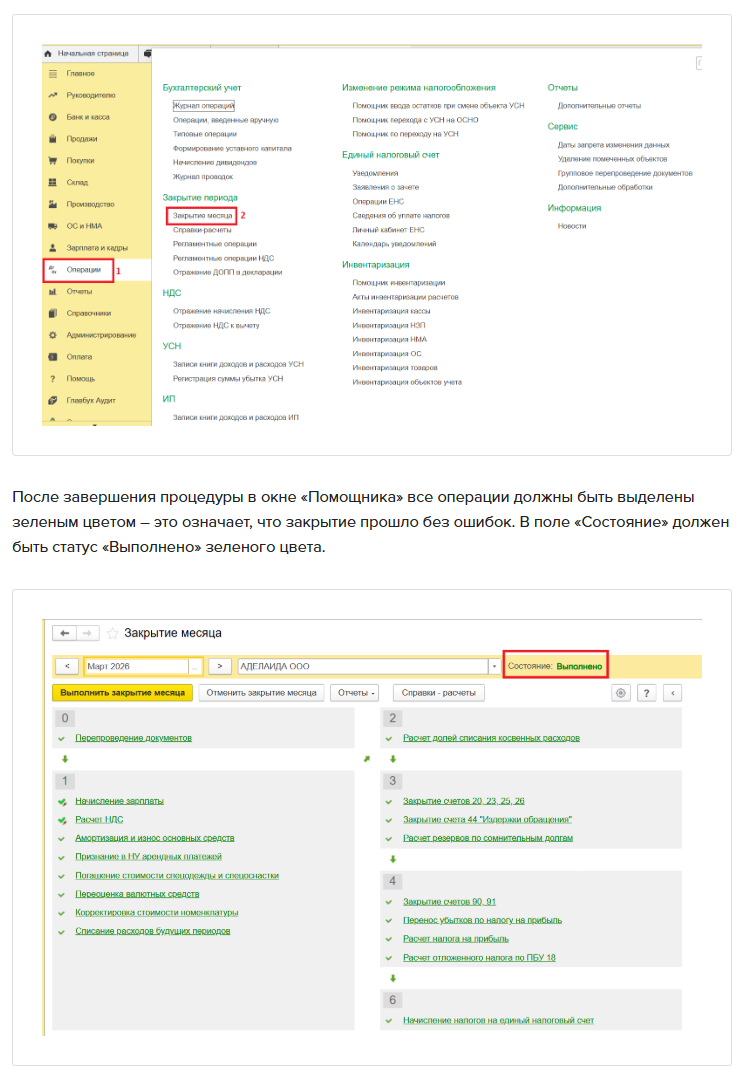
Перед тем как сделать расчет, проведите процедуру закрытия отчетного периода. Для этого перейдите в раздел «Операции» и выберите «Закрытие месяца».
Увеличить чистые активы общества можно несколькими способами. Чаще всего учредители вносят вклад в имущество, прощают долги или дружественные компании передают имущество безвозмездно. Также можно сделать переоценку основных средств или НМА, если есть уверенность в том, что они не подешевели. Это увеличит добавочный капитал общества.
Вклад учредителя (акционера, участника) в имущество хозяйственного общества. Чаще всего такой вклад вносят деньгами. Он не увеличивает ни размер уставного капитала, ни номинальную стоимость долей участников или стоимость акций. В ООО вклад можно внести, если это предусмотрено уставом общества и есть решение общего собрания участников. В АО вклад вносят по договору или по решению собрания акционеров (п. 1 и 4 ст. 27 Закона от 08.02.1998 № 14-ФЗ, ст. 32.2 Закона от 26.12.1995 № 208-ФЗ). Стоимость вкладов в имущество не признается доходом по налогу на прибыль (п. 3.7 п. 1 ст. 251 НК).
Переоценка основных средств и нематериальных активов. Этот способ удобен, поскольку дооценка не увеличивает ни налог на прибыль, ни налог при УСН. Результаты переоценки влияют только на бухучет. Но стоит учесть, что выросшая стоимость недвижимости может увеличить налог на имущество, если он рассчитывается исходя из балансовой стоимости ОС. При расчете налога исходя из кадастровой стоимости переоценка не влияет на налог на имущество.
Передача имущества между основным и дочерним обществами. Безвозмездная передача между такими обществами допустима, даже если сумма превышает 3000 руб. В этом случае не действует запрет из подпункта 4 пункта 1 статьи 575 ГК. Разъяснения об этом – в постановлении Президиума ВАС от 04.12.2012 № 8989/12. В документах, которые сопровождают передачу имущества, укажите деловую цель – увеличение чистых активов.
Расчет в 1С:Бухгалтерия
Воспользуйтесь алгоритмом, как рассчитать в 1С:Бухгалтерия стоимость чистых активов. В программе предусмотрено два варианта расчета: на базе бухгалтерской отчетности или по данным бухгалтерского учета.
Рассмотрим расчет стоимости активов за I квартал 2026 года на примере отчетности и данных бухучета ООО «Аделаида».
Шаг 1. Подготовьтесь к расчету
Перед тем как сделать расчет, проведите процедуру закрытия отчетного периода. Для этого перейдите в раздел «Операции» и выберите «Закрытие месяца».
Шаг 3. Распечатайте и сохраните расчет
Для того чтобы сформировать печатную форму расчета стоимости чистых активов, нажмите на ...
Для того чтобы сформировать печатную форму расчета стоимости чистых активов, нажмите на ...
Информационный источник публикации Актион МЦФЭР
Источник изображения Magnific




