



ЕНС опять переделали. Новые возможности и запреты: подсказки от налогового эксперта
В сентябре вступят в силу поправки по ЕНС. Появятся досрочные уведомления по НДФЛ и взносам, заработают ограничения по переводам денег контрагентам. Вместе с Екатериной Григоренко, советником государственной гражданской службы РФ 2-го класса, разобрали, что нужно знать бухгалтеру о новых правилах.
Налоговый эксперт Екатерина Григоренко разъяснила, какие возможности появляются у бухгалтера и какие запреты вводят для бизнеса. Забирайте подсказки, чтобы не пришлось лишний раз сверяться с налоговиками и контрагентами.
Уведомления по НДФЛ и взносам можно будет подавать досрочно
С 1 сентября 2026 года компании и предприниматели получат право подавать досрочные уведомления по НДФЛ и страховым взносам — на будущие месяцы до конца года (абз. 4 и 5 п. 9 ст. 58 НК в ред. Федерального закона от 28.11.2025 № 425‑ФЗ). Например, уже в сентябре можно подать уведомление за все периоды до конца года, указать в них запланированные суммы НДФЛ и взносов.
Даже если заполнять одно уведомление на несколько месяцев, в нем нужно будет отдельно прописывать сумму для каждого периода и КБК.
Если подавали досрочное уведомление, можно не отказываться от обычных? Да, это оптимальный вариант, который подойдет большинству компаний и предпринимателей. Вы сами решаете, за какой период подавать досрочные уведомления — за два месяца, квартал или сразу до конца года и по каким платежам — только по НДФЛ или взносам либо сразу по обеим выплатам. Учитывайте, что требование о разбивке платежа по периодам в уведомлении остается.
«Сможете чередовать обычные и досрочные уведомления в любом порядке. Главное — учитывайте разные сроки проведения зачета сумм по ним, чтобы спланировать беспроблемное ведение учета».
Екатерина Григоренко, советник государственной гражданской службы РФ 2-го класса
Как сообщить о досрочных уведомлениях налоговой? О переходе на досрочный порядок уведомлять налоговую не надо. Просто подаете уведомление с будущими периодами — и все. Учтите, что в текущем году подать досрочные уведомления на следующий год нельзя, так как это уже другой налоговый период. Форма уведомления из-за поправок не меняется. Например, в сентябре можно подать уведомление по взносам за уже закрытый период — август, а также авансом за октябрь и ноябрь (см. образец на полях). За сентябрь и декабрь уведомления не подавайте — поскольку все сведения вы укажете в РСВ, дублировать информацию не нужно. Налоговики рекомендуют поступать именно так.
Важно
Контролируйте, изменилась ли сумма из досрочного уведомления, и при необходимости сдавайте корректировки.
Платить тоже придется досрочно? Нет, вы можете вносить деньги постепенно — главное, чтобы к установленным срокам на ЕНС были необходимые средства. Налоговики будут резервировать суммы в новые сроки (привели их в таблице). Если к этим срокам на ЕНС не будет денег, платеж зарезервируют позднее, в течение трех дней после того, как сальдо станет положительным (п. 7 и 9 ст. 78 НК в ред. Закона № 425-ФЗ). Так что при подаче досрочных уведомлений вы решаете сами: сразу перечислить сумму, чтобы потом не отвлекаться, либо уплатить НДФЛ или взносы ближе к установленному крайнему сроку (п. 3 ст. 431 и п. 6 ст. 226 НК).
Налоговый эксперт Екатерина Григоренко разъяснила, какие возможности появляются у бухгалтера и какие запреты вводят для бизнеса. Забирайте подсказки, чтобы не пришлось лишний раз сверяться с налоговиками и контрагентами.
Уведомления по НДФЛ и взносам можно будет подавать досрочно
С 1 сентября 2026 года компании и предприниматели получат право подавать досрочные уведомления по НДФЛ и страховым взносам — на будущие месяцы до конца года (абз. 4 и 5 п. 9 ст. 58 НК в ред. Федерального закона от 28.11.2025 № 425‑ФЗ). Например, уже в сентябре можно подать уведомление за все периоды до конца года, указать в них запланированные суммы НДФЛ и взносов.
Когда стоит перейти на досрочный порядок? Плюс досрочных уведомлений в том, что можно сдать их перед отпуском, чтобы во время отдыха не отвлекаться на рабочие дела. Или снизить нагрузку во время отчетной кампании. У новой возможности есть и минусы — например, иногда досрочные уведомления придется корректировать.
Важно
Даже если заполнять одно уведомление на несколько месяцев, в нем нужно будет отдельно прописывать сумму для каждого периода и КБК.
Если подавали досрочное уведомление, можно не отказываться от обычных? Да, это оптимальный вариант, который подойдет большинству компаний и предпринимателей. Вы сами решаете, за какой период подавать досрочные уведомления — за два месяца, квартал или сразу до конца года и по каким платежам — только по НДФЛ или взносам либо сразу по обеим выплатам. Учитывайте, что требование о разбивке платежа по периодам в уведомлении остается.
«Сможете чередовать обычные и досрочные уведомления в любом порядке. Главное — учитывайте разные сроки проведения зачета сумм по ним, чтобы спланировать беспроблемное ведение учета».
Екатерина Григоренко, советник государственной гражданской службы РФ 2-го класса
Как сообщить о досрочных уведомлениях налоговой? О переходе на досрочный порядок уведомлять налоговую не надо. Просто подаете уведомление с будущими периодами — и все. Учтите, что в текущем году подать досрочные уведомления на следующий год нельзя, так как это уже другой налоговый период. Форма уведомления из-за поправок не меняется. Например, в сентябре можно подать уведомление по взносам за уже закрытый период — август, а также авансом за октябрь и ноябрь (см. образец на полях). За сентябрь и декабрь уведомления не подавайте — поскольку все сведения вы укажете в РСВ, дублировать информацию не нужно. Налоговики рекомендуют поступать именно так.
Важно
Контролируйте, изменилась ли сумма из досрочного уведомления, и при необходимости сдавайте корректировки.
Платить тоже придется досрочно? Нет, вы можете вносить деньги постепенно — главное, чтобы к установленным срокам на ЕНС были необходимые средства. Налоговики будут резервировать суммы в новые сроки (привели их в таблице). Если к этим срокам на ЕНС не будет денег, платеж зарезервируют позднее, в течение трех дней после того, как сальдо станет положительным (п. 7 и 9 ст. 78 НК в ред. Закона № 425-ФЗ). Так что при подаче досрочных уведомлений вы решаете сами: сразу перечислить сумму, чтобы потом не отвлекаться, либо уплатить НДФЛ или взносы ближе к установленному крайнему сроку (п. 3 ст. 431 и п. 6 ст. 226 НК).
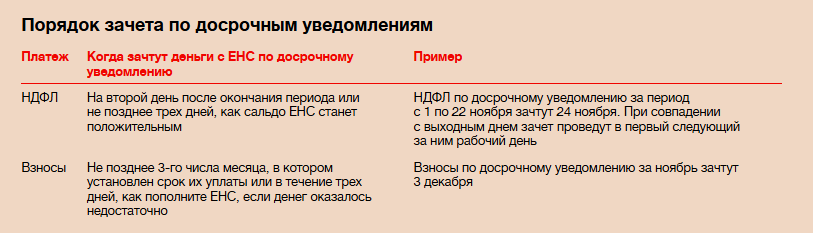
«По досрочным уведомлениям списание происходит поэтапно — по мере наступления каждого периода и месяца, а не единовременно при подаче уведомления. Если бы всю сумму ИФНС резервировала сразу, это привело бы к выбытию значительных средств из оборота компании. Бизнес не пользовался бы новой возможностью. Законодатель специально сократил сроки зачета с 28-го числа на 24-е/2‑е/3-е число, чтобы сделать механизм удобным, но не обременительным».
Екатерина Григоренко, советник государственной гражданской службы РФ 2-го класса
Когда корректировать досрочные уведомления? При досрочных уведомлениях нужно следить, изменилась ли по факту сумма НДФЛ или взносов к уплате по сравнению с той, что вы указали ранее. Если сумма увеличится, направьте корректировочное уведомление в обычный срок: по НДФЛ — не позднее 3-го либо 25-го числа, по взносам — не позднее 25-го числа месяца уплаты. Если сумма уменьшится, можно не подавать уточненку, а указать верные суммы уже в расчете по взносам или 6-НДФЛ. Корректировочное уведомление можете подать, если хотите сразу вернуть суммы на ЕНС.
Важно
При досрочных уведомлениях придется чаще сверяться по суммам на ЕНС с налоговой, чтобы не произошла путаница с периодами, резервами и списаниями из-за авансовых уведомлений.
Запретят переводы на ЕНС контрагентов, у которых нет налоговых долгов
С 1 сентября пополнить чужой ЕНС без налоговой цели не получится (п. 1 ст. 79 НК в ред. Закона № 425-ФЗ). Такие поправки приняли в рамках борьбы с обналичиванием денег.
«Перед оплатой на ЕНС контрагента придется уточнять, есть ли у него налоговое обязательство на текущий момент или в ближайшее время. Есть риск, что переводы не пройдут и бухгалтер зря потратит время».
Екатерина Григоренко, советник государственной гражданской службы РФ 2-го класса
Как было раньше и как будет по новым правилам? Сейчас компания может перевести переплату со своего ЕНС или пополнить налоговый счет контрагента без дополнительных условий. Деньги зачисляют на ЕНС получателя, а он может вывести положительное сальдо на расчетный счет. По новым правилам перевести переплату на чужой ЕНС можно, только если у получателя есть долги по налогам или взносам, иначе компании откажут в зачете. Если долг есть, но он меньше суммы зачета из заявления, переплату зачтут частично. Перевести всю сумму переплаты на ЕНС контрагенту в таком случае не получится.
На практике налоговики уже отказывают в выводе с ЕНС денег, которые фактически не являются налоговой переплатой, а поступили от контрагентов. Арбитры в таких случаях поддерживают инспекторов (постановление Арбитражного суда Волго-Вятского округа от 18.05.2026 № А43-3231/2025).
Платежка на оплату налогов за третье лицо (фрагмент)
Что делать бухгалтеру? Не соглашайтесь на предложение контрагентов получить деньги на ЕНС. Перевод зачислят на ваш счет, только когда у вас есть налоговая задолженность. Иначе деньги вернут на расчетный счет отправителя. Платеж примут, но если после оплаты налогов на ЕНС останутся деньги, вывести их не получится. Отслеживать такие переводы и сверяться с контрагентами будет сложно. Кроме того, при переводе на чужой ЕНС важно правильно заполнить платежку, чтобы деньги учли как планировалось (см. образец на полях).
На проверках инспекторы могут заинтересоваться, почему деньги на ЕНС компании вносил ее контрагент. Причины такого перевода ...
Екатерина Григоренко, советник государственной гражданской службы РФ 2-го класса
Когда корректировать досрочные уведомления? При досрочных уведомлениях нужно следить, изменилась ли по факту сумма НДФЛ или взносов к уплате по сравнению с той, что вы указали ранее. Если сумма увеличится, направьте корректировочное уведомление в обычный срок: по НДФЛ — не позднее 3-го либо 25-го числа, по взносам — не позднее 25-го числа месяца уплаты. Если сумма уменьшится, можно не подавать уточненку, а указать верные суммы уже в расчете по взносам или 6-НДФЛ. Корректировочное уведомление можете подать, если хотите сразу вернуть суммы на ЕНС.
Важно
При досрочных уведомлениях придется чаще сверяться по суммам на ЕНС с налоговой, чтобы не произошла путаница с периодами, резервами и списаниями из-за авансовых уведомлений.
Запретят переводы на ЕНС контрагентов, у которых нет налоговых долгов
С 1 сентября пополнить чужой ЕНС без налоговой цели не получится (п. 1 ст. 79 НК в ред. Закона № 425-ФЗ). Такие поправки приняли в рамках борьбы с обналичиванием денег.
«Перед оплатой на ЕНС контрагента придется уточнять, есть ли у него налоговое обязательство на текущий момент или в ближайшее время. Есть риск, что переводы не пройдут и бухгалтер зря потратит время».
Екатерина Григоренко, советник государственной гражданской службы РФ 2-го класса
Как было раньше и как будет по новым правилам? Сейчас компания может перевести переплату со своего ЕНС или пополнить налоговый счет контрагента без дополнительных условий. Деньги зачисляют на ЕНС получателя, а он может вывести положительное сальдо на расчетный счет. По новым правилам перевести переплату на чужой ЕНС можно, только если у получателя есть долги по налогам или взносам, иначе компании откажут в зачете. Если долг есть, но он меньше суммы зачета из заявления, переплату зачтут частично. Перевести всю сумму переплаты на ЕНС контрагенту в таком случае не получится.
На практике налоговики уже отказывают в выводе с ЕНС денег, которые фактически не являются налоговой переплатой, а поступили от контрагентов. Арбитры в таких случаях поддерживают инспекторов (постановление Арбитражного суда Волго-Вятского округа от 18.05.2026 № А43-3231/2025).
Платежка на оплату налогов за третье лицо (фрагмент)
Что делать бухгалтеру? Не соглашайтесь на предложение контрагентов получить деньги на ЕНС. Перевод зачислят на ваш счет, только когда у вас есть налоговая задолженность. Иначе деньги вернут на расчетный счет отправителя. Платеж примут, но если после оплаты налогов на ЕНС останутся деньги, вывести их не получится. Отслеживать такие переводы и сверяться с контрагентами будет сложно. Кроме того, при переводе на чужой ЕНС важно правильно заполнить платежку, чтобы деньги учли как планировалось (см. образец на полях).
На проверках инспекторы могут заинтересоваться, почему деньги на ЕНС компании вносил ее контрагент. Причины такого перевода ...
Информационный источник публикации Актион МЦФЭР
Источник изображения Magnific




