



Налоговые штрафы ограничат десятикратным снижением: ответили на тревожные вопросы
Алексей Станчин
Руководитель направления налоговой практики Tax Compliance
В статье: почему прежние аргументы для снижения налогового штрафа стали работать слабее и что учесть компании, чтобы добиться смягчения санкций.
С 1 сентября компании смогут снижать налоговые штрафы с учетом смягчающих обстоятельств не более чем в 10 раз.425ФЗ Однако по нарушениям, совершенным до этой даты, можно требовать применения прежних правил. Разобрали, в каких случаях это возможно и почему даже прежний порядок не гарантирует многократного снижения штрафа.
425ФЗП. 57 ст. 1 Федерального закона от 28.11.2025 № 425-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации, отдельные законодательные акты Российской Федерации и признании утратившими силу законодательных актов (отдельных положений законодательных актов) Российской Федерации»
Когда компания сможет снизить штраф по прежним правилам
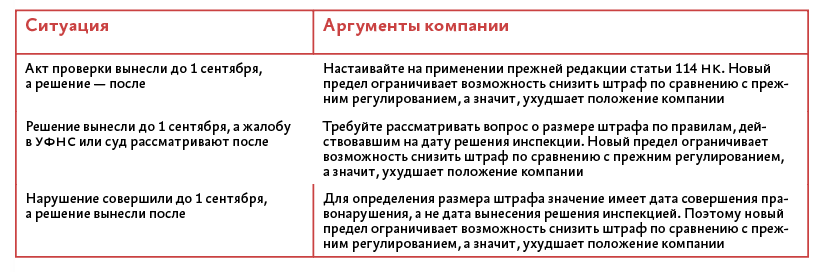
Хотя закон с новыми пределами снижения налогового штрафа не более чем в 10 раз вступит в силу в сентябре, специальных переходных правил для начатых и незавершенных налоговых проверок он не содержит. Поэтому остается неясным, по каким правилам определять размер штрафа в таких случаях — по новым правилам с установленным лимитом или все-таки по прежним, когда предельного лимита еще не было.
Так, в практике часто используют конституционный принцип недопустимости придания обратной силы закону, который ухудшает положение налогоплательщика.НК, КС Данный подход уже неоднократно подтверждался судебной практикой.А59 Следовательно, новые пределы уменьшения налогового штрафа не имеют обратной силы и не могут применяться к правонарушениям, совершенным до 1 сентября.
НК П. 2 ст. 5 ГК
КС Постановления КС от 28.11.2017 № 34-П, от 02.07.2013 № 17-П
А59Постановление АС Дальневосточного округа от 24.04.2025 по делу № А59-2733/2023
Когда компания сможет требовать прежних правил снижения штрафа
Из-за чего компания рискует заплатить штраф полностью
Даже если компании удастся добиться применения прежней редакции статьи 114 НК, рассчитывать, что это автоматически позволит снизить штраф в десятки раз, не стоит. С 4-го квартала 2025 года инспекции, основываясь на внутренних рекомендациях по использованию смягчающих обстоятельств, стали заметно строже их оценивать. И если раньше компания могла снизить штрафы с учетом смягчающих обстоятельств в диапазоне от 16 до 512 раз, то сейчас снижение даже в четыре раза можно считать удачным результатом. Фактически налоговики применяют новую редакцию статьи 114 НК и новые правила особенности учета для смягчающих обстоятельств по штрафам за налоговые нарушения уже сейчас. Какие обстоятельства раньше помогали снизить штраф в разы, а теперь работают значительно слабее — далее.
Благотворительность: покажите соразмерность пожертвований финансовым объемам компании. Раньше даже сравнительно небольшие благотворительные пожертвования инспекции нередко учитывали как самостоятельное основание для снижения штрафа. Теперь одного факта помощи недостаточно. Налоговики и суд оценивают пожертвования на их соразмерность финансовому положению компании. Если объем благотворительности несопоставим с масштабом деятельности компании или размером налоговых доначислений, инспекция может вообще отказаться учитывать это обстоятельство.
Социальная направленность: заявляйте вместе с благотворительностью. Раньше социальную направленность деятельности и благотворительность компании нередко заявляли как два самостоятельных обстоятельства. Теперь инспекции все чаще объединяют их в одно смягчающее обстоятельство. Эта тенденция прослеживается и в проекте приказа ФНС об особенностях учета смягчающих обстоятельств.П Например, налоговики учли в качестве смягчающих обстоятельств социальную направленность деятельности компании, благотворительность и тяжелое финансовое положение.А74
П П. 8.1 проекта приказа ФНС ID 01/02/03-26/00166720
А74Постановление Третьего ААС от 14.11.2025 по делу № А74-1104/2023
Сложное финансовое положение: докажите его на дату решения. Инспекции и суды могли учитывать прогнозируемое ухудшение имущественного положения при исполнении решения. Сейчас внимание уделяется прежде всего фактическому финансовому состоянию компании на дату принятия решения о привлечении к ответственности. Такой же подход закреплен в проекте приказа ФНС.П-1
П-1 П. 6.2 проекта приказа ФНС ID 01/02/03-26/00166720
Как смотрит суд на тактику налоговиков
Суды поддерживают налоговиков в жестком подходе в отношении учета смягчающих обстоятельств. Например, суд согласился с отказом инспекции учесть благотворительность при снижении штрафа, поскольку размер пожертвований не соотносился с суммой налоговых доначислений.А40
А40Решение АС г. Москвы от 01.08.2025 по делу № А40-165334/22-108-2823
Если компании все же удалось снизить размер санкций со ссылкой на смягчающие обстоятельства, суды, как правило, не идут на его дальнейшее уменьшение. Указывают, что дополнительное снижение может нарушить принцип справедливости ответственности и лишить санкцию ее предупредительной функции.А40-1
А40-1Решение АС г. Москвы от 03.03.2025 по делу № А40-209075/24-75-1684
Более того, в отдельных делах суды предъявляют к смягчающим обстоятельствам больше требований, чем налоговики. Например, суды московского округа в своей последней практике придерживаются позиции о том, что смягчающее обстоятельство должно находиться в причинно-следственной связи с самим правонарушением.А40-2 При этом правоприменитель на текущий момент не разъяснял, каким образом, например, благотворительная деятельность должна находиться в причинно-следственной связи с совершением налогового правонарушения.
А40-2Постановление АС Московского округа от 12.02.2025 по делу № А40-15565/2024
Как обосновать снижение штрафа больше чем в два раза
Чтобы добиться снижения штрафа более чем в два раза, компании стоит заранее подготовить позицию и доказательства по каждому смягчающему обстоятельству. Как обосновать снижение штрафа перед инспекцией и при необходимости — в суде.
Откажитесь от ложных ожиданий относительно итогов проверки. При формировании позиции и оценке рисков лучше сразу исходить из негативного сценария — инспекция признает не все заявленные смягчающие обстоятельства, а суд откажется снижать штраф.
Ссылайтесь прежде всего на смягчающие обстоятельства, которые отражены в проекте приказа ФНС. В нем ФНС раскрыла свой подход к применению смягчающих обстоятельств.
Доказывайте смягчающие обстоятельства и обосновывайте расчет штрафа. Если раньше зачастую было достаточно представить позицию по смягчающим обстоятельствам, то теперь необходимо собрать документы и фактически доказать каждое из обстоятельств. Например, по благотворительности теперь недостаточно предоставить грамоты и награждения от органов власти. Теперь необходимо доказать факт несения этих расходов и прямую связь с благотворительной деятельностью.
Отдельное внимание смягчающим обстоятельствам стоит уделить на ...
Даже если компании удастся добиться применения прежней редакции статьи 114 НК, рассчитывать, что это автоматически позволит снизить штраф в десятки раз, не стоит. С 4-го квартала 2025 года инспекции, основываясь на внутренних рекомендациях по использованию смягчающих обстоятельств, стали заметно строже их оценивать. И если раньше компания могла снизить штрафы с учетом смягчающих обстоятельств в диапазоне от 16 до 512 раз, то сейчас снижение даже в четыре раза можно считать удачным результатом. Фактически налоговики применяют новую редакцию статьи 114 НК и новые правила особенности учета для смягчающих обстоятельств по штрафам за налоговые нарушения уже сейчас. Какие обстоятельства раньше помогали снизить штраф в разы, а теперь работают значительно слабее — далее.
Благотворительность: покажите соразмерность пожертвований финансовым объемам компании. Раньше даже сравнительно небольшие благотворительные пожертвования инспекции нередко учитывали как самостоятельное основание для снижения штрафа. Теперь одного факта помощи недостаточно. Налоговики и суд оценивают пожертвования на их соразмерность финансовому положению компании. Если объем благотворительности несопоставим с масштабом деятельности компании или размером налоговых доначислений, инспекция может вообще отказаться учитывать это обстоятельство.
Социальная направленность: заявляйте вместе с благотворительностью. Раньше социальную направленность деятельности и благотворительность компании нередко заявляли как два самостоятельных обстоятельства. Теперь инспекции все чаще объединяют их в одно смягчающее обстоятельство. Эта тенденция прослеживается и в проекте приказа ФНС об особенностях учета смягчающих обстоятельств.П Например, налоговики учли в качестве смягчающих обстоятельств социальную направленность деятельности компании, благотворительность и тяжелое финансовое положение.А74
П П. 8.1 проекта приказа ФНС ID 01/02/03-26/00166720
А74Постановление Третьего ААС от 14.11.2025 по делу № А74-1104/2023
Сложное финансовое положение: докажите его на дату решения. Инспекции и суды могли учитывать прогнозируемое ухудшение имущественного положения при исполнении решения. Сейчас внимание уделяется прежде всего фактическому финансовому состоянию компании на дату принятия решения о привлечении к ответственности. Такой же подход закреплен в проекте приказа ФНС.П-1
П-1 П. 6.2 проекта приказа ФНС ID 01/02/03-26/00166720
Как смотрит суд на тактику налоговиков
Суды поддерживают налоговиков в жестком подходе в отношении учета смягчающих обстоятельств. Например, суд согласился с отказом инспекции учесть благотворительность при снижении штрафа, поскольку размер пожертвований не соотносился с суммой налоговых доначислений.А40
А40Решение АС г. Москвы от 01.08.2025 по делу № А40-165334/22-108-2823
Если компании все же удалось снизить размер санкций со ссылкой на смягчающие обстоятельства, суды, как правило, не идут на его дальнейшее уменьшение. Указывают, что дополнительное снижение может нарушить принцип справедливости ответственности и лишить санкцию ее предупредительной функции.А40-1
А40-1Решение АС г. Москвы от 03.03.2025 по делу № А40-209075/24-75-1684
Более того, в отдельных делах суды предъявляют к смягчающим обстоятельствам больше требований, чем налоговики. Например, суды московского округа в своей последней практике придерживаются позиции о том, что смягчающее обстоятельство должно находиться в причинно-следственной связи с самим правонарушением.А40-2 При этом правоприменитель на текущий момент не разъяснял, каким образом, например, благотворительная деятельность должна находиться в причинно-следственной связи с совершением налогового правонарушения.
А40-2Постановление АС Московского округа от 12.02.2025 по делу № А40-15565/2024
Как обосновать снижение штрафа больше чем в два раза
Чтобы добиться снижения штрафа более чем в два раза, компании стоит заранее подготовить позицию и доказательства по каждому смягчающему обстоятельству. Как обосновать снижение штрафа перед инспекцией и при необходимости — в суде.
Откажитесь от ложных ожиданий относительно итогов проверки. При формировании позиции и оценке рисков лучше сразу исходить из негативного сценария — инспекция признает не все заявленные смягчающие обстоятельства, а суд откажется снижать штраф.
Ссылайтесь прежде всего на смягчающие обстоятельства, которые отражены в проекте приказа ФНС. В нем ФНС раскрыла свой подход к применению смягчающих обстоятельств.
Доказывайте смягчающие обстоятельства и обосновывайте расчет штрафа. Если раньше зачастую было достаточно представить позицию по смягчающим обстоятельствам, то теперь необходимо собрать документы и фактически доказать каждое из обстоятельств. Например, по благотворительности теперь недостаточно предоставить грамоты и награждения от органов власти. Теперь необходимо доказать факт несения этих расходов и прямую связь с благотворительной деятельностью.
Отдельное внимание смягчающим обстоятельствам стоит уделить на ...
Информационный источник публикации Актион МЦФЭР
Источник изображения Magnific




