



Банк может заблокировать счет из‑за контрагента. Как бизнесу защититься от чужих сомнительных операций
Проверка клиентов или контрагентов для одних компаний прямая обязанность, а других — условие, без которого банк просто не даст работать. Разбираемся, кому нужно выстраивать систему обязательной проверки по стандартам KYC, а кому достаточно экспресс-контроля, чтобы не отвечать за чужие схемы. Алгоритм составил руководитель правовой и корпоративной поддержки финтех-группы Валерий Белов, магистр права Университета Ланкашир, к. ю. н.
Банк в любой момент вправе запросить документы о контрагентах компании в рамках собственных процедур. Не сможет их представить — дистанционное обслуживание счета ограничат и заблокируют интернет-банк. Даже если организацию прямо не включили в перечень тех, кто обязан проводить проверку по стандартам KYC/KYB, расслабляться не стоит. Важно понимать логику того, на что обращают внимание банки. Это условие выживания для любого бизнеса, который хочет спокойно работать.
Раньше контролировать участников сделок были обязаны только банки, страховые, лизинговые и другие лицензируемые компании. Теперь обязательство появилось и у цифровых посредников, которые с 1 октября 2026 года по новому закону о платформенной экономике обязаны верифицировать своих продавцов. Также власти готовят поправки, и проводить обязательную полную идентификацию своих клиентов придется уже криптообменникам, цифровым депозитариям и другим финтех-сервисам (законопроект № 1194918-8 «О цифровой валюте и цифровых правах»).
В статье — два трека рекомендаций. Для тех, кто обязан выстроить систему проверки клиентов, — инструкция с чек-листом внутренних документов. Для тех, кому это не предписал законодатель, но необходимо, — объясним логику, по которой банк будет проверят компанию. Еще в материале — шаблоны, которые помогут быстро подготовить ответ на запрос.
В этом выпуске объяснил, как бизнесу защититься от чужих сомнительных финансовых операций.
Регистрируйтесь на вебинар автора «Как снизить риски блокировки расчетного счета. Практикум, чтобы предупредить вопросы банка» 12 августа 2026 года.
Сведения о клиентах помогают оценить риски
Если через компанию проведут сомнительную операцию, отвечать придется именно ей — и неважно, обязана она проверять клиентов по закону или нет. Разница лишь в том, насколько глубоко это предстоит сделать.
Банки, финтех-сервисы, страховые и лизинговые компании обязаны ввести полноценную систему KYC (Know Your Client — «знай своего клиента») и KYB (Know Your Business — «знай бизнес клиента»). Сейчас к ним активно присоединяются как цифровые маркетплейсы, так и легализованные криптосервисы. Это не просто сбор документов, а формализованная процедура с четкими этапами. Обычным компаниям, b2b-сервисам и любому бизнесу, который работает с банками или иными расчетными агентами, достаточно следовать логике этих процедур. Им не нужно собирать досье по форме ЦБ, но они должны четко понимать, что именно запросит финансовая организация в случае проверки.
Рассмотрим, как выглядит полный цикл проверки, которую обязаны проводить субъекты, если на них распространяются требования Федерального закона от 07.08.2001 № 115‑ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», далее — Закон № 115‑ФЗ. Остальным компаниям этот же перечень послужит шпаргалкой. Банк будет смотреть именно на эти пункты, когда запросит информацию о контрагентах.
Процедура KYC нужна для проверки клиентов-физлиц. В нее входят такие этапы:
Процедуру KYB используют для проверки корпоративных клиентов. Для этого проводят анализ регистрационных документов, идентификацию конечных бенефициарных владельцев (UBO), анализ структуры собственности и оценку деловой активности компании. На основе данных, которые удалось собрать, банк или иная обязанная организация присваивает клиенту определенный уровень риска. Чтобы понять, по каким критериям происходит это разделение, рассмотрите таблицу с примерными ориентирами «Матрица рисков для проверки партнеров».
Банк в любой момент вправе запросить документы о контрагентах компании в рамках собственных процедур. Не сможет их представить — дистанционное обслуживание счета ограничат и заблокируют интернет-банк. Даже если организацию прямо не включили в перечень тех, кто обязан проводить проверку по стандартам KYC/KYB, расслабляться не стоит. Важно понимать логику того, на что обращают внимание банки. Это условие выживания для любого бизнеса, который хочет спокойно работать.
Раньше контролировать участников сделок были обязаны только банки, страховые, лизинговые и другие лицензируемые компании. Теперь обязательство появилось и у цифровых посредников, которые с 1 октября 2026 года по новому закону о платформенной экономике обязаны верифицировать своих продавцов. Также власти готовят поправки, и проводить обязательную полную идентификацию своих клиентов придется уже криптообменникам, цифровым депозитариям и другим финтех-сервисам (законопроект № 1194918-8 «О цифровой валюте и цифровых правах»).
В статье — два трека рекомендаций. Для тех, кто обязан выстроить систему проверки клиентов, — инструкция с чек-листом внутренних документов. Для тех, кому это не предписал законодатель, но необходимо, — объясним логику, по которой банк будет проверят компанию. Еще в материале — шаблоны, которые помогут быстро подготовить ответ на запрос.
Валерий Белов
Руководитель правовой и корпоративной поддержки финтех-группы, к. ю. н., LL.M
Магистр права Университета Ланкашира, член профессорско-преподавательского состава, лектор Юридического Института «М-Логос».
Эксперт по регулированию цифровых сервисов и потребительскому праву. Ранее возглавлял юридический отдел розничной и оптовой торговли ИКЕА Россия.
Редактор телеграм-канала «Fintech, Бизнес и Право | дайджест новостей и аналитики».
В этом выпуске объяснил, как бизнесу защититься от чужих сомнительных финансовых операций.
Регистрируйтесь на вебинар автора «Как снизить риски блокировки расчетного счета. Практикум, чтобы предупредить вопросы банка» 12 августа 2026 года.
Сведения о клиентах помогают оценить риски
Если через компанию проведут сомнительную операцию, отвечать придется именно ей — и неважно, обязана она проверять клиентов по закону или нет. Разница лишь в том, насколько глубоко это предстоит сделать.
Банки, финтех-сервисы, страховые и лизинговые компании обязаны ввести полноценную систему KYC (Know Your Client — «знай своего клиента») и KYB (Know Your Business — «знай бизнес клиента»). Сейчас к ним активно присоединяются как цифровые маркетплейсы, так и легализованные криптосервисы. Это не просто сбор документов, а формализованная процедура с четкими этапами. Обычным компаниям, b2b-сервисам и любому бизнесу, который работает с банками или иными расчетными агентами, достаточно следовать логике этих процедур. Им не нужно собирать досье по форме ЦБ, но они должны четко понимать, что именно запросит финансовая организация в случае проверки.
Рассмотрим, как выглядит полный цикл проверки, которую обязаны проводить субъекты, если на них распространяются требования Федерального закона от 07.08.2001 № 115‑ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», далее — Закон № 115‑ФЗ. Остальным компаниям этот же перечень послужит шпаргалкой. Банк будет смотреть именно на эти пункты, когда запросит информацию о контрагентах.
Процедура KYC нужна для проверки клиентов-физлиц. В нее входят такие этапы:
- идентификация личности клиента;
- подтверждение адреса;
- проверка санкционных списков;
- выявление политически значимых лиц (PEP);
- оценка уровня риска клиента;
- мониторинг транзакций.
Процедуру KYB используют для проверки корпоративных клиентов. Для этого проводят анализ регистрационных документов, идентификацию конечных бенефициарных владельцев (UBO), анализ структуры собственности и оценку деловой активности компании. На основе данных, которые удалось собрать, банк или иная обязанная организация присваивает клиенту определенный уровень риска. Чтобы понять, по каким критериям происходит это разделение, рассмотрите таблицу с примерными ориентирами «Матрица рисков для проверки партнеров».
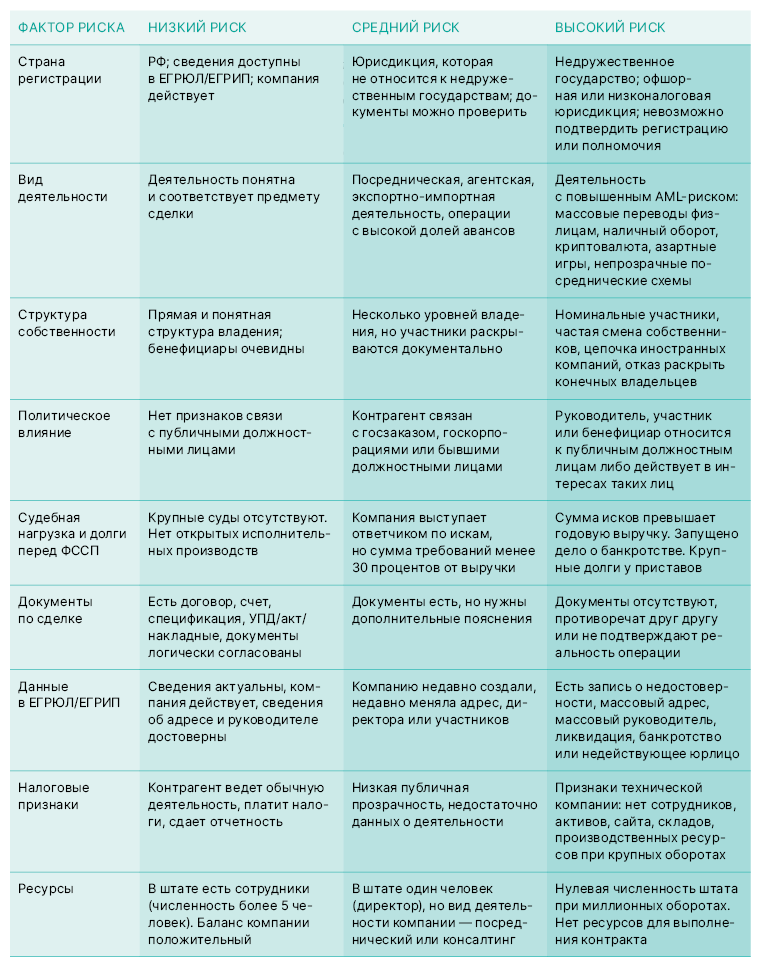
Для обязанных субъектов все эти процедуры нужно формализовать во внутренних документах — об этом далее. Для остальных компаний достаточно заранее подготовить такой пакет документов по каждому контрагенту, чтобы в случае запроса банка не тратить время на то, чтобы его собрать.
Обязанные компании выстраивают систему контроля на основании ст. 7 Закона № 115-ФЗ, а также профильных актов Центробанка. На сегодняшний день действуют Положение ЦБ № 842-П про идентификацию и Положение ЦБ № 860-П про признаки подозрительных сделок. Для некредитных финансовых организаций ЦБ подготовил масштабную реформу. В планах, что новое положение вступит в силу с 1 октября 2026 года.
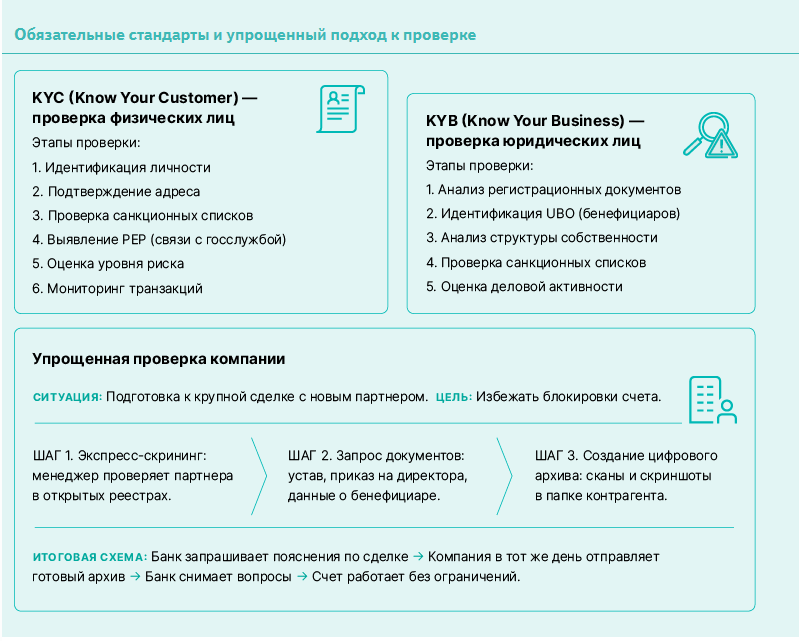
Как выглядит упрощенная процедура для обычных компаний. Если законодатель не обязывает проверять всех подряд, сделать это стоит ради собственной безопасности. Чтобы подстраховаться перед банком, достаточно внедрить экспресс-контроль новых партнеров из трех простых шагов. Сначала менеджер проверяет контрагента по открытым базам: реестрам ФНС, банкротств и судебных дел, а также проверяет уровень его риска через открытый сервис ЦБ. Затем у партнера запрашивают базовые документы. Все сканы и скриншоты проверок сохраняются в папке «Досье контрагента». Если банк присылает запрос по сделке, компания просто отправляет эту готовую папку. Схему этого процесса найдете ниже.
Обязанные компании выстраивают систему контроля на основании ст. 7 Закона № 115-ФЗ, а также профильных актов Центробанка. На сегодняшний день действуют Положение ЦБ № 842-П про идентификацию и Положение ЦБ № 860-П про признаки подозрительных сделок. Для некредитных финансовых организаций ЦБ подготовил масштабную реформу. В планах, что новое положение вступит в силу с 1 октября 2026 года.
Как выглядит упрощенная процедура для обычных компаний. Если законодатель не обязывает проверять всех подряд, сделать это стоит ради собственной безопасности. Чтобы подстраховаться перед банком, достаточно внедрить экспресс-контроль новых партнеров из трех простых шагов. Сначала менеджер проверяет контрагента по открытым базам: реестрам ФНС, банкротств и судебных дел, а также проверяет уровень его риска через открытый сервис ЦБ. Затем у партнера запрашивают базовые документы. Все сканы и скриншоты проверок сохраняются в папке «Досье контрагента». Если банк присылает запрос по сделке, компания просто отправляет эту готовую папку. Схему этого процесса найдете ниже.
Риски во всех сферах: чем еще опасен неизвестный клиент
Для компаний, которые напрямую подпадают под Закон № 115-ФЗ, процедуры KYC и KYB — это не конкурентное преимущество, а базовое условие легальной работы. Без этого невозможно получить статус профессионального участника рынка. Банки, биржи и брокеры не смогут использовать свои лицензии для работы с новыми инструментами (например, криптоактивами). Нелицензируемые субъекты — маркетплейсы, лизинговые компании или риелторы — не пройдут регистрацию в надзорных органах и не подключатся к банковской инфраструктуре (сайт Банка России).
Из-за санкций российские банки вынуждены контролировать всю цепочку расчетов. Зарубежные посредники проверяют чистоту российских отправителей не менее строго, чем свою собственную. Кроме того, ЦБ регулярно обновляет признаки сомнительных операций. Например, в сфере защиты платежей от мошенничества действует приказ от 05.11.2025 № ОД-2506. Параллельно с этим для корпоративного сектора и контроля бизнеса заработало Положение Центробанка от 09.01.2025 № 860-П.
Все эти меры — часть глобальной системы AML (Anti-Money Laundering — противодействие отмыванию доходов). Ее ключевые инструменты — как раз процедуры KYC и KYB. Без них сегодня невозможно работать. Российские компании обязаны выполнять требования национального законодательства, но на практике приходится следовать более жестким правилам из-за трансграничных расчетов. Даже если компания не обязана идентифицировать контрагентов, отсутствие базовой проверки создает риски. В частности, подозрительную операцию проведет компания-партнер, а запрос от банка придет в вашу компанию. Кроме того, при подключении к новому банку или платежному сервису могут попросить описать, как проходит оценка контрагентов. Если ответа нет — в сотрудничестве откажут.
Рост числа запросов банков к нефинансовым компаниям связан не столько с формальным расширением перечня субъектов, которые должны выполнять требования Закона № 115‑ФЗ, сколько с изменением подхода к оценке клиентского риска. Банк смотрит уже не только на саму операцию, но и на весь контекст: деловую модель компании, налоговую нагрузку, структуру контрагентов, регулярность платежей, экономический смысл сделки, поведение самой организации по счету и наличие подтверждающих документов.
Для обычного бизнеса это означает, что даже разовая операция может вызвать вопросы, если она выбивается из привычного профиля компании. Например, насторожить банк может крупный платеж от нового контрагента, нехарактерная внешнеэкономическая сделка, перечисления с размытым назначением платежа, резкий рост оборотов, транзитные операции, частое снятие наличных или отсутствие налоговых платежей при значительном движении средств по счету.
Запрос банка — это не обвинение, а элемент риск-ориентированного контроля. Однако слабый или формальный ответ повышает вероятность ограничений. Банк вправе отказаться проводить операцию, ограничить доступ к дистанционному банковскому обслуживанию (ДБО) или вовсе расторгнуть договор счета. Кроме того, это гарантированно ухудшит риск-профиль компании. Поэтому нужно всегда быть готовым объяснить, почему компания работает с конкретным контрагентом и почему платеж соответствует обычной хозяйственной деятельности.
Пример запроса банка к обычной компании и как ответить на него. Компания продает оборудование и получает платеж 3,8 млн руб. от нового покупателя. В назначении платежа указано только: «Оплата по счету № 15». Поскольку сумма крупная, а контрагент новый, через день обслуживающий банк присылает стандартный запрос по Закону № 115-ФЗ: «Просим представить документы и пояснения по операции: договор с контрагентом, счет, спецификацию, товарные накладные или УПД, документы о происхождении товара, описание экономического смысла операции, сведения о контрагенте и подтверждение деловой цели сделки».
Компания направляет в банк: договор с покупателем, счет, спецификацию, УПД или накладную, документы на закупку товара у поставщика, подтверждение доставки. Также нужно направить досье по контрагенту: карточку партнера, свежую выписку из ЕГРЮЛ, скриншот проверки по открытым базам ФНС и ссылку на сайт покупателя. Еще прикладывают короткое пояснение: «Платеж от ООО „Х“ поступил по договору поставки от 10.05.2026 № 12 за промышленное оборудование — насосные станции, 4 шт. Сделка соответствует основному виду деятельности нашей компании. Доставка подтверждена транспортной накладной. До заключения сделки контрагент был проверен: сведения в ЕГРЮЛ актуальны, признаки недостоверности адреса и руководителя не выявлены. Экономический смысл операции — реализация товара в рамках обычной торговой деятельности компании».
Внутренние документы подтвердят систему контроля в компании
Чтобы подтвердить, что в компании работает система противодействия отмыванию доходов, подготовьте внутренние документы.
Для обязанных субъектов внутренние документы — это первое, что запросят и регулятор, и банк-партнер при проверке. Они должны разрабатывать объемные, строго формализованные положения.
Для обычного бизнеса — это добровольная, но необходимая «подушка безопасности». Достаточно объединить эти правила в единый упрощенный регламент проверки контрагентов. Так компания покажет: решения о работе с партнерами принимаются на основании прозрачных и формализованных процедур. Ниже — полный перечень процедур, которые обязанные компании внедряют как отдельные документы, а обычный бизнес может взять за основу своей инструкции.
Политика противодействия коррупции и идентификации клиентов (для обязанных лиц). Или регламент проверки контрагентов (для обычного бизнеса). Это первый документ, который запрашивают банки при проведении проверки или оценки деятельности компании. В политике определяют общий подход к управлению рисками и закрепляют основные процедуры контроля.
Опишите в документе порядок идентификации участников сделок, перечень необходимых документов, процедуры проверки санкционных списков, правила выявления политически значимых лиц, а также критерии оценки уровня риска партнеров.
Процедура идентификации (KYC). Обязанные субъекты определяют в ней, какие данные о физлицах собирает компания, какие документы подтверждают личность клиента и какие источники используются для проверки достоверности информации. Еще в ней описывают процедуру онлайн-идентификации. Это особенно важно тем, кто проводит проверку чаще всего дистанционно. Поэтому нужно учесть цифровую идентификацию пользователей, в том числе проверку документов и использование биометрических технологий, если это необходимо. Обычные компании просто проверяют паспорта и доверенности на этом этапе.
Политика KYB и процедура проверки корпоративных клиентов. Установите, как компания будет проверять регистрационные документы, выявлять конечных бенефициаров, проводить анализ структуры собственности и оценивать деловую активность организации. Особое внимание при этом обычно уделяют компаниям со сложной или многоуровневой структурой владения. Обычному бизнесу создавать отдельную политику KYB не нужно — все эти правила достаточно зафиксировать в виде нескольких пунктов внутри единого регламента проверки контрагентов.
Процедура риск-оценки участников сделок. Чтобы соответствовать ожиданиям регулятора и банков, финансовым организациям необходимо внедрить риск-ориентированную модель оценки клиентов, а обычному бизнесу — аналогичную матрицу для оценки партнеров. Распределите их по трем уровням риска. Для этого следует учитывать страну регистрации, вид деятельности, структуру ...
Для компаний, которые напрямую подпадают под Закон № 115-ФЗ, процедуры KYC и KYB — это не конкурентное преимущество, а базовое условие легальной работы. Без этого невозможно получить статус профессионального участника рынка. Банки, биржи и брокеры не смогут использовать свои лицензии для работы с новыми инструментами (например, криптоактивами). Нелицензируемые субъекты — маркетплейсы, лизинговые компании или риелторы — не пройдут регистрацию в надзорных органах и не подключатся к банковской инфраструктуре (сайт Банка России).
Из-за санкций российские банки вынуждены контролировать всю цепочку расчетов. Зарубежные посредники проверяют чистоту российских отправителей не менее строго, чем свою собственную. Кроме того, ЦБ регулярно обновляет признаки сомнительных операций. Например, в сфере защиты платежей от мошенничества действует приказ от 05.11.2025 № ОД-2506. Параллельно с этим для корпоративного сектора и контроля бизнеса заработало Положение Центробанка от 09.01.2025 № 860-П.
Все эти меры — часть глобальной системы AML (Anti-Money Laundering — противодействие отмыванию доходов). Ее ключевые инструменты — как раз процедуры KYC и KYB. Без них сегодня невозможно работать. Российские компании обязаны выполнять требования национального законодательства, но на практике приходится следовать более жестким правилам из-за трансграничных расчетов. Даже если компания не обязана идентифицировать контрагентов, отсутствие базовой проверки создает риски. В частности, подозрительную операцию проведет компания-партнер, а запрос от банка придет в вашу компанию. Кроме того, при подключении к новому банку или платежному сервису могут попросить описать, как проходит оценка контрагентов. Если ответа нет — в сотрудничестве откажут.
Рост числа запросов банков к нефинансовым компаниям связан не столько с формальным расширением перечня субъектов, которые должны выполнять требования Закона № 115‑ФЗ, сколько с изменением подхода к оценке клиентского риска. Банк смотрит уже не только на саму операцию, но и на весь контекст: деловую модель компании, налоговую нагрузку, структуру контрагентов, регулярность платежей, экономический смысл сделки, поведение самой организации по счету и наличие подтверждающих документов.
Для обычного бизнеса это означает, что даже разовая операция может вызвать вопросы, если она выбивается из привычного профиля компании. Например, насторожить банк может крупный платеж от нового контрагента, нехарактерная внешнеэкономическая сделка, перечисления с размытым назначением платежа, резкий рост оборотов, транзитные операции, частое снятие наличных или отсутствие налоговых платежей при значительном движении средств по счету.
Запрос банка — это не обвинение, а элемент риск-ориентированного контроля. Однако слабый или формальный ответ повышает вероятность ограничений. Банк вправе отказаться проводить операцию, ограничить доступ к дистанционному банковскому обслуживанию (ДБО) или вовсе расторгнуть договор счета. Кроме того, это гарантированно ухудшит риск-профиль компании. Поэтому нужно всегда быть готовым объяснить, почему компания работает с конкретным контрагентом и почему платеж соответствует обычной хозяйственной деятельности.
Пример запроса банка к обычной компании и как ответить на него. Компания продает оборудование и получает платеж 3,8 млн руб. от нового покупателя. В назначении платежа указано только: «Оплата по счету № 15». Поскольку сумма крупная, а контрагент новый, через день обслуживающий банк присылает стандартный запрос по Закону № 115-ФЗ: «Просим представить документы и пояснения по операции: договор с контрагентом, счет, спецификацию, товарные накладные или УПД, документы о происхождении товара, описание экономического смысла операции, сведения о контрагенте и подтверждение деловой цели сделки».
Компания направляет в банк: договор с покупателем, счет, спецификацию, УПД или накладную, документы на закупку товара у поставщика, подтверждение доставки. Также нужно направить досье по контрагенту: карточку партнера, свежую выписку из ЕГРЮЛ, скриншот проверки по открытым базам ФНС и ссылку на сайт покупателя. Еще прикладывают короткое пояснение: «Платеж от ООО „Х“ поступил по договору поставки от 10.05.2026 № 12 за промышленное оборудование — насосные станции, 4 шт. Сделка соответствует основному виду деятельности нашей компании. Доставка подтверждена транспортной накладной. До заключения сделки контрагент был проверен: сведения в ЕГРЮЛ актуальны, признаки недостоверности адреса и руководителя не выявлены. Экономический смысл операции — реализация товара в рамках обычной торговой деятельности компании».
Внутренние документы подтвердят систему контроля в компании
Чтобы подтвердить, что в компании работает система противодействия отмыванию доходов, подготовьте внутренние документы.
Для обязанных субъектов внутренние документы — это первое, что запросят и регулятор, и банк-партнер при проверке. Они должны разрабатывать объемные, строго формализованные положения.
Для обычного бизнеса — это добровольная, но необходимая «подушка безопасности». Достаточно объединить эти правила в единый упрощенный регламент проверки контрагентов. Так компания покажет: решения о работе с партнерами принимаются на основании прозрачных и формализованных процедур. Ниже — полный перечень процедур, которые обязанные компании внедряют как отдельные документы, а обычный бизнес может взять за основу своей инструкции.
Политика противодействия коррупции и идентификации клиентов (для обязанных лиц). Или регламент проверки контрагентов (для обычного бизнеса). Это первый документ, который запрашивают банки при проведении проверки или оценки деятельности компании. В политике определяют общий подход к управлению рисками и закрепляют основные процедуры контроля.
Опишите в документе порядок идентификации участников сделок, перечень необходимых документов, процедуры проверки санкционных списков, правила выявления политически значимых лиц, а также критерии оценки уровня риска партнеров.
Процедура идентификации (KYC). Обязанные субъекты определяют в ней, какие данные о физлицах собирает компания, какие документы подтверждают личность клиента и какие источники используются для проверки достоверности информации. Еще в ней описывают процедуру онлайн-идентификации. Это особенно важно тем, кто проводит проверку чаще всего дистанционно. Поэтому нужно учесть цифровую идентификацию пользователей, в том числе проверку документов и использование биометрических технологий, если это необходимо. Обычные компании просто проверяют паспорта и доверенности на этом этапе.
Политика KYB и процедура проверки корпоративных клиентов. Установите, как компания будет проверять регистрационные документы, выявлять конечных бенефициаров, проводить анализ структуры собственности и оценивать деловую активность организации. Особое внимание при этом обычно уделяют компаниям со сложной или многоуровневой структурой владения. Обычному бизнесу создавать отдельную политику KYB не нужно — все эти правила достаточно зафиксировать в виде нескольких пунктов внутри единого регламента проверки контрагентов.
Процедура риск-оценки участников сделок. Чтобы соответствовать ожиданиям регулятора и банков, финансовым организациям необходимо внедрить риск-ориентированную модель оценки клиентов, а обычному бизнесу — аналогичную матрицу для оценки партнеров. Распределите их по трем уровням риска. Для этого следует учитывать страну регистрации, вид деятельности, структуру ...
Информационный источник публикации Актион МЦФЭР
Источник изображения Magnific




