



Как заявить о банкротстве и не потерять деньги
Анастасия Ентякова
юрист практики разрешения споров SEAMLESS Legal
Мария Комарова
ведущий эксперт Системы Юрист, к. ю. н.
Если вы или ваш контрагент не можете исполнить денежное обязательство, у каждого из вас есть право инициировать банкротство. Какие правила соблюсти и как подготовиться к процедуре, если банкротится компания, разобрали в правовом заключении. Для ИП и граждан – другие правила, о которых рассказали в отдельном материале.
Однако перед обращением в суд стоит оценить возможность восстановить платежеспособность должника через досудебную санацию реструктуризацию. Это новые процедуры, которые станут доступны с 27.07.2027. Остальные новеллы закона о банкротстве разобрали в отдельном разделе.
Вопросы о том, как будут работать новые процедуры и насколько они жизнеспособны, вы сможете задать 14 августа 2026 года в 13:00 на прямом эфире с Сергеем Владимировичем Гончаренко, судьей Арбитражного суда города Москвы в отставке, бывшим председателем 1-го судебного состава, рассматривавшего дела о банкротстве, кандидатом экономических наук. Все это – на закрытом вебинаре только для подписчиков Системы Юрист.
Как оценивают новеллы юристы и арбитражные управляющие, с какими сложностями придется столкнуться компаниям, которые выберут новые процедуры выхода из кризисного состояния – в статье журнала «Арбитражная практика», который входит в вашу подписку Системы Юрист.
Новый закон о банкротстве: плюсы и минусы реструктуризации долгов компаний
Разбор изменений в Законе о банкротстве
Президент подписал Федеральный закон от 26.07.2026 № 253-ФЗ о внесении изменений в Закон о банкротстве. С 27.07.2027 компании смогут заключить досудебное соглашение о санации или пройти реабилитационную процедуру реструктуризации. С 01.03.2030 заработает бальная система арбитражных управляющих, разделение СРО на группы и выбор управляющего для процедуры банкротства по рейтингу. Подробности – в этом разделе. Как было и как стало – в таблице.
Досудебная санация
Федеральный закон от 26.07.2026 № 253-ФЗ вводит право должника заключить соглашение о санации и комплексное соглашение о санации с 27.07.2027. Их можно заключить как до возбуждения дела о банкротстве, так и после, но до введения процедуры банкротства. Если соглашение не сработает и должник или кредиторы заявят о банкротстве, то сделки, которые должник совершил в рамках таких соглашений, получают защиту.
Соглашение о санации
Обычное соглашение о санации будет доступно любому должнику (п. 3–15 ст. 31 Закона о банкротстве). Заключить его получится с одним или несколькими кредиторами. Допустимо участие в соглашении третьих лиц, которые принимают на себя права и обязанности по соглашению. Условия смогут быть одинаковыми или разными для разных кредиторов.
Соглашение не потребует утверждения арбитражным судом, но его нужно будет удостоверить нотариально, если кредиторы отказываются от права заявить о банкротстве должника до окончания срока действия соглашения. Прекратить соглашение можно, если согласны все стороны.
В соглашении не смогут участвовать кредиторы, перед которыми должник несет ответственность за причинение вреда жизни или здоровью, а также по требованиям о выплате выходных пособий и оплате труда.
Комплексное соглашение о санации
Комплексное соглашение о санации будет доступно должникам, которые имеют балансовую стоимость активов 1 млрд руб. и выше, и кредиторам, которые в совокупности владеют требованиями не менее 50 процентов от общей суммы задолженности (ст. 31.1 Закона о банкротстве).
Соглашение будет утверждать арбитражный суд. К заявлению об утверждении потребуется приложить аудиторское заключение о том, что должник не может исполнить обязательства по первоначальным условиям, но с учетом соглашения такая возможность появится. После утверждения соглашение распространяется на кредиторов, которые в нем не участвовали. С момента подачи заявления об утверждении и до отказа суда приостановят обязанность подавать заявление о банкротстве.
После утверждения соглашение распространится на кредиторов, которые в нем не участвовали, за исключением требований:
- о возмещении вреда жизни и здоровью;
- выплате выходных пособий и зарплаты;
- уплате алиментов;
- возмещении вреда от преступления;
- уплате обязательных платежей;
- по госконтрактам.
Срок действия соглашения – не более четырех лет, с возможностью продления не более чем на два года.
Реструктуризация юрлиц
Реструктуризация долгов – самостоятельная процедура, заявить о введении которой вправе:
- должник до начала процедуры банкротства;
- должник, кредитор или уполномоченный орган при возбуждении дела о банкротстве;
- первое собрание кредиторов после введения наблюдения.
Суд может ввести реструктуризацию даже при возражениях кредиторов. Для этого потребует аудиторское заключение о том, что платежеспособность должника можно восставить и нет доказательств, что заявление подали, чтобы затянуть банкротство (п. 8 ст. 48 Закона о банкротстве).
В процессе реструктуризации возможны три варианта управления: руководитель сохраняет свои полномочия, управление переходит к антикризисному управляющему или действуют два директора, один – от участников, другой – от кредиторов.
Для должника есть ограничения по сделкам: свыше 5 процентов активов, займы и поручительства можно совершать только с согласия собрания кредиторов, менее крупные операционные сделки – с согласия антикризисного управляющего.
Должник обязан подготовить план реструктуризации в течение четырех месяцев с даты введения процедуры. План утверждает суд не позднее одного месяца с даты поступления документов. С момента утверждения обязательства должника перед кредиторами считаются измененными на условиях плана. План связывает всех кредиторов, включая голосовавших против, – при условии, что несогласные получат не меньше, чем при банкротстве.
Суд откажет в утверждении плана, если:
- порядок голосования нарушили, и это повлияло на результат;
- план противоречит закону;
- права кредиторов первой и второй очереди нарушены;
- голосовавшие против получат меньше, чем при банкротстве.
Если собрание кредиторов не одобрило план в течение трех месяцев с даты истечения срока на подготовку, антикризисный управляющий должен обратиться в суд с ходатайством о прекращении производства или признании должника банкротом.
Срок реализации плана – не более четырех лет с правом продления еще на четыре года.
На включенные в реестр требования в процессе реструктуризации начисляют проценты по ключевой ставке ЦБ на дату введения процедуры, если план или соглашение с кредитором не предусматривают меньший размер. Учредители, собственник имущества или третьи лица могут погасить требования по налогам в полном объеме. После этого к ним переходят права требования в том же размере и очереди.
Должник в течение двух месяцев с даты введения реструктуризации вправе отказаться от исполнения договоров, заключенных до возбуждения дела, если исполнение существенно затруднит восстановление платежеспособности или повлечет убытки.
В рамках плана реструктуризации суд сможет наложить временный запрет или существенные ограничения на право залогового кредитора немедленно обратить взыскание на предмет залога, например, ключевое заводское оборудование или недвижимость, если данный актив критически необходим для бесперебойного функционирования должника. Взамен залоговый кредитор получит право вето при голосовании по одобрению или изменению самого плана.
Мнение
Управляющие начнут избегать реструктуризации из-за балльной системы
Александр Шило
президент МГКА Останкино, адвокат
Внешне реструктуризация выглядит как спасение для бизнеса. Но у нее есть скрытый системный дефект. За успешное завершение реструктуризации с восстановлением платежеспособности управляющий получит 70 баллов. За простое и предсказуемое конкурсное производство – 100 баллов. Разница очевидна.
Если план реструктуризации сорвется, кредиторы подадут жалобы, суд признает действия управляющего недостаточно эффективными – и он потеряет баллы. Каждый судебный акт о незаконных действиях влечет списание 5 процентов от среднерыночного показателя результативности, а штраф по КоАП – 10 процентов баллов.
Рациональный управляющий, заботящийся о своем рейтинге, выберет конкурсное производство. Это гарантированные 100 баллов, никаких рисков и сложных переговоров. Реструктуризация как реабилитационная процедура рискует остаться декларацией.
Конкурсное производство 2.0
Федеральный закон от 26.07.2026 № 253-ФЗ предлагает два новшества в рамках конкурсного производства. Первое касается компаний, для которых наблюдение вводить нет смысла из-за финансовых показателей. Суд сможет сразу открыть конкурсное производство, если должник не представил план реструктуризации или план необоснован и неисполним, а также если по данным отчетности за каждый год из трех последних деятельность убыточна, а обязательства более чем вдвое превышают активы. Исключение – должник представит убедительный план восстановления платежеспособности (п. 6 ст. 48 Закона о банкротстве).
Второе новшество касается права продолжать производственную деятельность. По истечении девяти месяцев с открытия конкурсного производства управляющий обязан прекратить хозяйственную деятельность, если собрание кредиторов прямо не проголосовало за продолжение (ст. 129, 126 Закона о банкротстве). Расходы возлагаются солидарно на кредиторов, которые проголосовали за продолжение деятельности, пропорционально их доле в реестре, а не на всю конкурсную массу.
Балльная система арбитражных управляющих
С 01.03.2030 начнет действовать государственный регистр арбитражных управляющих (ст. 20.3-1, 44.1 Закона о банкротстве). Это позволит консолидировать сведения об управляющих. Опыт работы каждого, а также его СРО определит система «баллов результативности». В расчет включат качество прошлых процедур конкретного управляющего и его СРО, сведения о нарушениях, дисквалификации, привлечении к ответственности.
Все СРО поделят на три группы по размеру компенсационного фонда: 50, 100 и 400 млн руб. СРО каждой группы будет выдвигать своих кандидатов для работы с должниками, которых также поделят на три группы по размеру активов и выручки. СРО с малым компенсационным фондом не смогут работать с крупными должниками.
СРО смогут предлагать кандидатуры с определенным числом баллов для назначения на должность управляющего. Кандидатов будут выбирать по итогам сопоставления баллов с учетом элемента случайного выбора среди лучших (ст. 44.2–44.3 Закона о банкротстве).
Мнение
Разделение СРО приведет к монополизации рынка банкротства
Александр Шило
президент МГКА Останкино, адвокат
Установление планки компенсационного фонда в 400 млн рублей для доступа к крупным должникам неизбежно изменит ландшафт рынка профессиональных услуг банкротства .
Мелкие СРО будут полностью отрезаны от ведения банкротств крупных предприятий и холдингов. Им останутся только дела малого бизнеса и потребительские банкротства. СРО с фондом от 100 млн рублей смогут работать со средним бизнесом.
Наиболее капиталоемкий и профессионально сложный сегмент банкротств сосредоточится у СРО третьей группы, что приведет к укрупнению рынка и волне слияний. Крупнейшие дела будут концентрироваться в руках нескольких олигополистических объединений, обладающих необходимым финансовым и лоббистским ресурсом. Конкуренция среди управляющих снизится, а вместе с ней – и качество услуг для кредиторов .
Проверить признаки банкротства
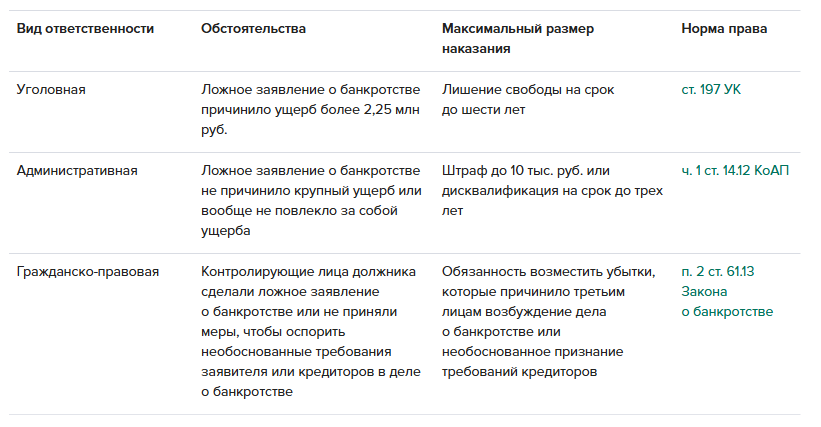
При подаче заявления о собственном банкротстве, заявитель-должник должен подтвердить, что отвечает признакам банкротства или находится в предбанкротном состоянии. В противном случае руководителю и контролирующим лицам должника грозит уголовная, административная или гражданско-правовая ответственность. На заявителя-кредитора эти правила не распространяются. При отсутствии необходимых признаков у должника суд просто откажет в признании его банкротом.
Таблица 1. Виды ответственности должника за ложное заявление о банкротстве
Заявитель — кредитор
Заявить о банкротстве организации может организация, ИП или гражданин, если основанием для этого служит денежный долг кроме долгов из корпоративных правоотношений. Например, заявителем в деле о банкротстве не могут быть бывшие участники, которым общество не выплатило действительную стоимость долги.
Кредитор, который хочет подать заявление о банкротстве, должен проверить, отвечает ли должник признакам банкротства. Для этого нужно убедиться, что размер требования превышает минимальный порог для начала процедуры банкротства, а законность требования подтверждает судебный акт (ст. 3, п. 2 ст. 6 Закона о банкротстве).
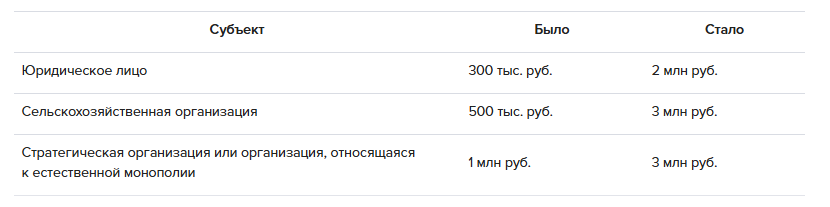
Пороги банкротства отличаются в зависимости от вида организации. Признаки банкротства суд устанавливает на момент рассмотрения обоснованности заявления. Поэтому вне зависимости от даты подачи заявления ко всем делам, которые суд еще не рассмотрел, применяют новые значения. (п. 1 ст. 4 Закона о банкротстве, абз. 2 п. 2 постановления Пленума ВАС от 06.12.2013 № 88).
Таблица 2. Минимальный порог для начала банкротства
Мнение
Повышение порога банкротства вызовет кризис неплатежей
Юлия Тестова
юрист АБ «Эксиора»
Увеличение порога банкротства нагрузку на суды не снизит, но лишит кредиторов эффективного инструмента, помогающего оперативно получить исполнение от недобросовестного должника.
Раньше кредитор мог использовать заявление как способ давления на должника. После публикации уведомления о намерении должники, особенно те, кто имел действующие договоры лизинга, немедленно гасили долг. После повышения порога до 2 млн руб. многие кредиторы, например потребители, будут лишены возможности мотивировать должника таким способом.
Включить в сумму долга можно все, кроме исключений, которые закрепляет закон (абз. 4 п. 2 ст. 4 Закона о банкротстве). Например, неустойку и проценты за нарушение обязательства, убытки в виде упущенной выгоды, санкции за неуплату налогов и компенсации сверх возмещения вреда. Если провести расчеты неправильно и включить исключения, суд вычтет их из суммы долга и оценит, соответствует ли остаток пороговому значению долга для банкротства.
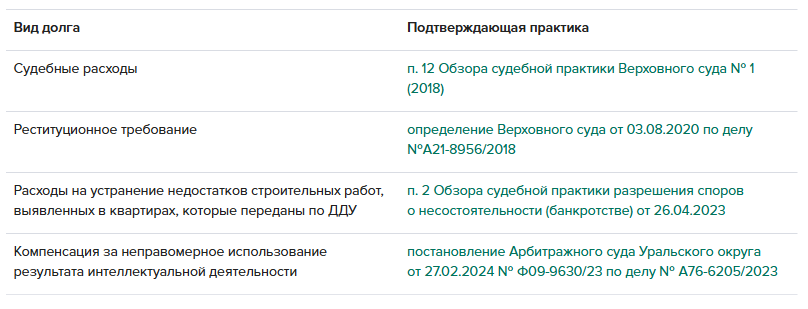
Помимо очевидных долговых обязательств, в сумму долга можно включать и другие долги. Примеры задолженностей, которые вы можете включить в сумму долга, чтобы добраться до пороговых значений, собрали в таблице ниже.
Таблица 3 . Неочевидные долги, которые кредитор может использовать как основание для заявления о банкротстве
Найти других кредиторов можно с помощью способов, которые вы используете, чтобы проверить контрагента. Для этого можно использовать сервисы «Электронное правосудие» и «Банк данных исполнительных производств».
При объединении кредиторов есть два минуса. Первый — вам придется разделить права первого заявителя и договариваться о кандидатуре управляющего или СРО, из членов которой его нужно выбрать. Второй — должник может погасить долг одного из вас и тогда общий долг может стать ниже установленного законом порога и суд вам откажет.
Если сумма ваших требований к должнику превышает пороговые значения, следует просудить задолженность, чтобы подтвердить законность требования. Вступившее в силу судебное решение послужит основанием для вашего заявления о признании должника банкротом (п. 2 ст. 7 Закона о банкротстве). Копию судебного акта с отметкой о вступлении в силу нужно приложить к заявлению. Если вы забудете это сделать, суд оставит заявление без движения. Если вы не просудите долг, то суд вернет заявление без рассмотрения.
Получить судебный акт нужно по общим правилам — обратиться в суд с исковым заявлением о взыскании долга. Просудить задолженность помогут правовые заключения от Системы Юрист, в которых эксперты и судьи арбитражных судов поделились как составить исковое заявление, а после подать иск на бумаге и через интернет.
Подавая заявление о банкротстве, нужно иметь в виду – с 27.07.2027 суд может ввести не наблюдение, а реструктуризацию долгов. Это реабилитационная процедура, которая направлена на сохранение бизнеса должника. Суд вправе сделать это даже при возражениях кредиторов, если должник представит убедительный план восстановления платежеспособности. Подробнее о том, что такое реструктуризация юридического лица, рассказали в другом разделе.
Если реструктуризацию введут, требование кредитора не будет удовлетворено за счет продажи имущества – вместо этого должник получит четыре года с возможностью продления еще на четыре года на исполнение плана погашения долгов. Крупные сделки должника будут требовать согласия антикризисного управляющего, а на включенные в реестр требования будут начисляться проценты по ключевой ставке ЦБ.
Заявитель — должник
Инициировать процедуру собственного банкротства рекомендуем после того, как оцените финансовое состояние компании. Иначе зря потратите время и ресурсы на процедуры. Заявление удовлетворят, если компания находится в предбанкротном состоянии или отвечает признакам несостоятельности. Если обнаружили признаки предбанкротного состояния, вы можете, но не обязаны подать заявление. Когда узнали о признаках банкротства или имущественного кризиса, не тяните, подавайте заявление незамедлительно. Иначе высока вероятность того, что вас привлекут к субсидиарной ответственности за несвоевременную подачу заявления о банкротстве.
Предбанкротное состояние
Предбанкротное состояние означает, что есть основания полагать, что компания в установленный срок не сможет выплатить долги контрагентам, зарплату, выходные пособия сотрудникам, налоги и взносы в фонды (ст. 8 Закона о банкротстве, определения Верховного суда от 22.12.2017 № 307-ЭС17-14888, от 05.04.2018 № 307-ЭС17-20207).
Если компания находится в предбанкротном состоянии, руководитель вправе, но не обязан подать заявление о банкротстве. Обратиться с заявлением можно независимо:
- от размера обязательств;
- периода неисполнения;
- наличия судебного акта о взыскании долга;
- правовой природы требования, которое лежит в основе заявления: основной долг, финансовые санкции.
Пример
Примеры ситуаций, когда должник вправе подать заявление о банкротстве
1. Компания взяла кредит 5 млн руб. и вложила в открытие нового магазина африканских тканей. Спроса нет, кредит остался, платить нечем. В такой ситуации стоит заявить о банкротстве.
2. У компании было много поставщиков и покупателей. Один из основных покупателей признан банкротом. Его долг перед компанией превышает 7 млн руб. В свою очередь компания должна своим поставщикам 6 млн руб. Еще 1 млн руб. она должна налоговой. Платить нечем. В такой ситуации стоит заявить о банкротстве.
Признаки несостоятельности
Организация имеет признаки несостоятельности, если долги минимум 2 млн руб. и он не платит их больше трех месяцев (п. 2 ст. 3, п. 2 ст. 6 Закона о банкротстве). В такой ситуации руководитель обязан подать заявление о банкротстве под угрозой субсидиарной ответственности. При этом, в отличие от кредитора, должник должен считать все денежные обязательства без исключений. Есть еще несколько ситуаций, когда руководитель обязан заявить о банкротстве. Их собрали в список отдельно.
Пример
Чтобы определить размер задолженности перед кредиторами, должник обязан учесть все финансовые обязательства
Верховный суд признал обоснованным заявление о банкротстве должника, который сослался на задолженность по административным штрафам в размере более 46 млн руб. Нижестоящие суды ошибочно оценивали долг по нормам, которые касаются только кредиторов. Исключать штрафные санкции, когда заявитель — должник, оснований нет (определение Верховного суда от 05.04.2018
№ 307-ЭС17-20207).
Помимо наличия признаков несостоятельности, руководитель должен заявить о банкротстве своей компании, если есть признаки имущественного кризиса:
- оплата одного долга приведет к тому, что платить по прочим долгам и гасить задолженность по налогам будет нечем;
- обращение взыскания на имущество должника существенно осложнит или сделает невозможной хозяйственную деятельность;
- должник имеет признаки неплатежеспособности или недостаточности имущества;
- работники больше трех месяцев не получают зарплату, выходные пособия и прочие обязательные выплаты из-за отсутствия денег у должника.
На практике определить момент, когда именно возникла обязанность заявить о банкротстве, сложно. Суд анализирует финансовую ситуацию должника, чтобы определить, когда возникла эта обязанность. От этого зависит, будет ли руководитель нести субсидиарную ответственность за несвоевременную подачу заявления (п. 2 ст. 61.12 Закона о банкротстве, п. 14 постановления Пленума Верховного суда от 21.12.2017 № 53).
Судебная практика выработала такую формулу. Руководитель обязан обратиться в суд, когда менеджер, который находится в сходных обстоятельствах, в рамках стандартной управленческой практики должен был узнать о том, что возникли действительные признаки неплатежеспособности или недостаточности имущества (п. 26 Обзора судебной практики, утв. Президиумом Верховного суда 20.12.2016). При этом сам по себе факт долгов не может служить основанием для оценки состояния компании как критического.
После обнаружения признаков банкротства руководителю стоит уведомить участников или акционеров, совет директоров, наблюдательный совет, ревизионную комиссию, ревизора и аудитора. Также руководитель обязан разместить информацию о состоянии компании в ЕФРС. Сделать это нужно в течение 10 рабочих дней с момента, когда он узнал или должен был узнать о возникновении у компании признаков банкротства (п. 1 ст. 30 Закона о банкротстве). Если руководитель не разместил уведомление, его могут привлечь к административной ответственности. Суд вправе наложить штраф от 25 тыс. до 50 тыс. руб. или подвергнуть дисквалификации на срок от шести месяцев до двух лет (п. 6 ст. 14.13 КоАП).
Если должник обнаружил признаки банкротства или предбанкротного состояния, через год у него появится выбор. Вместо того чтобы сразу подавать заявление в суд, он сможет попробовать избежать банкротства через санацию или реструктуризацию.
Санация
Механизм санации начнет работать с 27.07.2027. Компании, которые уже сейчас испытывают финансовые сложности, имеют время подготовиться: проанализировать состав кредиторов, оценить налоговую нагрузку, начать переговоры с независимыми кредиторами. Санация доступна в двух вариантах.
Договорное соглашение о санации доступно для любых должников. Это многосторонняя сделка между должником, кредиторами и инвесторами. Должник может менять сроки, валюту обязательств, конвертировать долги в доли в уставном капитале, частично прощать долги. Соглашение не утверждает суд – только нотариальное удостоверение, если кредиторы отказываются от права заявить о банкротстве на время действия соглашения. Подробнее об особенностях соглашения о санации рассказали в другом разделе рекомендации.
Комплексное соглашение о санации доступно для компаний с активами от 1 млрд рублей. Его утверждает суд и оно становится обязательным для всех кредиторов, даже для тех, кто голосовал против. Если за план проголосовали независимые кредиторы, которым принадлежит больше половины требований – суд утвердит соглашение, и все обязаны подчиниться.
Вне зависимости от вида санации все сделки, которые должник заключит в в рамках исполнения соглашения, получают иммунитет от оспаривания. Их не смогут отменить в будущем, если все же санация не сработает и начнется процедура банкротства. Однако иммунитет действует только при одновременном соблюдении трех условий:
- должник опубликовал в ЕФРСБ уведомление о заключении соглашения о санации не менее чем за шесть месяцев до возбуждения дела о банкротстве;
- участниками соглашения являются кредиторы, которые в совокупности владеют не менее чем 20 процентами от общего размера обязательств должника;
- контрагенты по сделкам не знали и не должны были знать, что соглашение о санации не сработает, а сделка ущемляет интересы кредиторов.
Однако санация – спорный инструмент. Если у должника налоговый долг составляет большую часть, санация может ...
Информационный источник публикации Актион МЦФЭР
Источник изображения Magnific




