



Шесть октябрьских уведомлений упрощенцев: как сдавать, если правила изменились
В статье рассказали, что изменилось по уведомлениям, и на образцах показали, как заполнить все в октябре. Недавно заработал новый порядок подачи уведомлений и новые сроки резервирования средств на ЕНС. Узнайте, как налоговики будут отличать досрочные уведомления от обычных, зачем нужны уведомления с отрицательной суммой и как быстро вернуть переплату.
С сентября 2026 года действуют поправки в НК, которые затронули порядок подачи уведомлений по НДФЛ и страховым взносам (Федеральный закон от 28.11.2025 № 425‑ФЗ). Теперь у компаний и ИП появилось право отправлять досрочные уведомления. Но из-за этого права возникли и сложности. Чтобы вы ничего не упустили, мы рассказали про изменения и подготовили образцы уведомлений.
Что изменилось по уведомлениям
С сентября действуют новый порядок подачи уведомлений и новые сроки.
Можно подавать досрочные уведомления по НДФЛ и взносам. Теперь уведомления по НДФЛ и взносам можно подавать заранее за любые периоды до конца года (п. 9 ст. 58 НК в ред. Федерального закона от 28.11.2025 № 425‑ФЗ). В досрочном уведомлении необходимо заполнить нужное количество блоков, в каждом нужно указать код периода, за который подаете уведомление, КБК и предполагаемую сумму.
Досрочные уведомления — это право, а не обязанность, вы можете подавать их, как и раньше, — два раза в месяц по НДФЛ и один раз в месяц по страховым взносам.
В НК прописали новые сроки резервирования НДФЛ и взносов. Теперь сроки различаются в зависимости от того, обычное вы подаете уведомление или досрочное. По обычному уведомлению по НДФЛ и взносам инспекторы резервируют суммы на следующий рабочий день. По досрочному — не позднее двух рабочих дней после окончания периода по НДФЛ и не позднее 3‑го числа следующего месяца по взносам (п. 7 и 9 ст. 78 НК в новой редакции). Если на ЕНС недостаточно средств, платежи зарезервируют в течение трех дней, как поступят деньги.
НК четко не отделяет досрочные уведомления от обычных. Из-за этого уведомление, поданное до окончания отчетного периода, могут посчитать досрочным. Чтобы определить сроки, налоговики будут ориентироваться на содержание документа — один блок заполнен либо несколько, когда и за какой период представлено. А чтобы инспекторы зарезервировали ваш платеж правильно, перед отправкой проверьте коды периодов, а также КБК.
Какие досрочные уведомления можно подать в октябре
В октябре можно подать досрочные уведомления по страховым взносам за октябрь и ноябрь, а также по НДФЛ за все периоды до конца года. Уведомление по страховым взносам за декабрь подавать не нужно, так как налоговики зарезервируют суммы на основании РСВ, крайний срок сдачи — 25 января 2027 года.
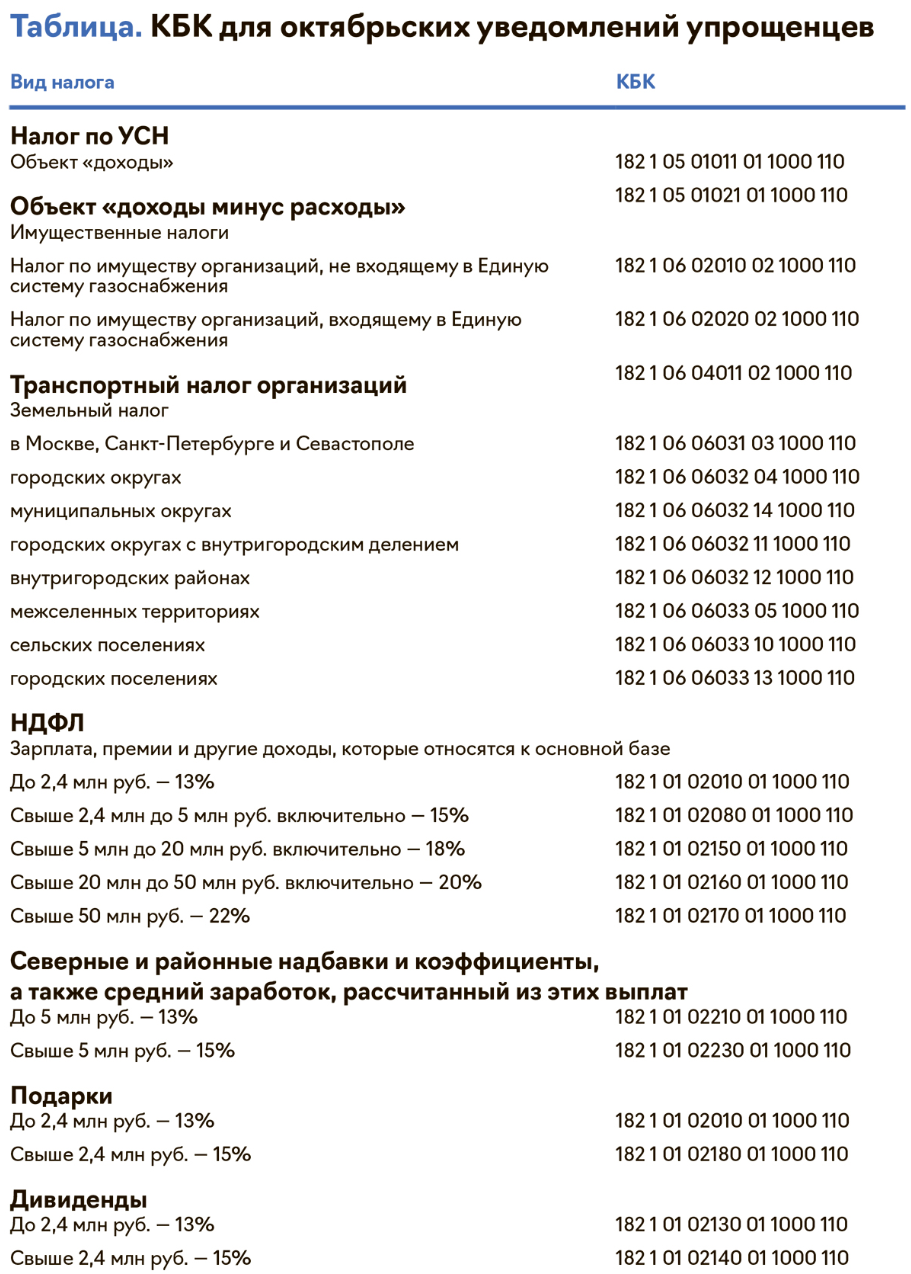
Таблица. КБК для октябрьских уведомлений упрощенцев(Скачать)е.
Екатерина Ольховикова
Эксперт журнала «Упрощенка»
С сентября 2026 года действуют поправки в НК, которые затронули порядок подачи уведомлений по НДФЛ и страховым взносам (Федеральный закон от 28.11.2025 № 425‑ФЗ). Теперь у компаний и ИП появилось право отправлять досрочные уведомления. Но из-за этого права возникли и сложности. Чтобы вы ничего не упустили, мы рассказали про изменения и подготовили образцы уведомлений.
Что изменилось по уведомлениям
С сентября действуют новый порядок подачи уведомлений и новые сроки.
Можно подавать досрочные уведомления по НДФЛ и взносам. Теперь уведомления по НДФЛ и взносам можно подавать заранее за любые периоды до конца года (п. 9 ст. 58 НК в ред. Федерального закона от 28.11.2025 № 425‑ФЗ). В досрочном уведомлении необходимо заполнить нужное количество блоков, в каждом нужно указать код периода, за который подаете уведомление, КБК и предполагаемую сумму.
Досрочные уведомления — это право, а не обязанность, вы можете подавать их, как и раньше, — два раза в месяц по НДФЛ и один раз в месяц по страховым взносам.
В НК прописали новые сроки резервирования НДФЛ и взносов. Теперь сроки различаются в зависимости от того, обычное вы подаете уведомление или досрочное. По обычному уведомлению по НДФЛ и взносам инспекторы резервируют суммы на следующий рабочий день. По досрочному — не позднее двух рабочих дней после окончания периода по НДФЛ и не позднее 3‑го числа следующего месяца по взносам (п. 7 и 9 ст. 78 НК в новой редакции). Если на ЕНС недостаточно средств, платежи зарезервируют в течение трех дней, как поступят деньги.
НК четко не отделяет досрочные уведомления от обычных. Из-за этого уведомление, поданное до окончания отчетного периода, могут посчитать досрочным. Чтобы определить сроки, налоговики будут ориентироваться на содержание документа — один блок заполнен либо несколько, когда и за какой период представлено. А чтобы инспекторы зарезервировали ваш платеж правильно, перед отправкой проверьте коды периодов, а также КБК.
Какие досрочные уведомления можно подать в октябре
В октябре можно подать досрочные уведомления по страховым взносам за октябрь и ноябрь, а также по НДФЛ за все периоды до конца года. Уведомление по страховым взносам за декабрь подавать не нужно, так как налоговики зарезервируют суммы на основании РСВ, крайний срок сдачи — 25 января 2027 года.
Таблица. КБК для октябрьских уведомлений упрощенцев(Скачать)е.
Уведомление по УСН
В октябре компании и ИП на упрощенке обязаны подать уведомление по авансу по УСН за 9 месяцев. Не нужно подавать уведомление, только если аванс к уплате оказался равным нулю. Если получили сумму аванса к уменьшению, вы можете подать уведомление с минусом (п. 9 ст. 58 НК и письмо ФНС от 10.07.2023 № СД-4-3/8716). Однако это право, а не обязанность. Иногда налоговики даже просят не подавать «отрицательные» уведомления.
Оксана Костылева
Главный бухгалтер ООО «КМС», г. Челябинск
«В прошлом году я подавала уведомление с отрицательной суммой. Через некоторое время мне перезвонили из налоговой и уточнили, правильно ли я сформировала уведомление. Я ответила, что все корректно. Сумма в сальдо ЕНС попала где-то через неделю. Но при устном разговоре была высказана просьба не подавать уведомления с отрицательной суммой».
Однако уведомление с отрицательной суммой нужно подать, если вы хотите вернуть переплату на расчетный счет. Без отрицательного уведомления переплата не попадет в сальдо ЕНС и вы не сможете ею распорядиться. Как только переплата попадет в сальдо, для возврата потребуется отправить в налоговую заявление. Налоговая направляет поручение на возврат в орган Федерального казначейства не позднее дня, следующего за днем получения заявления. Еще через день Казначейство обязано исполнить поручение (п. 3 и 6 ст. 79 НК). То есть всего на возврат переплаты уйдет три рабочих дня. Но ваша коллега подтвердила, что обычно деньги возвращают даже быстрее.
Любовь Полынская
Главный бухгалтер, ООО «Проксима Плюс»
«За возвратом переплаты с ЕНС обращались. Обычно деньги по заявлению на возврат возвращали быстро, на следующий день».
Если вы подали уведомление с положительной суммой налога, инспекторы должны зарезервировать аванс. Но на практике налоговики не резервируют суммы авансов по УСН, а списывают сразу.
Надежда Полетаева
Главный бухгалтер ООО «Есенин-2»
«В нашей инспекции налоговики не резервируют суммы по авансам по УСН, а списывают сразу с ЕНС».
Когда сдавать уведомление. Крайний срок сдачи уведомления по УСН за 9 месяцев — 26 октября, так как 25 октября выпадает на воскресенье.
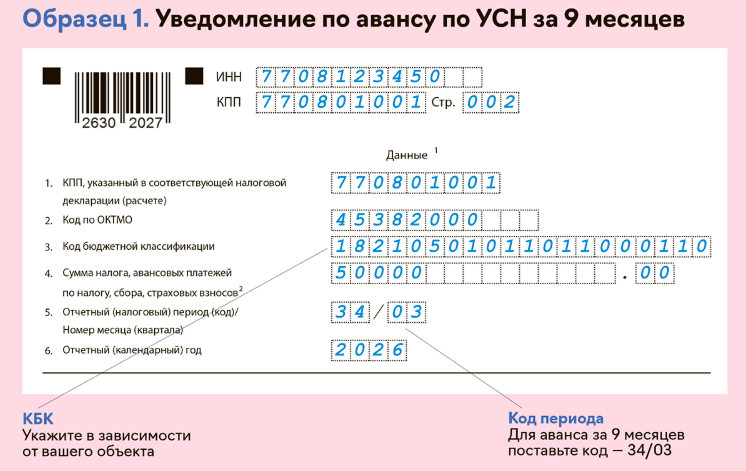
Какие коды поставить. В строке 5 укажите код периода — 34/03. В строке 3 должен быть КБК в зависимости от вашего объекта:
Какую сумму указывать. В строке 4 укажите сумму налога к доплате по итогам девяти месяцев, а не общую сумму за этот период. Вычтите из аванса к уплате за девять месяцев сумму авансовых платежей за 1-й и 2-й кварталы. Если ваш объект по УСН «доходы», в уведомлении ставьте аванс к уплате за минусом вычетов на взносы и пособия.
Пример. Какую сумму аванса указать в уведомлении по УСН за 9 месяцев
Организация применяет УСН с объектом «доходы». Начисленный аванс по налогу по УСН за 9 месяцев — 300 000 руб. Вычет на взносы — 90 000 руб. Авансы к уплате за 1-й и 2-й кварталы составили 160 000 руб. В уведомлении за 9 месяцев 2026 года укажите налог к уплате в октябре за минусом вычета и прошлых авансов — 50 000 руб. (300 000 — 90 000 — 160 000). Образец уведомления смотрите ниж
В октябре компании и ИП на упрощенке обязаны подать уведомление по авансу по УСН за 9 месяцев. Не нужно подавать уведомление, только если аванс к уплате оказался равным нулю. Если получили сумму аванса к уменьшению, вы можете подать уведомление с минусом (п. 9 ст. 58 НК и письмо ФНС от 10.07.2023 № СД-4-3/8716). Однако это право, а не обязанность. Иногда налоговики даже просят не подавать «отрицательные» уведомления.
Оксана Костылева
Главный бухгалтер ООО «КМС», г. Челябинск
«В прошлом году я подавала уведомление с отрицательной суммой. Через некоторое время мне перезвонили из налоговой и уточнили, правильно ли я сформировала уведомление. Я ответила, что все корректно. Сумма в сальдо ЕНС попала где-то через неделю. Но при устном разговоре была высказана просьба не подавать уведомления с отрицательной суммой».
Однако уведомление с отрицательной суммой нужно подать, если вы хотите вернуть переплату на расчетный счет. Без отрицательного уведомления переплата не попадет в сальдо ЕНС и вы не сможете ею распорядиться. Как только переплата попадет в сальдо, для возврата потребуется отправить в налоговую заявление. Налоговая направляет поручение на возврат в орган Федерального казначейства не позднее дня, следующего за днем получения заявления. Еще через день Казначейство обязано исполнить поручение (п. 3 и 6 ст. 79 НК). То есть всего на возврат переплаты уйдет три рабочих дня. Но ваша коллега подтвердила, что обычно деньги возвращают даже быстрее.
Любовь Полынская
Главный бухгалтер, ООО «Проксима Плюс»
«За возвратом переплаты с ЕНС обращались. Обычно деньги по заявлению на возврат возвращали быстро, на следующий день».
Если вы подали уведомление с положительной суммой налога, инспекторы должны зарезервировать аванс. Но на практике налоговики не резервируют суммы авансов по УСН, а списывают сразу.
Надежда Полетаева
Главный бухгалтер ООО «Есенин-2»
«В нашей инспекции налоговики не резервируют суммы по авансам по УСН, а списывают сразу с ЕНС».
Когда сдавать уведомление. Крайний срок сдачи уведомления по УСН за 9 месяцев — 26 октября, так как 25 октября выпадает на воскресенье.
Какие коды поставить. В строке 5 укажите код периода — 34/03. В строке 3 должен быть КБК в зависимости от вашего объекта:
- при объекте «доходы» — 182 1 05 01011 01 1000 110;
- при объекте «доходы минус расходы» — 182 1 05 01021 01 1000 110.
Какую сумму указывать. В строке 4 укажите сумму налога к доплате по итогам девяти месяцев, а не общую сумму за этот период. Вычтите из аванса к уплате за девять месяцев сумму авансовых платежей за 1-й и 2-й кварталы. Если ваш объект по УСН «доходы», в уведомлении ставьте аванс к уплате за минусом вычетов на взносы и пособия.
Пример. Какую сумму аванса указать в уведомлении по УСН за 9 месяцев
Организация применяет УСН с объектом «доходы». Начисленный аванс по налогу по УСН за 9 месяцев — 300 000 руб. Вычет на взносы — 90 000 руб. Авансы к уплате за 1-й и 2-й кварталы составили 160 000 руб. В уведомлении за 9 месяцев 2026 года укажите налог к уплате в октябре за минусом вычета и прошлых авансов — 50 000 руб. (300 000 — 90 000 — 160 000). Образец уведомления смотрите ниж
Два уведомления по НДФЛ
Если вы не подавали в сентябре уведомления по НДФЛ за периоды с 23 по 30 сентября и с 1 по 22 октября, подайте их в октябре. Также нужно подать корректировочные уведомления, если вы подавали досрочные уведомления, а суммы изменились в большую сторону.
Первое уведомление по НДФЛ. Срок сдачи — не позднее 5 октября. Укажите НДФЛ, который удержали в период с 23 по 30 сентября. Код периода — 33/13. Заплатить налог нужно также не позднее 5 октября.
Второе уведомление по НДФЛ. Срок сдачи — не позднее 26 октября. В этом уведомлении укажите НДФЛ за период с 1 по 22 октября. Код периода — 34/01. Срок уплаты НДФЛ — 28 октября.
Как заполнить уведомление. Укажите КБК в зависимости от того, по какой налоговой базе и ставке исчислили НДФЛ. Образец — ниже. Если ...
Если вы не подавали в сентябре уведомления по НДФЛ за периоды с 23 по 30 сентября и с 1 по 22 октября, подайте их в октябре. Также нужно подать корректировочные уведомления, если вы подавали досрочные уведомления, а суммы изменились в большую сторону.
Первое уведомление по НДФЛ. Срок сдачи — не позднее 5 октября. Укажите НДФЛ, который удержали в период с 23 по 30 сентября. Код периода — 33/13. Заплатить налог нужно также не позднее 5 октября.
Второе уведомление по НДФЛ. Срок сдачи — не позднее 26 октября. В этом уведомлении укажите НДФЛ за период с 1 по 22 октября. Код периода — 34/01. Срок уплаты НДФЛ — 28 октября.
Как заполнить уведомление. Укажите КБК в зависимости от того, по какой налоговой базе и ставке исчислили НДФЛ. Образец — ниже. Если ...
Информационный источник публикации Актион МЦФЭР




